
商业地产遭遇滑铁卢何时翻身?高力国际12个月长周期分析为你解读
报告COVID-19对新西兰房地产市场的影响究竟有多大?身处其中如坠迷雾,而高力国际(Colliers International)的最新报告对截至2020年6月的过去12个月内全国商业和工业物业销售进行了调查,显示了疫情带给市场的巨大趋势转变。
高力国际对新西兰全国商业与工业地产销售的最新分析显示,在截至2020年6月的12个月中,共完成3,258笔交易,总价值达75亿纽币,远低于往年。
其中工业地产占销售总价值的43%及交易总量的51%。
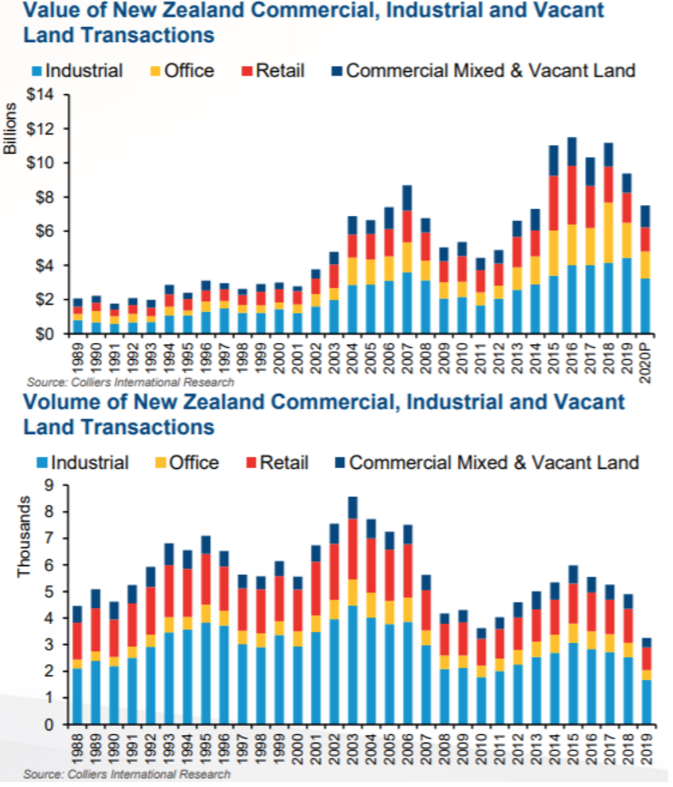
上半年销量暴跌一个长周期的分析报告可以看出COVID-19疫情的巨大破坏给市场带来了一些不一样的趋势。
截至2020年6月的12个月期间,其中近75%的交易量是在2019年下半年完成的,约占总销售价值的72%。2020年上半年的交易数量为814笔,总价值为20.7亿纽币,远低于前半年的水平。
造成这一市场趋势的原因可能是:
- 在COVID-19疫情封锁期间,许多投资者暂时采取了观望策略;
- 2020年上半年的数据报告有所滞后。
随着2020年临近尾声,预计销售总量和总价值仍将会有小幅的增长,但是不出意外的话,两项数据的总量将低于近年来的年度业绩水平之下。
销售趋势受到意外干扰
前COVID-19疫情时期的销售趋势基本同以往业绩较好的时期非常相似。
同2018年相比,虽然销售数量减少了260笔,但销售价值的总额达到54亿纽币,比2018年增长了约3.5%。
再分析本年度截至6月的数据。
由于通常下半年的市场销售要比上半年更为活跃,在过去六年里,两者的平均差基本上保持在25%左右。
那么可以看到,如果没有COVID-19的意外干扰并且依然保持这一趋势,截至2020年6月的12个月的销售价值可能达到95亿纽币,略高于2019年6月之前的12个月的93.7亿纽币销售额。
{ad}
工业地产仍一马当先
工业板块继续占据着商业地产投资领域最大的市场份额。截至2020年6月的12个月中,共有1,675处工业地产交易转手,总价值达32.3亿纽币。
由于市场风险较低再加上坚实的基本面等因素,该领域的前景依然令人乐观。
事实上,不仅新西兰,在塔斯曼海两岸,对于优质工业物业都有很高的需求度。
澳新两国央行的低利率政策使得市场对该领域的兴趣在持续增长,而且随着基本面的改善,该领域的抗风险特质又降低了风险概率。
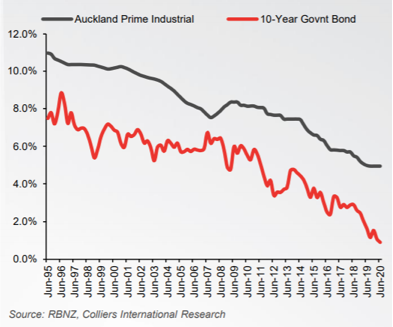
但由于经济大背景动荡不定,资产竞争加剧了收益方面的紧缩。
澳大利亚房地产投资信托基金(REIT)发布的6月估值数据提供了这方面的证据,该数据显示,今年前六个月的上限利率平均压缩了12个基点。
新西兰地产市场在进入lockdown封锁之前发布的相关行业新上市房源信息报告,也显示了类似的趋势。
随后的销售状况更是支持了收益率继续紧缩的观点。例如,位于帕帕库拉(Papakura)83A Bodundary Rd的地块以低于5%的收益率售出,而位于芒格瑞(Mangere)63 Tidal Road Mangere的地块,以6,750,000纽币售出,收益率仅为4.96%。
零售行业发展迅速
前COVID-19时期,零售行业在2019年下半年实现了650笔的交易数量,总销售额达11亿纽币。这较2018年同比增长了17.8%,比2017年下半年高出3900万纽币。
鉴于目前的形势,该领域短期的前景可能并不容乐观。但是,在不久的未来,那些不愿过于冒险的投资者很可能会在价格合适的时机重新进入市场。
与此同时,大型零售物业和部分零售子行业呈现出例外的情况,一直持续吸引着投资者极大的市场关注。
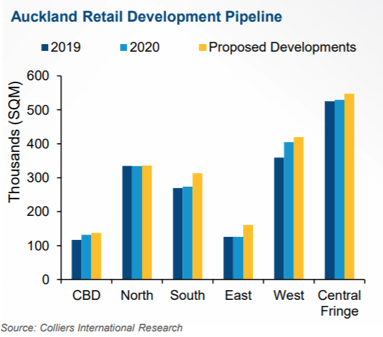
据悉,到2022年底,奥克兰的零售业市场将会新增大约85,256平方米的零售空间,占当前零售空间市场存量的4.7%。
其中通过扩建或新开发项目,购物中心将为市场新增了近40%的供应量。重要的购物中心开发项目包括:
- Sylvia Park的改造扩建项目,将新增20,000平方米;
- 由Kiwi Property开发的The Galleria商场;
- 由Todd Property开发的14,000 平方米空间的Ormistown Town Centre Mall。
此外,大型零售项目的开发也依然保持较高的水平,2020年上半年的市场供应稳定而强劲,市场总库存增加了52,400平方米,包括大型家具和五金零售商Nido Furniture、Bunnings Westgate和位于Lunn Avenue的Stoneridge商区。
但在CBD中央商务区,优质地带零售业的发展仍然有局限,大部分增量都集中在Wynyard Quarter和Westhaven周边,以为明年的美洲杯做预热和准备。
商务楼市场房源不足
在2019年下半年,商务楼地产市场共完成281笔交易,比2018年下半年增长了两倍。2019年下半年的销售总额为11亿纽币,与零售业领域相近。
2020年上半年的商务楼销售数量有限,但总价值为4.85亿纽币。这一数字在一定程度上反映了上市的优质楼宇地产数量有所减少。
2020年4月lockdown封锁时商务楼的市场销售一度跌至谷底,降至基准水平的-70%至-90%。
但根据9月25日当天Google移动数据对工作场所的数据分析显示,目前就全国范围而言业已回到了原始基准水平(0%),但奥克兰和马尔堡地区仍落后于全国其他地区。
预计当奥克兰在本周降至1级后,可能会有提升,从而将全国市场推向更为积极良性的方向。
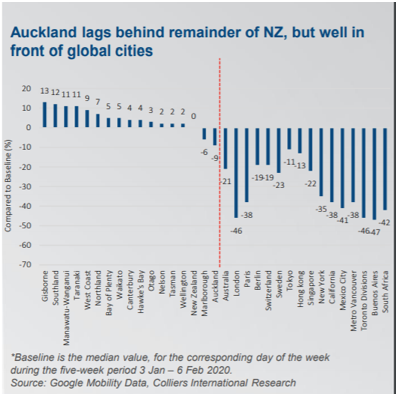
相比新西兰全国在工作场所的流动性方面正在不断加强,澳大利亚似乎还远远落在后面,目前比基准水平低了-21%,其中维多利亚州为-45%,新南威尔士州为-14%。
再放眼更广阔的世界,伦敦为-46%,巴黎为-38%,柏林为-19%,瑞士为-19%,瑞典为-23%,东京为-11%,香港为-13%,新加坡为-22%,纽约为-35%,加利福尼亚为-38%,墨西哥城为-41%,大温哥华地区为-38%,多伦多为-46%,布宜诺斯艾利斯为-47%,南非为-42%……
由此可见,世界上许多其他主要的城市和地区都显示出了一些类似的明显趋势,表明人们恢复正常工作的计划仍然来日方长、难以预料。