
为(房)奴40年?房价攀升是否会让贷款期限进一步延长
数据显示,新西兰人的房屋拥有率,已降至1951年以来的最低水平,而对于那些拥有住房幸运者,也正越来越担心抵押贷款负担对生活的影响。
数据显示,新西兰人的房屋拥有率,已降至1951年以来的最低水平,而对于那些拥有住房幸运者,也正越来越担心抵押贷款负担对生活的影响。信贷机构Centrix的研究显示,目前在65岁以上、本该考虑退休安度晚年的老人中,有近五分之一的人仍然有尚未还清的抵押贷款。而房价的持续飙升,已经让银行和专家们开始考虑一种可能性——延长抵押贷款期限。如今的年轻一代,是否会为买一套房,做一辈子的房奴?
新西兰全国多个地区的房价在2020年出现了两位数增长,到12月,新西兰的平均房价为788,967纽币。房价上涨可能会使新西兰的抵押贷款期限延长至40年,但随之而来的,将是额外的利息成本。
{ad}
来自梅西大学的银行业专家Claire Matthews在接受Stuff采访时表示,高居不下的房价已经使得抵押贷的年限突破了过去常见的20年限期。
“贷款年限已经略有延长,这与房价的上涨密切相关。虽然随着利率的下调,同样的还款额度可能意味着还款所需的期限会较短。但是,由于购房者需要借贷更多的钱,因此不得不延长贷款年限,以使得还款继续保持在经济可以承受的水平上。
“因此,我认为贷款年限已经达到了25年,甚至可能已经接近30年。但是,我认为可能还将会有进一步延长的趋势。”
反方:利息差和心理压力无助于购房者
有经济学家警告指出,更长的贷款期限并不会实质性地帮助首次购房者真正实现购房的梦想,而至少已经有一家银行明确表示,30年将是其抵押贷款期限的最高极限。
延长贷款期限的优劣见仁见智。
最大的好处是:单笔还款数额有所减少。
最大的坏处是:还款总额上将相应增加巨额额外的利息。
例如,以Westpac西太平洋银行的最新浮动利率,获得60万纽币的贷款。
根据计算,40年期贷款每两周的还款额比25年期的还款额少289纽币。
但是,在贷款过程中会有数十万的利息差异: 25年期贷款的利息约为419,603纽币,而40年期贷款的利息约为729,768纽币。
虽然Matthews表示,如果市场有所需求的话,在可预见的未来抵押贷款年限延长至40年不无可能。但她本人并不看好如此长期贷款的市场前景。她认为,从很多角度看,长期贷款的市场前景较为有限,因为当“房奴”负债25或30年,已经令很多人心生胆怯了,人们在心理上可能难以接受更长的年限。“试想一下,要背负40年的贷款债务,在心理上这会给许多人带来一些问题的。”
但与此同时,Matthews认为,首付金额不太可能发生改变。
实际上,银行甚至于可能还将会进一步严格最低20%首付的要求,因为提前还款主要影响到的是利息。
“客户需要花费更长的时间建立资产来抵扣银行的贷款。因此,银行在发放长期贷款中,所面临的风险较高。”
Matthews认为,考虑到房价、收入水平和银行的风险等综合因素,大约25年左右的期限较为合理,这也较为符合一般人的工作和生命周期。
例如,某个人在16岁时开始工作,到25岁左右购房,这样的话,大约可以在45岁左右偿清贷款。
这样的话,他们才可能有足够的时间考虑退休的安排,或者另外购置更大的房子。
而银行的态度更为直截了当,ASB银行的零售业务执行总经理Craig Sims则在一份声明中表示,ASB的最高贷款期限为30年。“我们目前不考虑引入更长的期限。”
正方:购房者的真正压力在房价而不在还款负担
然而,Infometrics的高级经济学家Brad Olsen却认为还款负担并非首次购房者面临的主要障碍,因此40年期贷款的出现不无可能。出现的主要障碍。
他说:“住房贷款,就好像是撑杆跳高,人们借助撑杆的弹性越过难以逾越的高度障碍。对于普通的首次购房者来说,节节上涨的房价,就是限制他们的障碍,这才是主要的问题。”
“高房价是最大的问题。对于任何一个想要买房并存钱支付首期的人来说,随着时间的推移,房市价格每个月的变化,似乎使得一切的梦想都变得越来越遥不可及。”
他说,低利率意味着普通家庭可以降低其收入中用于偿还贷款的部分所占的比例。
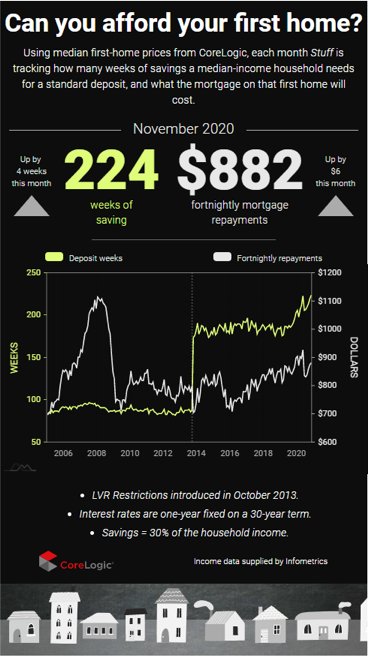
根据CoreLogic的数据,到2020年第二季度,这一比例约为32%。相比之下,十年前为35%,十五年前为38%。
“目前,抵押贷款偿还费用所占的家庭收入比例,实际上要低于过去两个十年的平均水平。我觉得,很多人确实希望能够尽快通过抵押贷款实现购房梦想。” Olsen说。