
应该不会更低了!经济学家普遍认为目前贷款利率已经探底
数据显示,奥克兰的房地产市场在1月份仍然持续活跃,但更多主要商业银行调高了投资者的LVR限制,而经济学家又普遍认为未来贷款利率将在一定时期内维持在现有状态,变与不变,会给如天气般高温的房地产市场带来什么样的影响呢?
房产公司:17年来成交量最高的1月
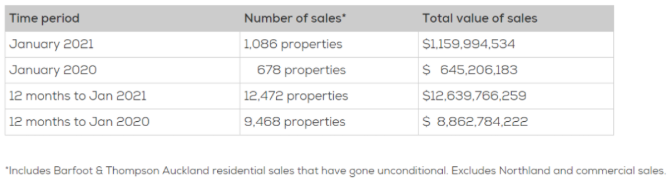
Barfoot & Thompson昨天公布的1月份市场报告显示,刚刚过去的圣诞/新年假期并没有减缓奥克兰房地产市场自去年下半年起突飞猛进的销售势头。该公司1月份的成交量达1086套房屋,平均售价为106.8万纽币,为17年来销售最活跃的1月。
其董事总经理Peter Thompson表示,即使在上一轮房地产周期的最高峰,公司也从未在1月份出现过如此高的成交量。虽然1月的平均价格和中位价均较12月有所下降(平均价格下降2.2%,中位价下降3%),但Thompson认为,通常1月房屋均价和中位价都会比12月低,这只是因为节假日期间,市场上高端房产的买家不多,所以并不能由此推断去年12月已达到了房价的顶峰,而通常到3月,高端房地产的销售将再次逐渐活跃。
1月份成交的房产中,有72套的价格超过了200万纽币,相较此前三个月每月逾百套的数量有所下降,但乡村和庄园地产的成交量达63套,体现了疫情及居家办公给人们带来的住房需求的变化。
主要银行:提高投资者LVR限制
等不到遥遥无期的央行对恢复LVR限制的重新考量,这两天房地产投资界最热门的话题之一就是,继去年12月,ANZ宣布将投资者的LVR限制调高至40%后,本周BNZ和Kiwibank也相继宣布,对房产投资者的贷款申请实行40%的首付要求。有理由相信,一向步调统一的其他几大商业银行也将会在近期跟进这一步调。但市场是否会因此而有所降温,经济学家们早已断言:LVR的影响力远不如低利率,毕竟对于人数更多的首次购房者而言,买房是刚需,而目前的利率使得还贷比租金对每周开支的影响更小。
经济学家:贷款利率已经探底
不过普遍被视为当下房地产市场极度活跃的另一个重要促因——低利率,似乎也同样走到了极限。据Stuf网站的报道,经济学家们认为,房屋贷款的利率几乎已经到了最低的谷底了,因此借款人应该把握时机,这样的话,甚至可以使还清贷款的时间减少一半。
独立经济学家Shamubeel Eaqub说:“我感觉,抵押贷款的利率已接近谷底,不过,我不认为它们会在短期内回升。”他表示,探底的抵押贷款利率可能为许多人提供了一个千载难逢的还清房贷的机会。
昨天政府公布的最新失业率数据显示,经季节性因素调整后,去年第四季度的失业率为4.9%,较第三季度的5.3%有所减少。而即使在此数据公布之前,经济学家们也不认为官方的现金利率会在2021年再有任何下调。
但与此同时,Eaqub认为,虽然经济不再需要进一步的刺激政策,可储备银行也不会想利用提升利率的办法来打压借款人的积极性,从而为房地产市场降温。“央行并不希望采取这样的政策,从而令已饱受贷款重压的业主们受到不利的影响。
贷款人:有无必要锁定长期利率
Eaqub认为,借款人无须选择锁定四年或五年期的长期固定利率抵押贷款,因为主要的大型银行在这类长期贷款方面的利率,普遍要高出其一年期贷款利率约0.7至1.1个百分点。
但是,另一位独立经济学家Cameron Bagrie最近刚刚将其部分住房贷款锁定为五年期的固定利率。“在去年圣诞节前,我决定将房贷调整到五年期的固定利率,这是我已经很久没有做过的决定了。通常我会选择一到两年,这是对房屋贷款进行调整的最佳时段。”
之所以在多年以来第一次做出这样的选择,是因为Bagrie认为有充分的理由表明,正存在长期的压力可能导致通货膨胀急剧上升。虽然他并不认为本年度通货膨胀会急剧上升或房屋贷款利率将上涨。
目前,新西兰五大主要银行的一年期固定利率房屋贷款从2.29%到3.2%不等,两年期固定利率住房贷款为2.59%到3.25%不等。不过在大多数银行,房屋首付低于20%的购房者,都被要求支付最高的利率。
而在其他一些较小的银行,如Heartland和Co-operative银行;或外资银行,如中国工商银行(新西兰),借款人可以获得比那些主要银行更加优惠的利率。
但Bagrie认为,贷款利率已经探底。虽然银行可能会在今年提供一些较低利率的优惠房屋贷款政策,但是这些产品可能会是较为短期的,只是利用当前的商业机会,为了更好地吸引客户、占领市场份额。
“由于银行在争夺市场过程中,间或会推出一些利率优惠的政策,市场会因此出现一些起伏。” Bagrie说,“但很显然,新西兰经济并不需要进一步再降低利率。更低的利率可能会导致房地产市场陷入泡沫。”
当然,过去的一年给所有人的一个教训就是,凡事都难免意外。Bagrie也表示:“如果新西兰再次出现若干COVID-19社区传染的病例,则经济变化的轨迹可能将会完全不一样。”
此外,Bagrie认为还有一个因素也限制了利率进一步下调的可能性。他说,在银行的内部,对下调利率存在一些关键因素的考量。如目前存款利率已经如此之低,储户正在减缓向银行存钱的速度,而且过去几周货币市场的大规模融资成本也有所上升。
持同样观点的还有Kiwibank银行的经济学家Jeremy Couchman。他预计,在未来几年里,OCR将保持现有利率不变。“这将支撑并使得抵押贷款利率保持在较低的水平。”但他同样并不认为银行会面临资金紧缩的压力,而被迫提高住房贷款利率。