
又一套大地房成就新地王 奥克兰房价降温你信吗?
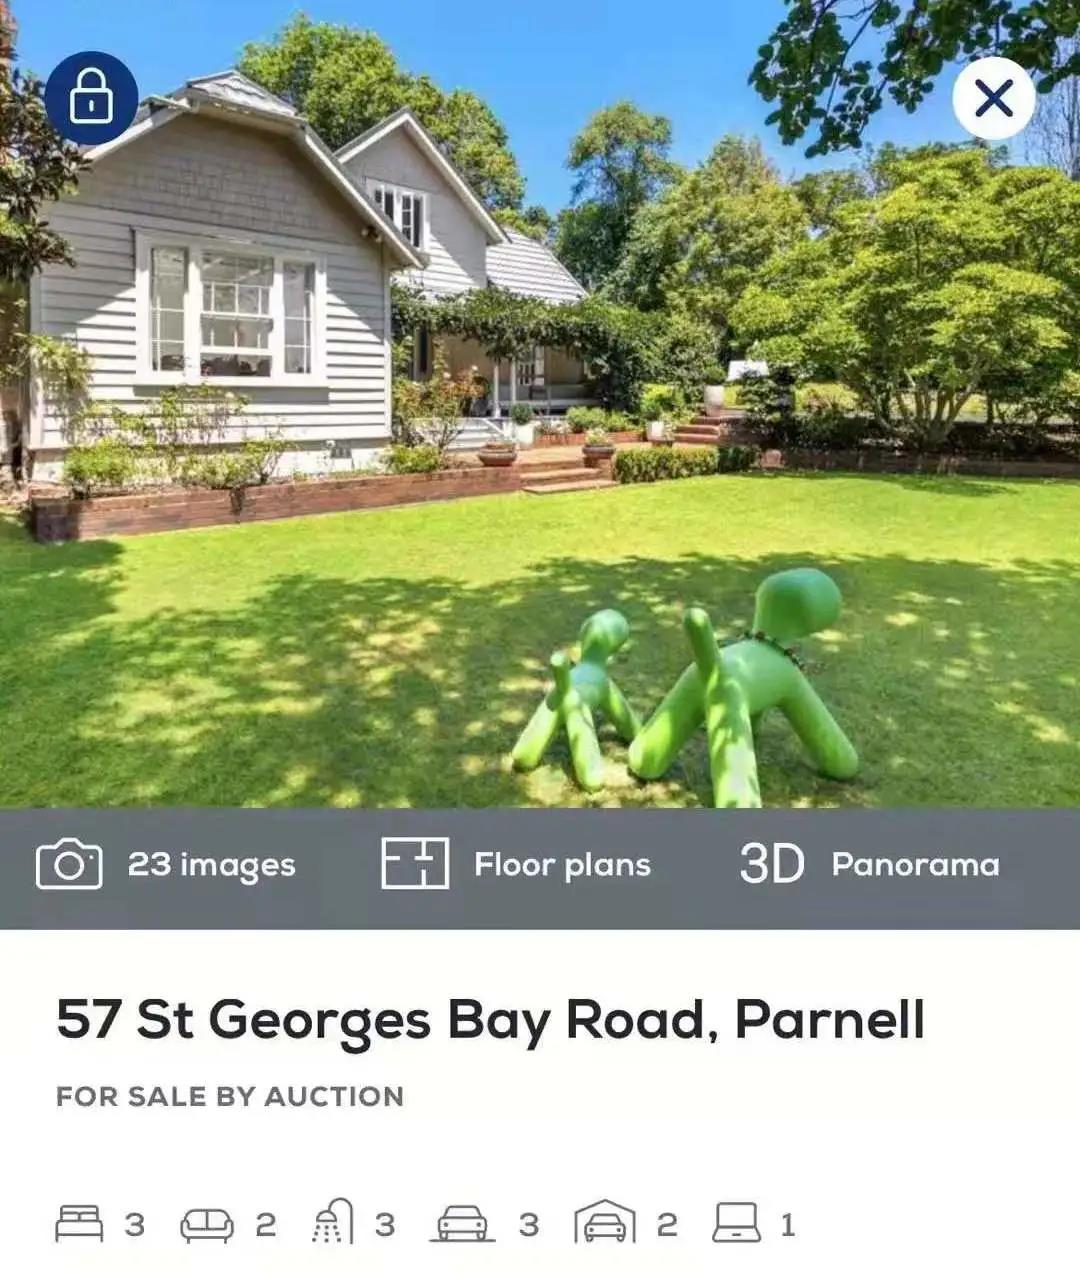
昨天,一些媒体引用了新西兰房地产协会(REINZ)最新报告中的某个数据,暗示奥克兰市场的房价有所降温,今天上午,Parnell一处位于1518平方米大地上的老旧三卧室住宅就拍出了720万的高价,超出CV估价逾100万纽币。房市趋缓,你信吗?与其盲人摸象,不如一起来看看完整的报告。
根据新西兰房地产协会(REINZ)的最新数据,2021年的1月,房地产市场相比往年同期更为繁忙而活跃。
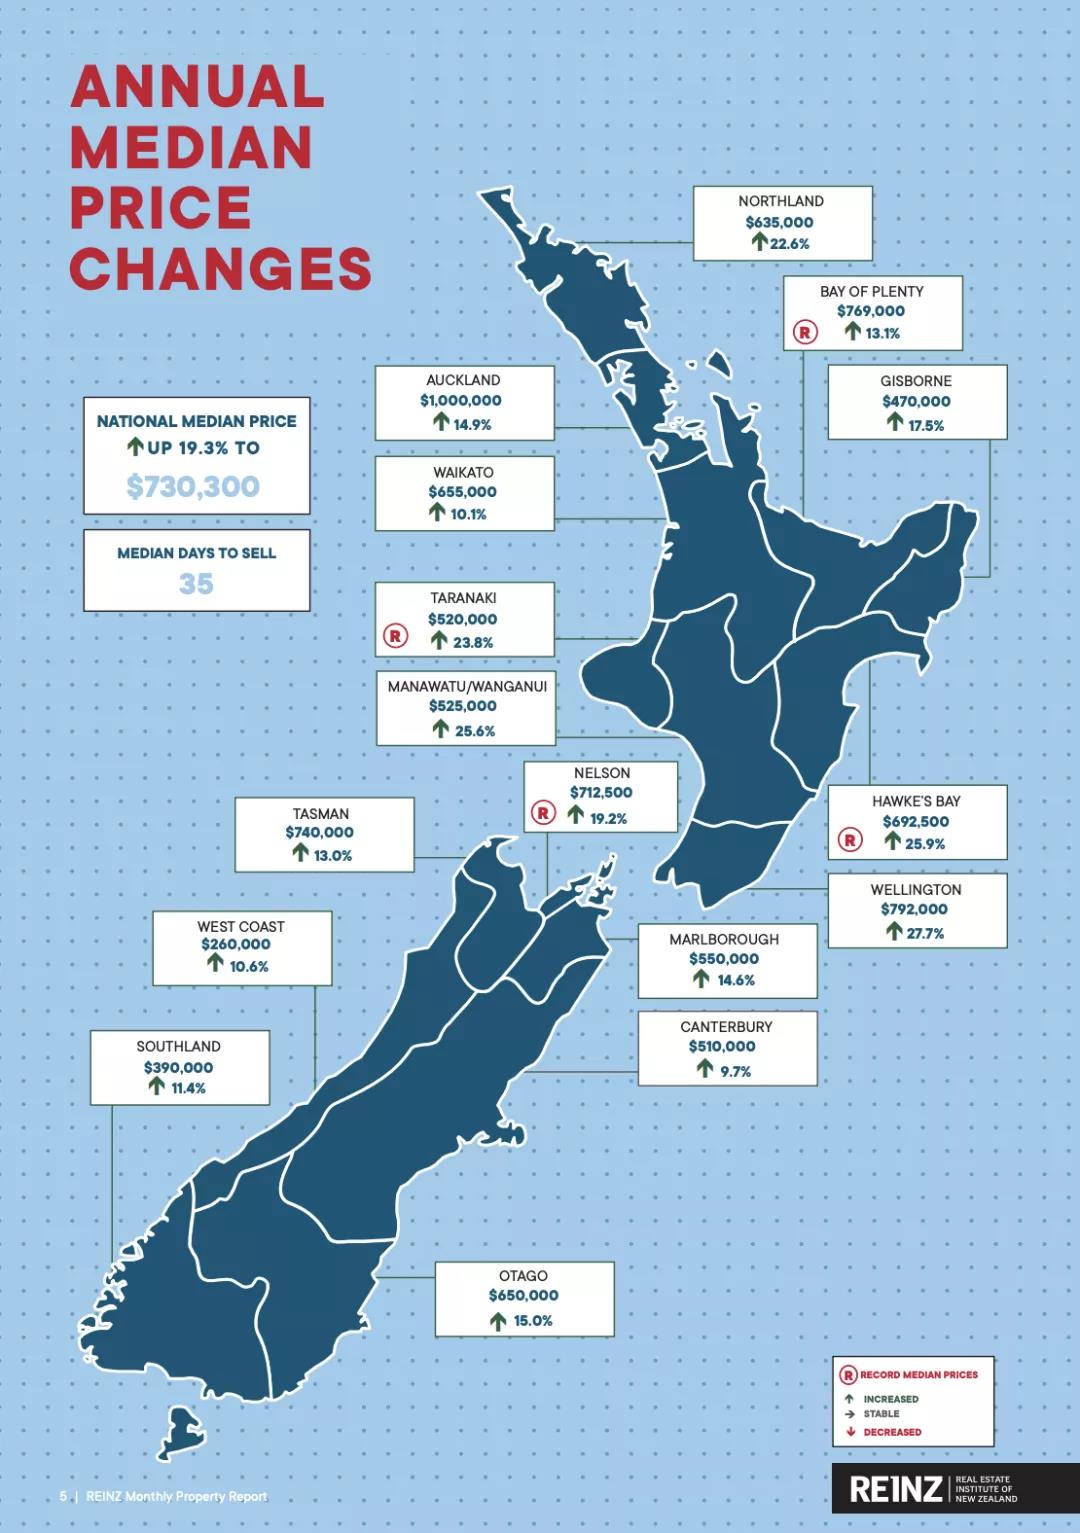
新西兰的中位数房价从2020年1月的612,000纽币上涨至2021年1月的730,300纽币,增幅为19.3%。其中
- 全国除奥克兰以外地区的房价中位数从去年1月的525,000纽币上涨至602,000纽币,上涨幅度为7%。
- 奥克兰的房价中位数从去年同期的870,000纽币增加到1,000,000纽币,增长了9%。
{ad}
1月,全国有4个地区的中位数价格创下了新的历史纪录,分别为:
- 丰盛湾(Bay of Plenty)769,000纽币,同比上涨1%。
- 霍克斯湾(Hawke\\'s Bay)692,500纽币,同比上涨9%。
- 塔拉纳基(Taranaki)520,000纽币,同比上涨8%。
- 尼尔森(Nelson)712,500纽币,同比上涨2%。
此外,玛纳瓦图/旺加努伊(Manawatu / Wanganui)的房价中位数与2020年12月创下的历史高位持平,为525,000纽币。
新西兰房地产协会(REINZ)的首席执行官Bindi Norwell说:“通常在一月份,随着人们纷纷前往海滩度假,住宅市场的交易会放缓,房价也会略有下降。但是,2021年的第一个月不同寻常,全国的房价均在持续上涨。”
Norwell 表示由于房地产销售持续快速增长,对未来价格上涨的担忧和担心错过时机的普遍情绪直接影响到人们的购买行为,导致上个月成为17年来房产销售速度最快的一个1月,而且也继续影响到价格的变化。“与2020年12月创下的纪录高位相比,奥克兰市场的价格略有降温。但如果从季节性调整后的数据来看,房价实际上比通常一年中这个时期的正常预期要高(+ 1.7%)。”
五年来销量最高的1月
与去年同期相比,1月份新西兰售出的住宅物业数量增加了3.2%(从4,802增至4,957),达到5年来1月份销量的最高水平。
- 全国除奥克兰以外地区售出房屋数量与去年同期相比,下降了3%(从3,443降至3,087),处于7年来1月份销量的最低水平,也是8个月来首次出现年度同比下降。
- 奥克兰售出房屋数量则同比增长了6%(从1,359增至1,870),达到14年来1月份销量的最高水平。
除奥克兰外,有6个地区的年度同比销量在1月出现了增长:西海岸(West Coast)增长54.1%,南地(Southland)增长18.4%,吉斯伯恩(Gisborne)增长 7.7%,坎特伯雷(Canterbury)增长 6.4%,北地(Northland)增长 3.8%,怀卡托(Waikato)增长 2.8%。
但与此同时,另有7个地区却出现了多年来1月份销量的低谷,分别是惠灵顿、塔斯曼(Tasman)、霍克斯湾、马尔堡(Marlborough)、奥塔哥(Otago)、马纳瓦图/旺加努伊以及塔拉纳基。
“1月份的房屋销售数量是五年来最高的水平。但环顾全国来看,情况却各不相同,有些地区创下了多年来在1月份单月售出的房屋数量最高纪录,而部分地区则出现了多年来在1月单月内售出房屋数量的最低水平。这充分说明,在去年11和12月,一些地区的新上市房源数量稳定,因而得以在销量上脱颖而出;而在另一些地区,已经可以看到长期房源库存增量较低且总库存量短缺给市场带来的影响。
Norwell指出,与2020年12月相比,新西兰全国在2021年1月共有1400多套新房源上市,而且在进入2月后,参与开放看房和现场拍卖的人流都非常踊跃。她预计这种情况不会持续很长时间,“只是因为目前相当一部分购房者是想抢在LVR限制重新生效之前尝试买入。”
谈到奥克兰的情况,Norwell 表示,与去年同期相比,奥克兰是销量增长幅度最大的市场之一。尤其是北岸(North Shore)和Manukau市的年同比销量增幅均超过了50%,“这说明在奥克兰的这些热门地区,需求非常强劲。”
“展望未来几个月,我们预计销量将继续保持合理的步伐,但是正如过去所说的那样,这将再次取决于新上市房源保持在合理的水平上,当然也还取决于近期疫情的变化情况。”Norwell总结道。
HPI指数创下新高
衡量市场房地产价值变化的新西兰REINZ房价指数(HPI)在1月份同比增长19.2%,至3,482点,再次创下该指数的历史新高,为199个月以来(自2004年6月)的最高涨幅。
- 全国除奥克兰以外地区的HPI指数显示,房价同比增长了4%,达到3,518点,这是197个月以来(自2004年8月)的最高涨幅。
- 奥克兰的HPI指数,同比上涨7%,至3,436点。
1月份,吉斯伯恩/霍克斯湾(Gisborne / Hawke‘s Bay)地区的HPI指数,年增长幅度再次达到最高,上涨30.7%,达到了创纪录的4,012点。排在第二位的是马纳瓦图/旺加努伊地区和惠灵顿,年度增长26.0%。惠灵顿创下了3,717点的历史新高,26.0%也是惠灵顿HPI指数有史以来的最大增幅。
17年来最低平均销售天数
1月,全国房屋售出的平均天数从2020年1月的42天减少至35天,是17年来销售用时最短的1月。
- 全国除奥克兰以外地区的平均销售天数从42天减少至35天,是17年来销售用时最短的1月。
- 奥克兰的平均销售天数,从43天减少至35天,是6年来销售用时最短的1月。
丰盛湾、霍克斯湾、马纳瓦图/旺加努伊、北地、塔拉纳基、塔斯曼和怀卡托七个地区创下了自REINZ有记录以来1月份单月平均销售天数最低的纪录。此外,西海岸和惠灵顿也分别创下了25年和37年以来,1月份单月平均销售天数最低的纪录。
库存水平同比下降,但环比上升
如果说1月份有什么利好消息,那就是1月新西兰可售住房总数虽然比去年同期减少了20.6%,从19,488套下降至15,480套,但比去年12月的历史最低库存水平有所提高。
与2020年1月相比,全国没有一个地区的库存量上升。马纳瓦图/旺加努伊地区的房屋库存量周期仅为4周,为全新西兰最低水平,也是该地区有记录以来的最低水平;塔拉纳基库存量周期为5周,位居第二;惠灵顿库存量周期为7周,位居第三,这也是惠灵顿6个月来首次没有在这项数据上垫底。
自有记录以来拍卖比例最高
1月份,共有796套住房经拍卖成交,占总销售量的16.1%,而去年同期该比例仅为6.5%(312套)。这是自有记录以来拍卖销售占总交易量比例最高的一个1月。其中位居前两位的地区分别是:吉斯伯恩,拍卖占比32.1%;丰盛湾,拍卖占比28.9%。
- 全国除奥克兰以外地区通过拍卖售出的房屋占比1%,高于去年同期的3.4%。
- 奥克兰位居全国第三,拍卖交易比例为6%(516套),高于去年同期的14.3%(194套),并且是有记录以来拍卖交易比例最高的1月。
价格区间基本四等分
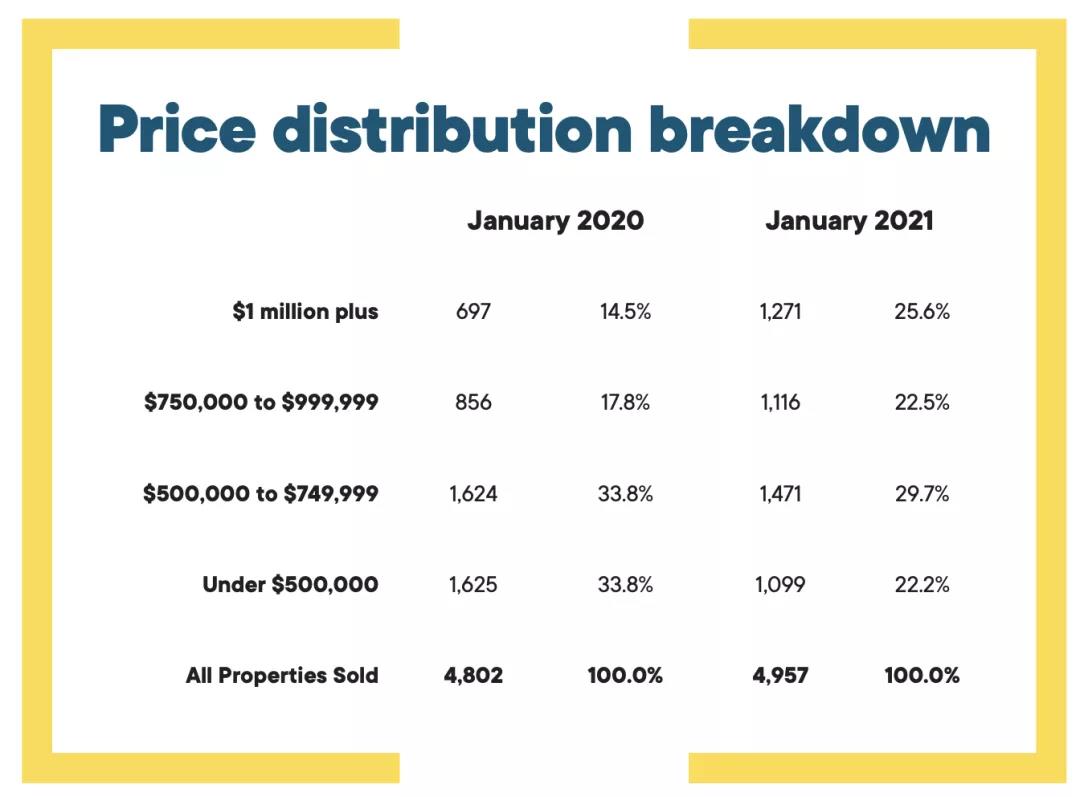
1月份在新西兰全国售出的房屋中,售价低于50万纽币的数量,从2020年1月占市场总量的33.8%(1,625套),下降到2021年1月的22.2%(1,099套)。
50至75万纽币区间内的房屋数量从33.8%(1,624套),降至29.7%(1,471套)。
在高端市场,售价在100万纽币或以上的房屋在市场所占的比例,从2020年1月的14.5%(697套),增加到2021年1月的25.6%(1,271套)。