
商业地产空置率有所上升?COVID-19不做背锅侠
虽然这两天奥克兰没有新增社区病例让大家悬着的心略微松了下来,但突如其来的三天LV3,还是让“疫情可能带来的经济影响”又一次成为人们谈论的焦点。高力国际2月份的商业地产报告显示,也许无论经济好还是不好,影响市场总是有太多综合因素,而我们都把COVID-19的影响想得过重了。
在2020年里,商业和工业物业的空置率均有所上升。虽然COVID-19对经济的不利影响是显而易见的原因,但是,在疫情爆发之前的其他一些市场动态(例如,空置率当时处于历史低位、新建设开发项目的增加等)也不无推波助澜的作用。而且,尽管总体呈上升趋势,但空置率变化的程度在各个市场领域和地区均有所不同,高力国际对奥克兰和惠灵顿两地的商务、工业和零售业房地产市场有关空置率的调查结果显示了这种较明显的差异性。
{ad}
商务楼:高端物业仍供不应求
- 惠灵顿优于奥克兰
2019年12月至2020年12月之间,奥克兰CBD的总体空置率从4.7%增加到8.8%。在惠灵顿,同期的空置率增长较为缓慢,从6.1%上升至6.9%,这可能与当地政府部门承租率较高,因此受疫情和经济波动影响较小有关。预计在2021年,两个中心城市的空置率都还将会有进一步的增长。
在需求旺盛和供应不足的推动下,这两个中心城市最近的建设开发活动都较为活跃。虽然2020年奥克兰和惠灵顿CBD的商务楼存量分别仅增加了近50,000平方米(约占总量的3.5%)和45,000平方米(约占总量的3.2%)。但一些曾被搁置的项目正在陆续恢复开工,上市商业地产公司Precinct Properties开发的新楼盘项目已开始招商活动,预计可在2023年第四季度开始入驻。这两个楼盘将可提供约16,500平方米的建筑面积。
- 高端物业优于普通楼盘
租用企业采取了更灵活的工作制度和安排,将会对商务楼的空置率产生长远的影响。作为员工、租户和业主的共同需要,灵活性将是2021年市场的主要驱动力。在较为抢手的高端物业市场,转租的选择权也成为了可能,这使得许多公司得以借机会改善了租住条件。因此,未来空置率的增长,将主要集中在次一级楼盘的市场,高端物业仍然将会供不应求。
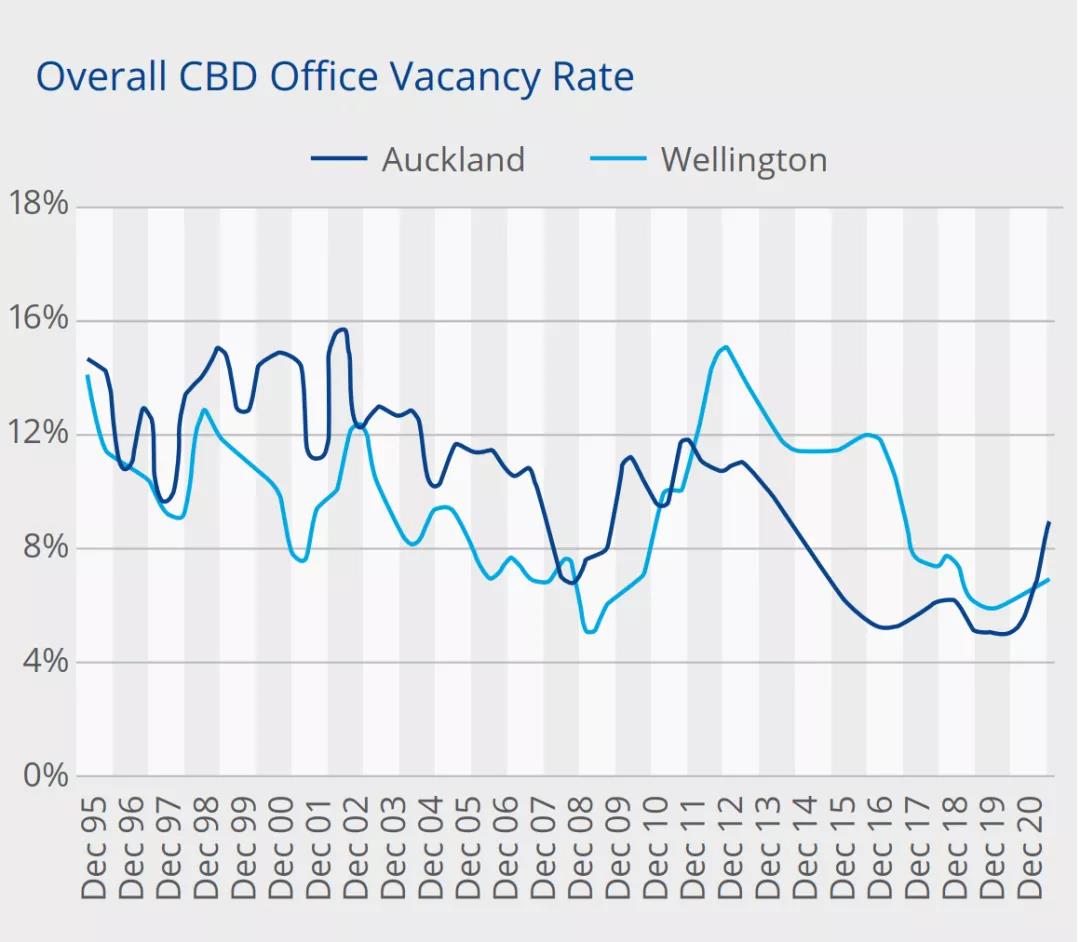
尽管由于远程居家办公人数的增加以及一些租户持较为谨慎的态度,导致了空置率的上升,但预计在未来五年中,商务楼的建设开发仍将非常活跃。经济和商业的前景,也充分证明了这一乐观情绪。值得关注的一项指标是新西兰统计局报告的就业人数的最新数据变化。目前仍处于变化的初期阶段,总体的增长率仍低于COVID-19疫情之前的水平,但是已有趋势显示,对于商务楼盘的需求正在回升。
工业地产:微弱上升已近尾声
- 小幅上升仍处历史低位
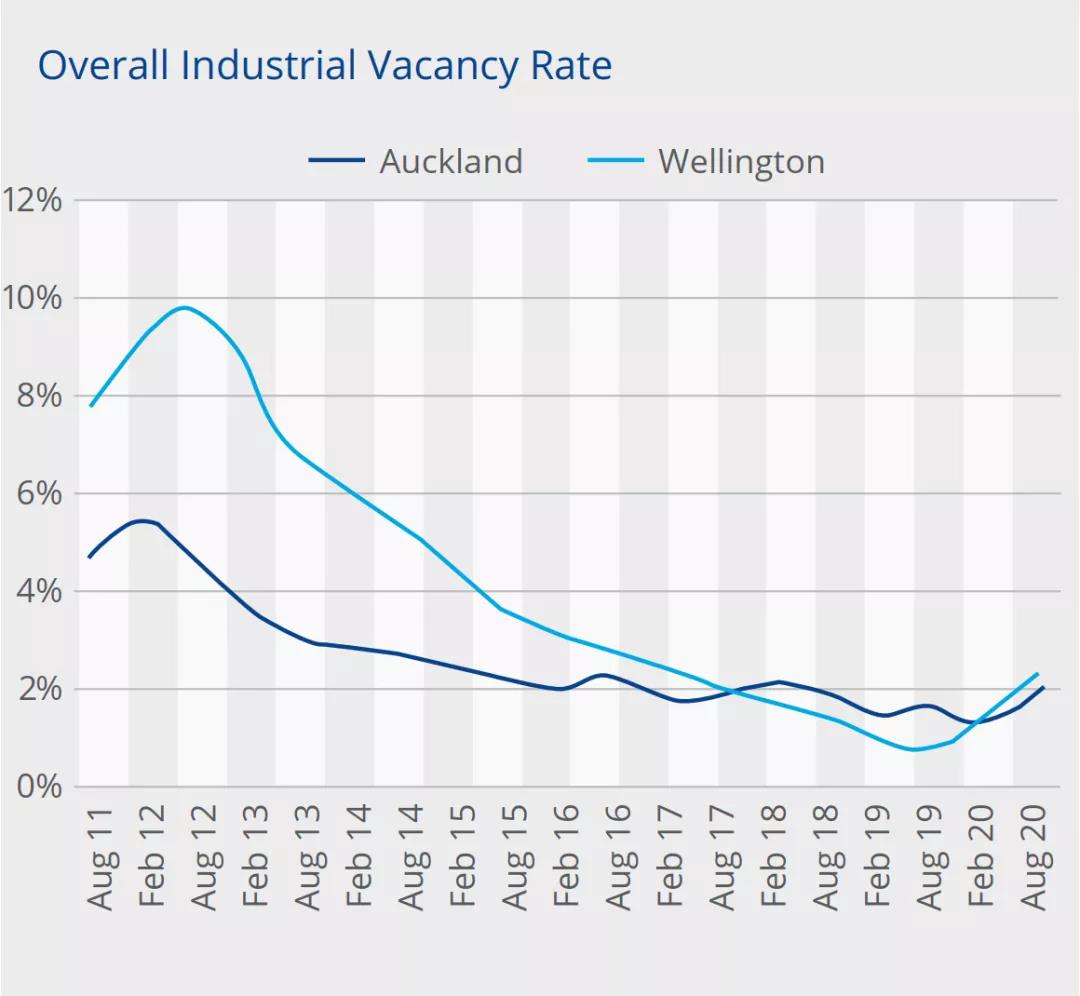
在过去的一年中,奥克兰和惠灵顿的工业房地产空置率,均处于历史低位,仅出现了小幅的增长。
截至2020年8月,奥克兰地区的总体空置率从1.7%上升至2.1%。惠灵顿的空置率在2020年11月达到2.4%,而前一年同期为0.9%。两个中心城市的库存水平都有所增加,在奥克兰和惠灵顿,分别相应增加了约125,000平方米和20,000平方米。
但是,空置率的上升趋势可能正在接近或已经结束。经济的快速反弹、在线零售业的增长、建筑行业的蓬勃发展,以及政府在基础设施项目上的大量投入等利好的前景,正在增加租户对于工业用房的需求。
- 投资者信心指数还将攀升
租赁的市场基本面强劲,空置率保持在较低水平,租金上涨趋势强劲,这大大支撑了投资者对于工业地产的乐观情绪。高力国际最新的投资者信心调查结果显示,全国投资者对于工业地产信心指数的净值为45%(乐观人数减去悲观人数后的净值),其中,对于奥克兰市场的市场信心最为积极,有54%的净投资者相信租金和资本价值将会攀升。对于首都惠灵顿工业地产的信心指数净值为49%,紧随奥克兰之后。鉴于目前的市场条件,可以预见这些数值在2021年里还会进一步上升。
零售业:呈明显两极分化态势
- 救助措施缓解空置率增长
COVID-19疫情既加速了零售业房地产市场已有的变化趋势,又制造出了新的阻力。后一项变化的主要因素是lockdown封锁和边境关闭,尤其是边境关闭限制了海外游客和留学生的入境。
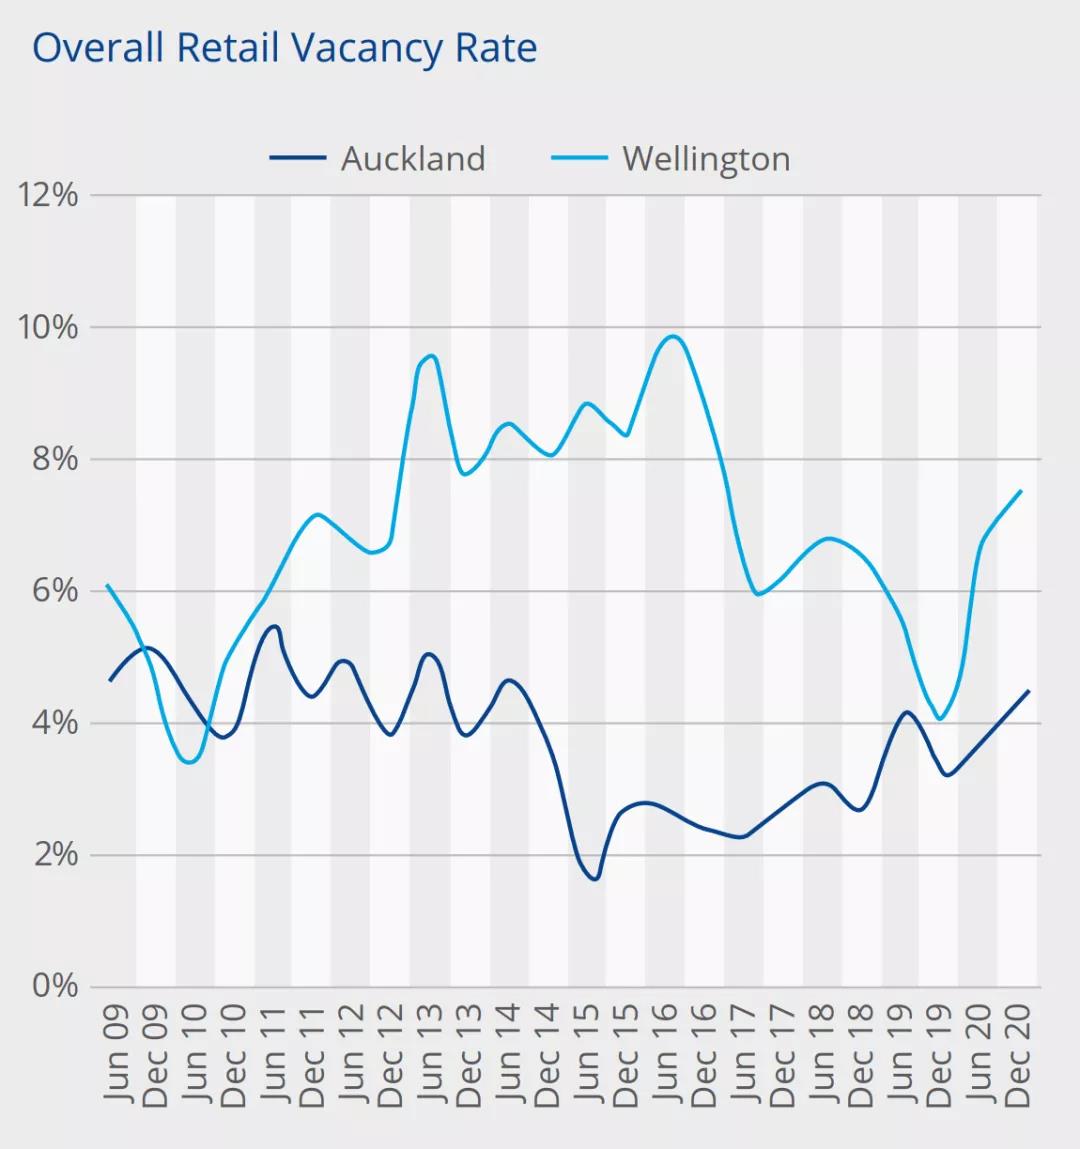
惠灵顿和奥克兰的空置率都有所上升。在惠灵顿,截至2020年12月,空置率由前一年同期的6.7%增加到7.6%。同期,奥克兰的空置率从3.8%增至4.5%。如果没有政府和储备银行及时采取的救助措施,其增长幅度无疑还将更高。
幸好,2020年最后几个月,消费的增加对零售行业提供了积极的支持,其中2020年最后一个季度的银行卡电子消费数额,比前一年同期增长了8.16亿纽币。
- 大型零售物业需求增长
但并非所有零售房地产领域都面临着同样的困难,在度过了充满挑战的2020年之后,分化的零售行业已经出现了一些明显的赢家。新西兰统计局发布的最新数据显示,2020年12月的核心零售业银行卡消费总额为66.8亿纽币,比前一个月增加了11.4亿纽币,比2019年12月增加了4.8%。日用商品和耐用商品的消费增长最大,新西兰人在酒类、超市和杂货等商铺的消费大大增加。餐饮行业的消费也创下了新的里程碑,首次突破10亿纽币大关。非食品和饮料类的大型零售业也效益大增,家具、电器和五金类的消费强劲,与2019年12月相比增长了12%。
投资者也在广泛地寻找各种机会。其中,投资者对于大型零售物业需求的显著增加,就是一个典型的例子。对于高端购物中心的支持也越来越普遍,许多购物中心在2020年都对价格进行了调整。