重大调整!四项调控重拳控市!业内:热度必然被控制,但房价将不降反升
作为今年房市调控的重头戏,今天上午9点,总理Jacinda Ardern和住房部、财政部、税务部部长 在今天召开的新闻发布会上联合宣布了一系列房地产调控新政。总理Ardern讲到,将从增加住房供应,抑制投机者炒房等放面进一步加强楼市调控。
我们从今天政府发布的调控政策中可以看到,这一次针对房屋市场主要颁布了4大新政,主要包括如下:
1、将明线测试时间从5年延长至10年
2、消除利息可扣除漏洞
3、解除首套房价格和收入上限
4、投入38亿纽币作为房屋加速供应基金
{ad}
政策解读
对措施(1)的解读
将明线测试时间从5年延长到10年实施时间:3月27日
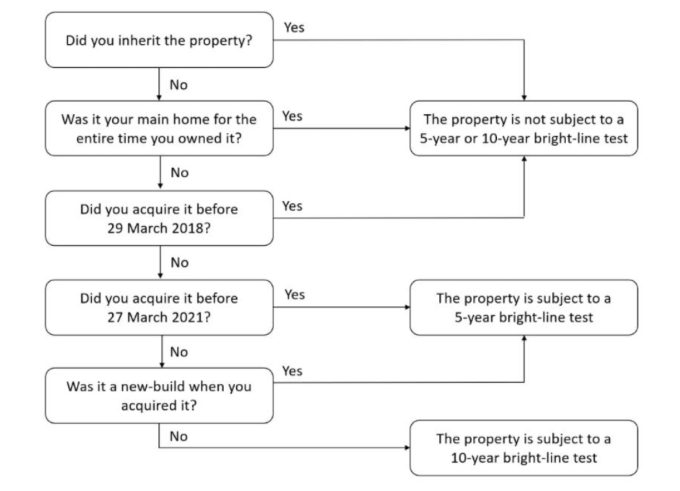
2018年3月8日,新西兰政府正式通过了新的明线测试法案,将明线测试的期限从之前的两年延长至五年,从此投资房若交易未满5年再次出售,就将被征收资本利得税。 三年后的今天,新西兰政府宣布再次重度出拳延长明线测试时间,新规规定从3月27日当天或以后购置的房产,将统一按照10年期明线测试时间来执行。 也就是说,从此投资房若交易未满10年再次出售,就将被征收高达33%的资本利得税。而值得关注的是,对新建投资性房地产的测试将继续保持在5年,家庭住房和财产继承类的房屋继续免于明线测试。
以下这张图教你如何看懂明线测试时间:
影响人群:投资者
此次延长明线时间至10年,对于纯碎的投资者来说将会造成影响。 照现行政策,如果房产主在5年内买卖同一所房屋,须缴纳33%的资产利得税,而从3月27日起,明线测试时间从之前的五年延长至10年,也就是说一套投资房“握”在投资人手里的时间将会是10年的期限,对于那些“热炒热卖”的投资者来说,大量资金将遭遇长时间的捆绑,对房市投机者而言无疑是一个重大的打击。 但行业人士分析,这将导致市面上很多人长期持有住房,租金也会在未来不断增长。
对措施(2)的解读
消除利息扣除漏洞
实施时间:10月1日 这一新政的公布,将使房产投资者在计算税款时,将无法再将利息支出与租金收入相抵。这项立法将从10月1日起实施。 在今天的发布会上我们同时了解到,目前政府也正在考虑“堵住”向投资者仅付利息的抵押贷款方式。值得关注的是,储备银行称将在5月份向政府汇报可能出台的债务收入比(DTI)限制和仅限利息抵押贷款限制措施。
影响人群:投资者
对于投资者而言,目前政府的调控措施正在逐渐“堵住”市场上投机的行为,比如消除利息扣除、以及正在考虑消除的“仅支付利息”的抵押贷款模式。行业人士分析,如果以上这三项措施全部颁布,那么投资者即将迎来房市的重击。
对措施(3)的解读
首套房价格和收入上限解除
实施时间:4月1日 使更多的首次购房者将有资格获得现有的“首次购房补助金”和“首次购房贷款”
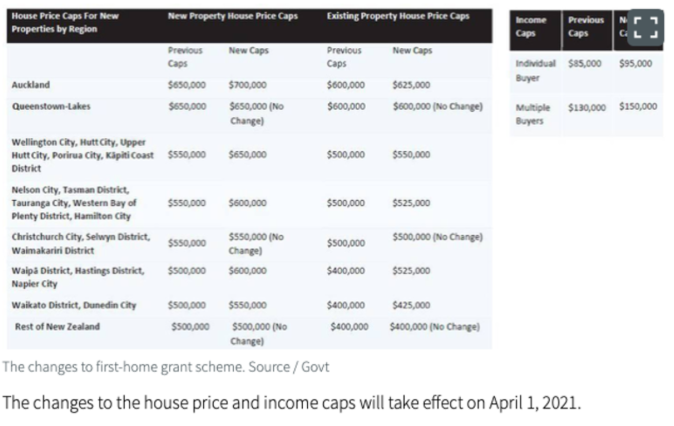
今天的这一新政的公布,使获得这项补助的单个最高收入将从原来的8.5万纽币提高到9.5万纽币,对于两个或两个以上的买家将从13万纽币提高到15万纽币。这些修改将于4月1日生效。具体补助如下:
1、补助金为符合条件的首次购房者提供高达5,000纽币的个人购房资金,为两个或更多购房者提供高达10,000纽币的购房资金。
2、全新房屋的购房者个人最高可获得10,000纽币,两个或更多购房者最高可获得20,000纽币。
值得关注的是,在“首次购房贷款”下,买家只需要支付5%的首付,首次住房贷款由选定的银行,房屋协会和信用合作社发放,并由住房和社区担保。
可使用政府补贴购买住房的价格上限将取消如下: