
GDP今年迎来首次上涨!银行上调抵押贷款利率已经箭在弦上!
上周,根据新西兰统计局(Statistics New Zealand)的最新数据表明,新西兰截止今年3月份的第一季度GDP实现了1.6%的增长,这一增长是在2020年12月(第四季度)下降1%之后出现的首次反弹,而受到GDP上涨的影响,银行对抵押贷款利率的上调似乎成了“箭在弦上”的事情。
新西兰统计局高级经理Paul Pascoe表示,“尽管目前边境依旧处于封锁状态,但第一季度GDP的增长反映了全国范围内经济正在广泛复苏之中。”
截止到今天,新西兰已经连续3个多月实现了社区零感染,鉴于新西兰境内对疫情的成功控制,人们户外活动不断增强,导致服务业和零售行业在第一季度的GDP中实现了1.1%的增长占新西兰总经济的三分之二。
该报告指出,新西兰人打开钱包,用于住宿、外出就餐、家具、音响设备和汽车等方面的家庭支出增长了5.5%,这也是导致服务行业在第一季度的GDP中上升的主要原因。
“这对零售行业、餐饮和住宿、以及批发行业带来了好处。”Paul Pascoe讲到。
其中GDP增长强劲的主要行业包括:
- 服务行业:餐饮、住宿、零售;
- 建筑行业;
- 生产行业:
- 商业服务;
- 批发贸易;
- 媒体和电信行业;
- 医疗保健;
{AD}
值得注意的是,建筑行业在2020年12月的第四季度下降8.4%之后,截止到今年3月上升了6.6%。其中住宅建筑施工、建筑服务、和土木工程施工等这几大细分行业是这一增长的有力贡献者。
新西兰统计局表示,“建筑业已经恢复到接近创纪录的活动水平,尤其是住宅建筑工程量创历史新高,为建筑业的整体活动做出了上升贡献。“
ASB资深经济学家jane turner表示,“本次公布的2021年3月第一季度的GDP增长结果是一个非常大的惊喜,这同样显示出了国内需求强于预期。”
2020年在疫情对全球经济冲击之下,央行实施了一系列宏观调控措施来确保新西兰经济的稳定性,包括大量发行债券、降低房屋贷款利率等措施,但随着今年GDP的增长,央行提高官方现金利率(OCR)、推高利率的可能性将越来越大。
上周,就在GDP公布的同时,一年期隔夜利息(one year swap rates)上升了8个基点,达到了自2020年4月以来的最高水平;两年期隔夜利息(two year swap rates)上升了16个基点,达到了自2020年3月以来的最高水平。这些迹象已经表明,在经济复苏强劲的影响下,中央将对利率做出调整。
经济学家们表示,“鉴于不断上升的利息,已经逐渐推动长期固定抵押贷款利率的上升”
目前,很多人开始担心这些利率的上升是否会对1年期和2年期住房贷款利率产生同样的影响,因为这部分人中34%的固定抵押贷款利率将在未来6个月内到期,另外的37%固定利率将在6到12个月内到期。
如果根据新西兰央行的预测,4年内OCR将达到2%(见下图),要达到这一目标,则需要从2022年初开始在当前水平上逐步提高0.25%。虽然,银行经济学家对何时开始上调OCR的预计各不相同,但大致认为会从2022年第一季度开始上调OCR可能性最大。
同样,在OCR的不断上调趋势下,抵押贷款利率的上调也会随之而来。
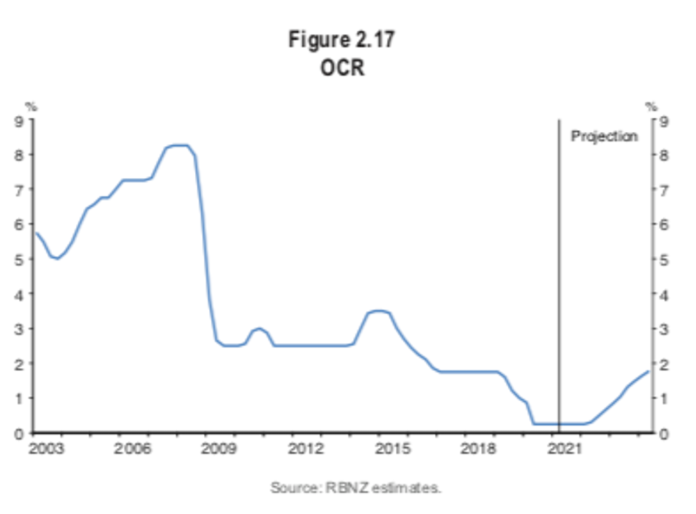
短期利率或将在12个月内出现大幅上涨
Interest.co.nz的专家表示,“短期利率可能会在接下来的12个月内大幅上涨,如果借款人在现有抵押贷款利率合同到期前采取行动,将固定利率现在锁定3年、4年或5年之内,将会是最明智的做法,否则未来或将付出的更大的经济成本。
目前,主要银行的2年期固定利率为2.55%至2.59%,5年期的固定利率约为3.69%,超低利率已经持续了相当长的一段时间,而制定者(央行)也正在寻找“合适”的机会改变这一现象。
很多人同样指出,由于目前全球仍面临疫情带来的金融危机,银行把2年期利率调整到5%,5年期利率的调整到6.5%,回归到“旧常态”的可能性非常小,但同样有一部分人会指出,经济未来变化的风险是向上的,市场(和监管者)往往会出现超调。
为了把控未来不确定性的风险,Interest.co.nz表示,
“借款人可以选择一个相对较低的确定利率,固定在5年之内,来应对利率即将上涨的风险。”
尽管距离达到OCR的设定目标值(2%)还有几年时间,但由于OCR的不断上调,可能会使短期利率至少增加1.75%。按此计算,一年期利率2.19%会接近4%,其他期间的利率则会接近5%,而对于长期利率,不仅受到央行政策设置的影响,还会受到国际形势的影响,这使得更难预测。
如果市场一致推高短期贷款利率,那么现有的低利率机会可能不会持续太久。这里笔者建议大家,最好找一位专业的人士寻求一些专业建议,他们可以帮助借款人根据自己的财务状况做出正确的判断。
结语
超低利率属于市场“特殊”时期的产物,也是央行对经济市场使用的一种宏观调控手段。一段度过这段“特殊”时间,决策者们将又会重新考量和评估。目前,随着疫情对全球影响范围的减少,在新西兰GDP不断上涨之下,银行对抵押贷款利率的上调只是时间问题,根据当前经济发展的形势来看,也是大势所趋。而对于借款人来说,敏感的市场洞察力才是最终做出决策的关键。