
百万联排48小时售空!史上最火的联排贷款答疑一篇搞定!
上周末,房产中介Ray White Kemeys Brothers公司在惠灵顿Days Bay的10套联排别墅都在48小时内签下了合同。这10套联排别墅将于2022年完工,其中的3套两居室房产售价超过了$97.5万,另外7套三居室联排别墅的售价则在$120万及以上。
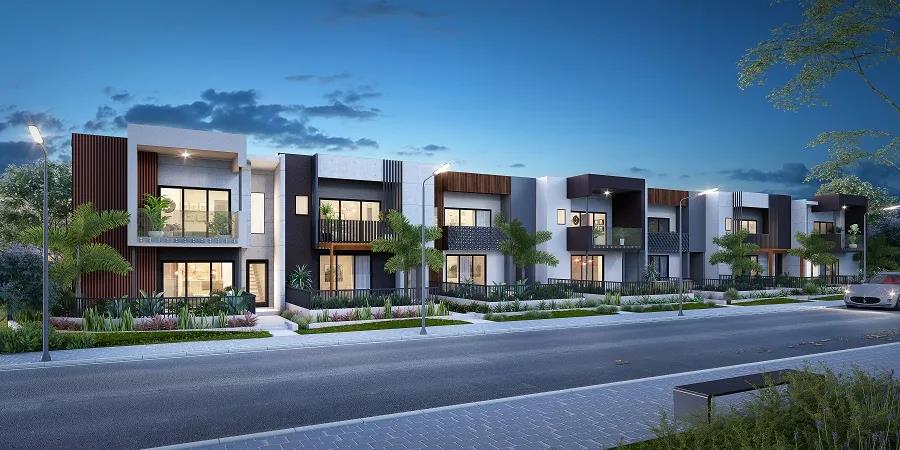
新西兰全国的Lockdown限制并没有减缓房地产市场的购买需求。而随着房市的走俏,房价的上扬,我们不难发现联排别墅(Terrace House)成了近期的一大热门。
根据8月19日发布的最新Trade Me房价指数,新西兰7月份的房价出现了空前的增长:全国城市地区(urban)房产(公寓、联排、unit平房)要价达到了历史最高水平,为$69.77万。联排的平均要价同比上涨了26%,达到$81.75万的历史高点。
对于大量买不起二手大地House的年轻人来说,联排让他们终于有了购买人生第一套房的机会;许多投资者选择联排,是认为其性价比高、投资回报率高。而有远见的开发商则早就看准了联排的综合优势和市场前景,据数据显示在过去几年里,联排已经占到奥克兰地区发放建筑许可总数的四分之一。
众人拾柴,使得投资兴建联排别墅成了近年来的主导趋势。然而,兴建中密度住宅虽然回报率高、前景上佳,但在建造过程中面临的挑战也更多——资金就是其中最重要的一环,而贷款更是重中之重。
《逸居》小编专访了华融信贷(Plaxo Mortgages)的资深专家York Zhang(张勇),把开发联排的贷款问题条分缕析、解释清楚!
{ad}
逸居:银行对于所谓的小、中、大型联排是怎么划分的?
York:这是我在做联排的建筑贷款咨询时经常遇到的问题。一般来说,银行贷款部门对联排开发的规模划分有2个标准——项目的数量或金额。
银行审理贷款申请时,会根据项目的规模分到不同职能的部门进行审批,如residential部、business部、Property finance部等,每个部门的职能和权限有所不同。处理贷款申请的部门级别越高,批贷款的难度就会越大,要的资料就会越专业、越多。
每个银行体系不同,部门的名称也有所不同,但是不同银行的相同级别部门所具有的职能类似。以BNZ为例:
- 盖4套以下的联排就被认为是小型开发,贷款申请由business部门处理;
- 盖4套以上的联排,都要由Property finance部门处理,其中:
1) 盖4个-10个或者一千万以下属于中型开发;
2) 盖10个以上或者一千万以上,抑或是3个block以上属于大型开发。
逸居:联排的建筑贷款可以贷的比例是多少?
York:联排的建筑贷款一般有两种计算方式:项目成本LTC(土地价值+建筑总成本)的百分比、项目估价的百分比。
从银行贷款的话,一般可以贷到:项目成本的70% ,或者项目估价的65%(不包括GST)。
而金融公司一般要考察开发项目的位置、相关建筑公司和管理公司是否有经验等指标。如果是被认为是比较好的项目,可以贷到项目成本的75%左右(特别好的项目也有可能更高);一般项目可以贷到项目成本的65%左右,有些项目也可以贷到项目估价的65%(不包括GST)。
逸居:我手里要有多少自有资金就可以开发一个联排项目了?
York:根据第二个问题中我们讲到的联排开发从银行的可贷款比例来计算,自有资金达到项目成本(包括土地的价值贷款)的35%-40%是比较有保证的,因为建筑项目会遇到很多不确定因素,所以资金充分是非常最重要的。较好的项目,有30%的资金也是可以的。
逸居:开发联排的土地有贷款和没有贷款,分别有什么影响?
York:所有的建筑贷款在计算项目成本的时候都包括土地的成本,也就是说,如果土地本身没有贷款,就意味着开发商已经投入的自有资金高于有贷款的土地。
例如:土地价值$80万+建筑总成本$180万,项目总成本$260万
如果土地没有贷款,就意味着你已经投入的成本为$80万,即项目30%的成本已经付了。根据第二个问题我们谈到的,从银行贷款一般可以贷到项目成本的 70%,那么相当于可以将建筑总成本$180万都可以通过贷款来解决。此外,因为土地没有贷款,还可以top up 40%的钱出来,可以用于后续的建筑或者材料准备的部分。
如果土地本身也有贷款,那么,可以贷出的额度=项目总成本*70%-土地贷款总额。在这个案例中,假设土地贷款为$30万,那么可以贷出的总额就是$260万*70%-$30万,即$152万。此外,如果土地已增值,还可以利用增值部分做top up贷款,具体的贷款额需要咨询贷款经纪,根据具体情况具体计算。
逸居:我手里有资金,我能不能先自己盖一部分,等钱用完以后再来贷款?
York:最好不要这样操作,这样后续无法贷款的风险极大。
一般来说,所有的开发项目必须先申请贷款,再开工。手里的自有资金可以等贷款批下来以后,根据银行的要求再进行合理的安排。
已经开工的项目后续需要钱,银行基本是不批贷款的,这是银行风险把控的一种方式。例如,只盖了三分之一或者一半的项目,贷款的可能性是极低的;如果已经付了大部分款项,只是收尾的时候有所欠缺,那么还有可能可以贷到款。
最好不要这样操作,这样后续无法贷款的风险极大。
一般来说,所有的开发项目必须先申请贷款,再开工。手里的自有资金可以等贷款批下来以后,根据银行的要求再进行合理的安排。
已经开工的项目后续需要钱,银行基本是不批贷款的,这是银行风险把控的一种方式。例如,只盖了三分之一或者一半的项目,贷款的可能性是极低的;如果已经付了大部分款项,只是收尾的时候有所欠缺,那么还有可能可以贷到款。
逸居:建联排贷款时,必须满足银行对于该项目预售的要求,这些要求具体是什么?
York:一般有两种情况:需要满足预售金额要求或项目数量要求。
金额要求:银行一般会要求预售金额和贷款数额等同,即:借$1000万要预售$1000万(不包括GST)的项目。根据项目的好坏,评估风险的结果不同,还可能要求预售金额达到贷款额的120%-200%,即借$1000万,可能要预售$1200万-$2000万,银行才会放款。
项目数量要求:要求预售项目数量达总数的50%以上,如盖10个联排,需要预售5个以上,这一要求的目的通常是衡量借款的金额和项目的开发成本的比例。
在银行预售的条款中还需要注意以下几点:
1)关于预售条款,出于对风险的严格把控,银行会对项目的律师有要求。要求开发商一定要用银行qualify lawyer,律师必须要有做过预售条款经验,否则银行会要求客人换律师。
2)关于日落条款sunset day,出于对风险的严格把控,银行也有严格的要求。银行会要求律师在合理范围内把日落条款的时间尽量放长,比如大型联排项目开发商认为我的项目需要一年半肯定就能落定,但是银行根据风险控制和多年的经验把控,认为这样的项目你至少需要2年半的时间,那么开发商就需要将合同中的sunset day延长到2年半,这其中疫情或其他不可抗拒因素的影响也会被要求延期sunset day,这些意外导致的sunset day顺延会包含在合同里。
3)预售(Pre-sale)的数量,银行也会有严格的要求。每个买家只认2个,也就是说如果卖家要盖100套联排,每个卖家最多只计算买2个,买3个也算2个,买5个也算2个,这是银行风控的一种,谨防制造假的预售数量。
逸居:如果我不想预售是不是只能去金融公司 ,那么金融公司的放款可以是一次性的吗?
York:是的,银行的联排建筑贷款如果是商业用途需要有预售,如果不想预售可以选择金融公司。所有建筑贷款都是阶段性放款,无论是银行还是金融公司都不会一次性放款。
除非贷款申请者有其他没有贷款的物业如自住房、其他投资房等可以进行联合抵押,才有可能一次性拿到一笔金额较大的款项。
逸居:我的项目是多个联排项目一起开发的,比如同时开发3个block,前面是4个联排、后面6个联排,再后面还有8套联排。我是一起盖容易贷款,还是分开来一排一排贷款更容易?
York:首先,我们明确前提:一个项目、一块地上的3个block或多个block。
能不能分开借钱取决于项目的consent是否是一起的 、最后的title是否是一起拿的。
如果consent是一起的,那么不能分开贷款;如果后面的block不盖完无法拿到前面block的title,那么不能分开贷款。
这个问题非常的复杂,需要找专业的贷款经理一一查看consent、合同及项目规划等资料,不然很有可能后续拿不到title,导致资金断裂。
专家介绍
York Zhang 张勇
华融信贷 (Plaxo Mortgages)董事长
2006年,York Zhang(张勇)创立了华融信贷 (Plaxo Mortgages),为华人提供房屋、建筑、商业、土地开发和汽车及大型设备等各类别贷款。结合贷款经纪的专业知识和个人在新西兰的生活经验,York Zhang希望借助华融信贷 (Plaxo Mortgages)的平台,向市场推出更多符合华人特点和需求的产品,培养出更多优秀的贷款经纪人,为华人的资产释放出更多再投资的资金。