
行业大咖为您解读不一样的“房屋股权共享购买计划”
小编最近两天留意到朋友圈铺天盖地的在热议“新西兰要大踏步进入‘共产主义’了!
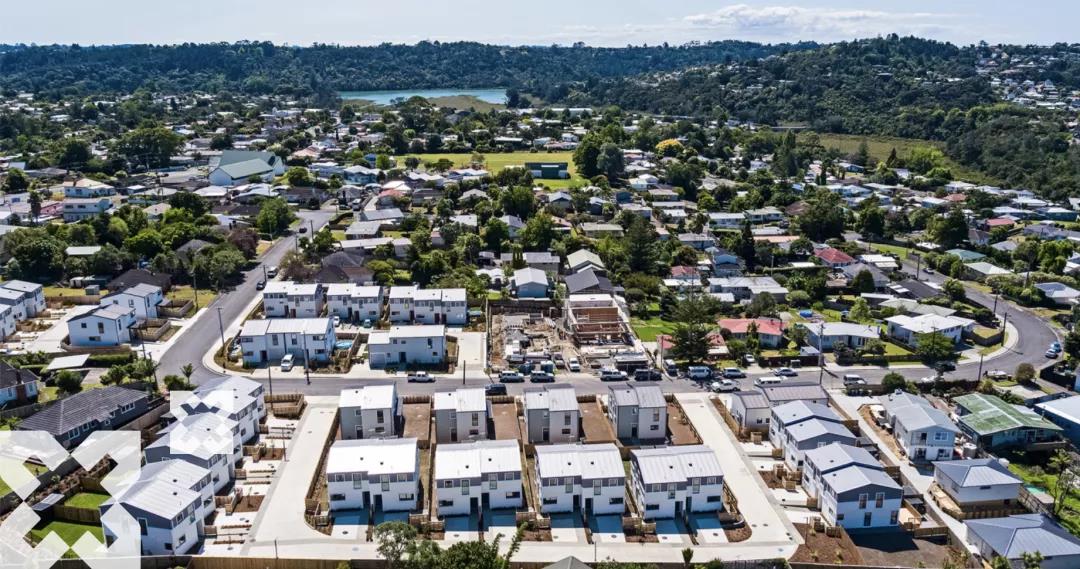
买房首付都有政府来出了!”“跟着政府一起投资买房,这生意肯定不亏,我再也不用担心房价会跌了!”好嘛,在全民买房的道路上,新西兰政府再次“路见不平,拔刀相助”!不过别急,是不是真能实现“共产主义”,这个有待观察,小编先带大家来了解一下,这个Kāinga Ora到底是个什么组织,它背后的动机是什么?
Kāinga Ora的毛利语意思是:通过地方和社区来实现(家的)安康。
Kāinga Ora汇集了包括Kiwi Build、新西兰住房局及其开发子公司Hobsonville Land Company的人力和其他资源。他们联合起来的目的是为了使政府在新西兰的住房和城市发展方面的努力更有凝聚力,更快实现政府的规划中的首要目标。这些目标包括解决住房供求关系问题,并使新西兰人更容易负担得起住房。
Kāinga Ora有两个关键作用。
{ad}
1
一是作为一个世界级公共住房的“房东”;Kāinga Ora为约187,000名公共住房租户提供租赁服务,并维护和开发约65,000套公共住房,同时还提供房屋所有权和其他服务。我们专注于优先考虑租户的福祉,并为租户提供优质、温暖、干燥和健康的房屋。
2
二是与开发的社区、毛利人、地方和中央政府以及其他方面合作,开展各种规模的城市发展项目。Kāinga Ora也专注于提供高质量的城市发展,将住宅与就业、交通、开放空间和社区所需的设施联系起来。这包括加快提供可建设的土地,并建设不同类型、规模和使用权的住房组合,包括公共住房、可负担住房、首次置业者住房和市场住房。
在未来的四年里,Kāinga Ora每年将净增1100套住房,建设计划占新西兰住宅建设的7%。总资产价值268亿纽币。
2019年底政府提出了一个补充法案,政府兑现了称之为“不同合作方式的权力”——房屋股权共享购买计划。这个计划的核心是购房者将需要在未来数年内逐步回购Kāinga Ora的股份。Kāinga Ora将可以提供高达200,000纽币或房屋购买价格的25%,看哪个实际金额更低为准。申请人需要获得参与这项计划的银行(BNZ和Westpac)的抵押贷款批准,并且他们需要至少5%的首付。
当然,买家需要满足特定条件符合标准才有资格参加该计划,该计划还附加了许多限制。 买家的家庭总收入(税前)需要低于130,000纽币。 他们要么需要是首次购房者,要么是目前他们没有房屋且可变现资产价值不超过他们所购买地区房屋房价上限的20%。 他们买的房子必须是新建的。不过,Kāinga Ora表示,住房和城市发展部将考虑允许买家在“个案个例的基础上”也有机会购买现有房屋,如果在该地区的现有房屋建成不超过一年。
房主不能出租房子,但可以找室友或寄宿房客。只要Kāinga Ora拥有房屋的一部分股权,房主在出售房屋之前需要获得Kāinga Ora的批准。出售所得将按各方的股份比例分配。房主还需要承诺在房屋里居住至少三年。如果他们的情况发生变化,他们需要在那之前搬家,他们就必须和Kāinga Ora申请,Kāinga Ora将在“个案个例的基础上”评估情况。在对房屋进行装修或任何建筑工程之前,房主还必须获得Kāinga Ora的批准。他们必须允许Kāinga Ora进入并检查房屋,以便进行任何房产的维护和修理。
对于此发展计划,小编还是心存疑虑,毕竟当年工党政府也是信誓旦旦的宣布了10年内建造10万可负担住房的“Kiwi Build“计划,而后又不得不取消了这一目标过于“雄心勃勃”的计划。那么,对于这次政府的“房屋股权共享购买计划”是否真的有可操作性且能够彻底的帮助新西兰无数租房者实现首套房购房梦想呢?逸居新西兰连线了房地产行业内几位建筑业资深从业者为大家做深入解读:
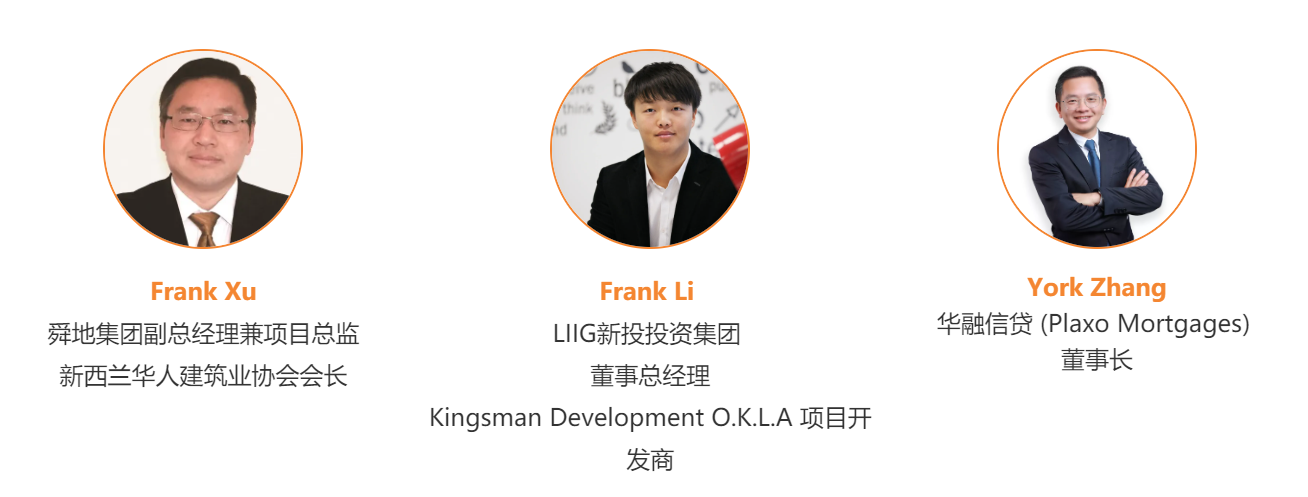
Q1: 最近两天的标题都是新西兰迎来房屋共产时代,真是这样吗?您如何解读此计划?
Frank Xu:我不认为进入了共产时代,现在市场上的房价是远远高于kiwi build 所限定的这些价格, 这个政策是有利于让首次购房者能买得起这些市场价值的房源。
Frank Li:我觉得这个计划还有很多未知因素,我们还不清楚,例如:该计划受益人群的面积到底有多广,是否符合条件的人都能申请?需要排多久队?政府对补助总量有限制?
York Zhang:对于我们做贷款经纪而言,通常房贷额需要申请到房屋总价的80%,对于普通老百姓来说20%的首付也是一笔不小的数目,长久以来,我们公司帮助过不少客户,他们需要去申请90%甚至更高的贷款金额,比方说我们的“白领贷”产品就是帮助广大工薪一族实现买房梦想,现在政府有了这个政策以后,降低了首付门槛。
Q2: 此计划的推出是否会影响到正常的房贷市场,这些申请人是否不需要mortgage broker了?只有BNZ和Westpac参与此项计划是否具有垄断性,对其他银行不公?
York Zhang:这个政策对于我们broker来说应该是积极的,首先,政府要审批首次购房者的贷款资格,第二,需要银行配合批贷款,第三,还要找到合适的房子。我认为我们broker在这个链条里面扮演着一个很重要的角色,我们会变的更忙来帮助更多的首次购房者实现购房梦想。对于他们来说,第一次买房对很多方面都不了解,我们broker做了这么久可以给他们比较专业的建议和服务。目前来看只有BNZ和Westpac两家银行参与但是我相信随着政策的进一步实施,其他的银行也会跟进,这还需要一定的时间。
Q3: 您觉得对于您的公司和新西兰房地产市场价格影响大吗?
Frank Xu:这个新政策对一部分的符合条件的首次购房者购买新房是有帮助的,这是肯定的。另外,对这个市场的冲击是有限的,因为它用了一种更市场化的措施去帮助首次购房者能够负担得起现在的房子,它没有像Kiwi Build 那样用强制性去限制房价的方式,而是用了去补贴首次购房者去买得起这些房子,所以实际上是很好的一个政策。
Frank Li:我们作为开发商对于任何帮助民众更容易获得首套住房的政策都表示欢迎,但是政府需要把细则制定好,不能雷声大雨点小,或是最终只是极小部分人获利,缺乏公平性。
Q4: 此举会引发哪些负面效应?房价是否会因为次举措让更多人买不起房而不是真正有效维稳房价的举措?
Frank Xu:对于首次购房者来说,这还是一个不错的政策,也会增加这些人的购买意愿,但是,我认为对整体市场的影响非常小,无论是正面还是负面的影响都非常有限。同理,对于房价的维稳作用也非常有限,市场价格是主要由供求关系和建筑材料和人工成本所决定,然而,新的政策并没有很大程度来影响这两个条件,所以不会对房价产生大的影响。
Frank Li:正如我刚才说的,政府需要具体细则出台来回答我的以下几点疑问:
- 每套上限20万纽币是否全是纳税人的钱,那么是否合理,公平的利用是我们每个纳税人所需要关注的。
- 是否会造成短期房价的波动和供求关系的失衡?如100万以下的新房市场,这取决于政策涉及到的面有多宽。
- 如果辐射面较大,且由于购房者只需要支付5%的比例首付,政府来支付20万或25%比例的贷款,那么政策会迫使潜在购房者使用满额比例去只关注80万的新房,这会造成80万价位的房产紧缺,势必造成更低的价值房产的上涨,使市场上更难看到80万以下房产。
- 欠款的风险,由于剩下的70%仍然需要银行贷款,该政策势必需要在政府使用纳税人资金的同时,承担前15年的还款风险!假如出现购房者无力偿还银行贷款,政府是否会使用更多纳税人的资金来填补亏空?所以,政府需要承担的风险也是一个问题。
如果,这计划只对少数人谋利,那么将始终无法解决新西兰房产市场供需关系的核心问题。
York Zhang:我相信政府宣布这个政策应该有所考量,但是对于大部分人来说还是有帮助的话就是好的政府举措,而房价的涨跌,即使没有这个政策房价就跌了吗?也不见得。我们经常说需要一两百万才能买房,但是市场上也有两房,三房或者偏远的地区也有便宜的。总的来说,我认为这个政策是很正面的。