
四大银行定期房贷利率全线飙涨,投资者Refix周期到底该选几年?
上周四21日ANZ银行突然大幅提高了所有定期房贷利率,涨幅为45个基点一年期年利率从2.79%P.A.提高到了3.24%P.A.,而紧接着的22日周五一早,其他三家主流银行也同样提升了其各周期的定期房贷利率,
上周五,由新西兰华人建筑业协会(NZCBIA)发起,备受业内瞩目的“中密度住宅规划政策公开研讨会”如期举行,本次网络研讨会主要针对上周由工党政府与国家党共同提出的房地产建设新法案 -《住房供应法案》(Housing Supply Bill)进行了研究、讨论与解读。
上周四21日ANZ银行突然大幅提高了所有定期房贷利率,涨幅为45个基点一年期年利率从2.79%P.A.提高到了3.24%P.A.,而紧接着的22日周五一早,其他三家主流银行也同样提升了其各周期的定期房贷利率,以一年期为例:ASB银行提升了26个基点(2.99%P.A.至3.25%P.A.),BNZ银行提升了25个基点(2.99%P.A.至3.24%),Westpac银行提升了20个基点(2.99%P.A.至3.19%P.A.)坊间许多贷款经纪人惊呼,新西兰房贷利率已经彻底退出了“2.0时代”!(具体汇率请参考下图)
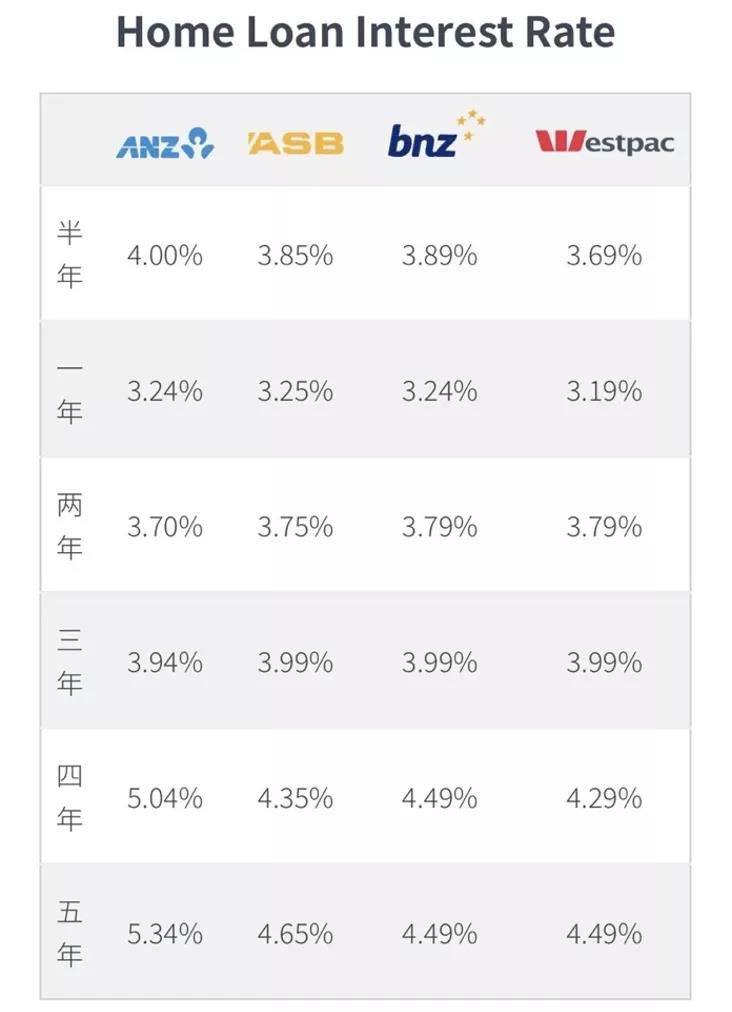
10月22日各大银行更新定期房贷利率(数据来源:网络)
这涨速是不是已经让许多投资人也不淡定了,要知道,这些主流银行定期房贷利率上涨还仅仅是在一周前!消息一出,朋友圈就炸了锅!网友纷纷表示:“这10月6日新西兰储备银行才调高官方贴现率(OCR),这几大银行就按捺不住?已经连续涨了好几轮房贷利率了!”“之前,一年期利率从4%P.A.左右降到2%P.A.左右可花了一年多时间,而现在从2.14%P.A.涨到3.24%P.A.却只用了仅仅四个月时间!”“这房贷利率涨的还让不让人活了?房价涨,CPI涨,菜价涨,生活成本哪个不涨?!”
未来房贷利率是涨是跌?今年早些时候,这个问题还没有确切的答案,但是现在情况已发生了变化,经济学家们预测加息的步伐不会停止并会持续到明年。他们认为,储备银行的最终目标是在12个月内使OCR在1.5%和2%之间,也许在2023年更高。这意味着房主们需要赶快refix他们手里的房贷定期年利率!逸居偷偷提醒大家,赶快看看自己上一个周期的固定房贷啥时候到期,最多可以提前两个月时间重新锁定哦!
那么问题又来了,当房主们决定他们的新购或者重新锁定房屋贷款定期利率时犯愁了,他们到底应该选择最低的一年期年利率还是选择两年,三年甚至更长的固定利率周期呢?做出正确(或错误)的决定可能意味着在房贷上少付(或多付)数千纽币的成本。你别说,还真有人在几个月前在利率最低点时算过这样一笔账:
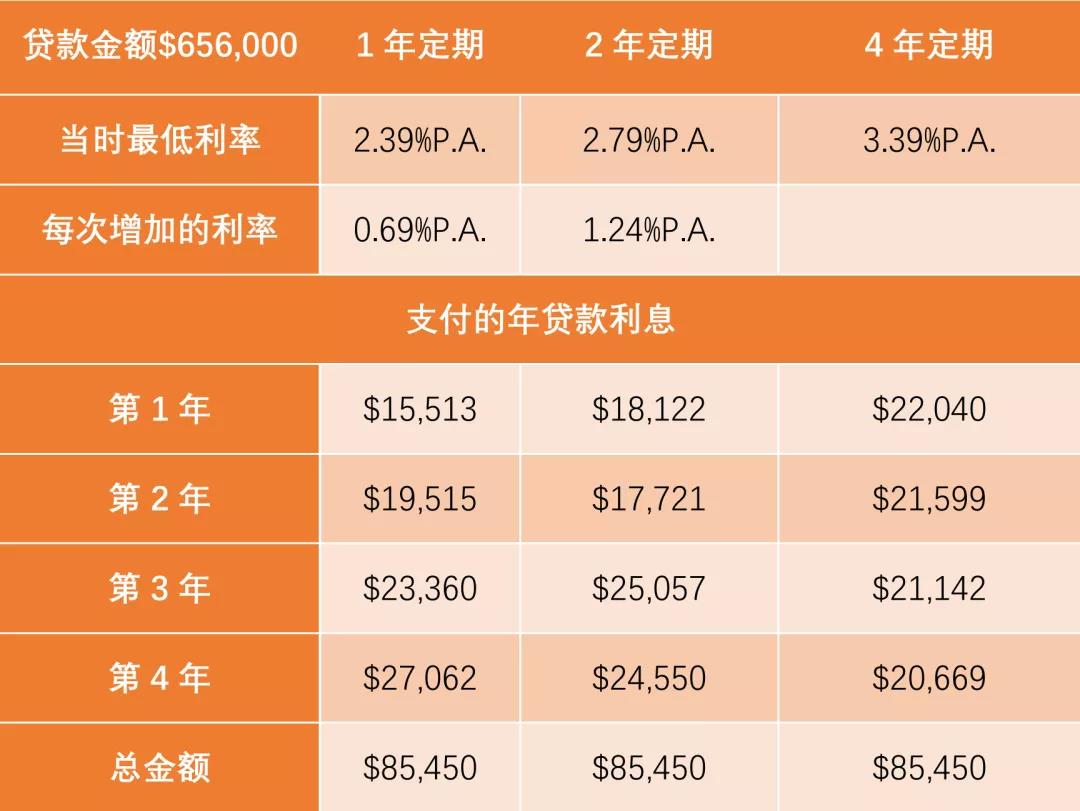
1,2及4年期固定房屋贷款利率对比表
注:以上贷款金额基于2021年6月REINZ住宅统计报告中全国房产中位价82万纽元的80%。目前最低的1年、2年和4年固定利率是基于Canstar数据库中可用于80% LVR的自住者贷款。利息成本的计算假设1年和2年的贷款在每个时期结束时重新固定为新的利率,如所列的利率增长,总贷款期限为30年。数据来源:Newsroom Pro Source: www.canstar.co.nz
根据Canstar的数据,对于中位价的新西兰房屋(根据房地产协会的数据,6月份为82万纽币),80%的LVR贷款和30年的贷款期限,与一年的固定期限相比,四年的固定期限在前12个月你将支付大约$6500纽币的额外利息($22040纽币-$15513纽币)。
但请注意,随着利率的上升,这些数字是如何逆转的。
如果我们的房主的抵押贷款利率每年上升0.69%,持续4年,到第4年,他们比固定4年的房主多支付大约$6,400纽币($27,062纽币-$20,669纽币)。
这就是Canstar所说的 "收支平衡点":每年的利率上升,在这个点上,无论他们重新固定一次还是四次,房主在四年期间支付的利息都是一样的。
如果他们是两年的固定期限,每次1.24%的增涨幅度。当然,以上假设是在某种特定条件下的结果,但从理论上讲,如果每年的抵押贷款利率增长低于0.69%,我们的房主最好每年都固定;如果更多,他们最好选择四年期固定房屋贷款。
Canstar NZ总经理Jose George说,鉴于这一分析,抵押贷款持有人可以根据他们认为的利率走向做出决定。
接着我们再来看看新西兰的经济学专家怎么说:
Kiwi Bank的首席经济学顾问Jarrod Kerr说,锁定贷款利率并不是一个人令人愉快的决定。今年早些时候,贷款利率很低,但有消息称官方现金贴现率会上升,所以我在4/5月份就固定了长期利率。Kerr自认为是个研究经济数字的书呆子,他习惯把自己的房贷分成几块,在一至五年的不同时间段进行固定,但今年早些时候,他将自己的几笔房贷更多地转为长期贷款。“我喜欢玩‘利率游戏’,我把我的部分抵押贷款锁定在5年@2.99%P.A.,然后又有一些是在5年@3.11%P.A.。这意味着,如果真的利息增加更高,至少我知道有一部分是固定的。”
Canstar的总经理Jose George则说,总体来说,尽管有潜在利率上升的可能,但是人们可能在财务上更倾向于选择较短的期限。“随着Delta的到来造成了一个极其不稳定的环境,对借款人来说没有神奇的解决方案。"储备银行仍在发出提高利率的声音,但在一个过度杠杆化的社会中,人们通过抵押贷款扩大了自己的能力范围,当OCR基准利率提高500%(从0.25%到1.5%),就有可能会造成灾难。"另一方面,"有些人可能更喜欢长期抵押贷款利率的稳定性,在一个不稳定已经成为常态的世界里,他们的还款额是已知的。其他人会对短期固定利率感到舒服,希望它能在财务报表上看到回报。"
的确如此,有些人喜欢长线固定利率,有些人喜欢选择短期低利率希望获得短期财务上的回报。无论大家选择长期还是短期的固定房贷利率,逸居提醒大家在任何时候选择市场上最低的贷款利率才是王道!今日,逸居刚刚从ICBC新西兰官网了解到,他们的最新定期贷款利率相比较其他主流银行有很大的优势。具体贷款利率如下:
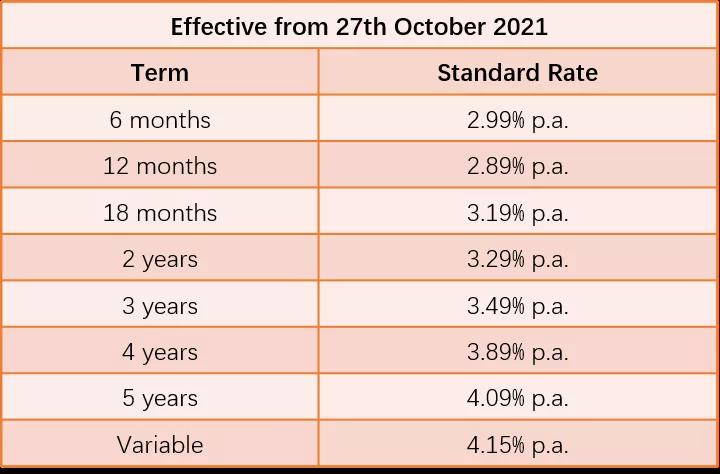
逸居新西兰在这里提醒大家申请以上金融产品/服务可能有特别条件限制,感兴趣的朋友可以请咨询工银新西兰:
电话:09 3747266
邮箱:operation@nz.icbc.com.cn
免责声明:以上观点均属于个人观点,仅供参考,逸居新西兰与工银新西兰均不承担任何责任