
投资者慌了!又一项法案正式通过,新西兰房市魅力不再?
3月17日,新西兰国会正式通过了一项备受争议的法案,取消了实行已久的出租房利息抵税政策。
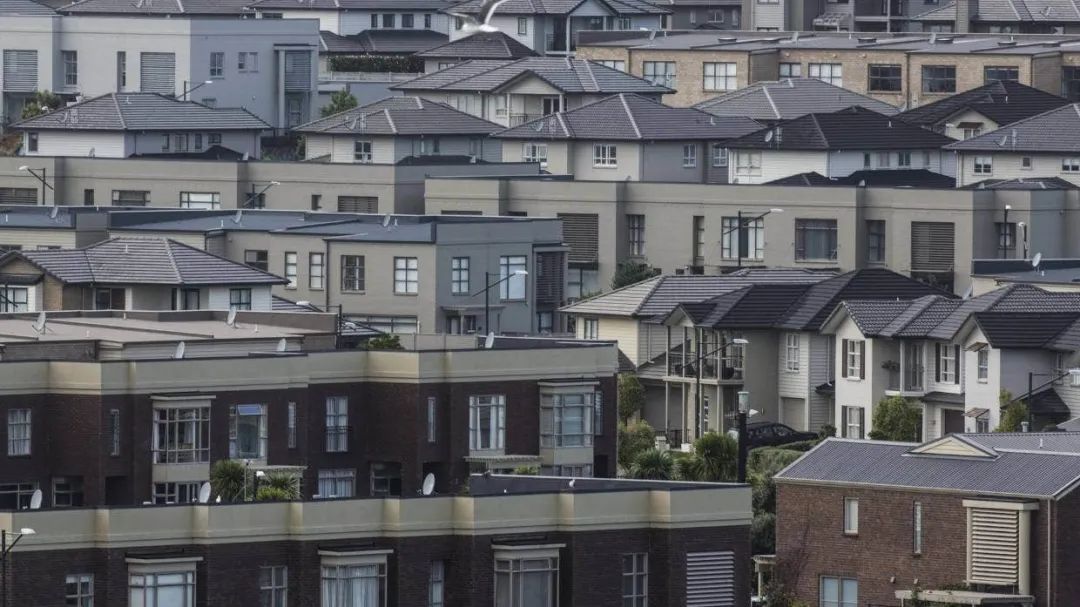
3月17日,新西兰国会正式通过了一项备受争议的法案,取消了实行已久的出租房利息抵税政策。
为了解决失控的房价问题,工党政府早在去年3月就宣布要对税收制度进行改革,并取消房产投资者所享有的优惠待遇。
要知道,新西兰是少数几个不征收资本利得税的经合组织国家之一,但该法案的实施,本质上就是一种松散且变相的资本利得税。
{ad}
除了改革税收制度以外,新西兰政府还延长了“明线测试期”,按照最新规定,于2021年3月27日以后购买的物业,明线测试期定为10年。这意味着业主对持有10年以内的住宅物业进行出售(主要自住房例外),需要缴纳收益税。
以上规定无疑会加大房东们持有投资物业的成本,因为对于一般投资者来说,贷款是最大的成本,如果能够将贷款利息作为支出抵税,那么投资者的处境相对会轻松一些。如今也许只有财力殷实的现金买家才能信心十足地入市。
财长Grant Robertson表示,税收(2021-22年度税率、商品及服务税和补救事项)法案的通过,旨在抑制投资者的需求,同时鼓励新建住宅的供应。
他说:“我们希望创造一个公平的环境,让首次置业者能够成功‘上车’,同时确保不对供应环节制造阻碍。”
他说,这项法案存在豁免条款,例如商用土地、房产开发商以及新建房将不受该法案制约。
据悉,新建住宅指的是在2020年3月27日或以后取得CCC建筑合格证的物业,而新建房的明线测试期也将从10年缩短至5年。
上述物业类型以及房产开发商仍然可以享受利息抵扣政策。
具体的改革内容如下
根据新规,2021年3月27日或以后购买的住宅物业,自2021年10月1日起将无法申请利息抵税。
对于在2021年3月27日以前购买的物业,房东能够抵税的额度将在未来几年逐步减少:
2021年10月1日至2023年3月31日可申请抵扣75%利息
2023年4月1日至2024年3月31日可申请抵扣50%利息
2024年4月1日至2025年3月31日可申请抵扣25%利息
2025年4月1日以后,利息抵税将完全取消。这意味着在2025-2026年及以后的财年,房东将无法从房租收入中扣除任何的利息支出。
虽然这项法案刚刚才通过,但颁布以后的相关规则将从2021年10月1日起开始追溯并实施。
税务专家表示,投资者持有物业的方式各不相同,依据个人情形,产生的影响也不同。
针对这项法案所带来的影响,我们咨询了一位业内人士:
新西兰华人建筑业协会会长
Frank Xu
Q1:您认为税改政策实施后,投资者持有物业的成本会大幅上涨吗?
确实会增加出租物业的持有成本,尤其对于短期投资者,以及在2020年3月27日以后购买二手房的投资者来说。未来三到四年内,投资房业主的持有成本肯定会越来越高。
Q2:新规的实施,会不会诱使房东将成本转嫁给租客?
这一点几乎是毫无疑问的,对于租房投资者来说,他们需要取得一种平衡——要么考虑从其他地方去节省这一成本,要么就是把这些成本转嫁给租客。
Q3:这些规定是否会降低投资房产的吸引力?
我并不认为这些新规会从根本上降低投资物业的吸引力,如今奥克兰房屋均价已超过100万纽币,而每年的房价涨幅在5%至7%之间,保守地说,一套房产每年的增值收益在5万到7万纽币区间,而我们刚刚讨论的税收新政,每年的额外支出其实只有几千纽币,相比几万的增值收入,其实不值一提。
Q4:您对租房投资者们有什么建议?
我相信大部分的租房投资者早有对策。首先一点,我建议他们可以把当前的二手房置换成新房,因为新建房不受新规制约,仍然可以利息抵税。目前市场上有许多新建的联排别墅项目,它们面积较小,而且又是新房,对租客而言更具吸引力。
其次就是改变投资组合,目前商用物业仍然可以利息抵税,新房也可以。投资者可以通过持有新房+二手房,新房+商用物业或二手房+商用物业这样的投资组合来将贷款成本降到最低。