
两年疫情让市场空前繁荣的背后还给了新西兰投资者哪些教训?
自从2020年2月28日新西兰发现首例新冠病例以来,已过去了整整两年,在这魔幻的两年时间里,新西兰住房市场也经历了一个前所未有的繁荣时代。
自从2020年2月28日新西兰发现首例新冠病例以来,已过去了整整两年,在这魔幻的两年时间里,新西兰住房市场也经历了一个前所未有的繁荣时代。有意思的是,面对来势汹汹的新冠疫情,最初对失业率大幅上涨和房价将大幅下跌的预测都被现实一一否定。实际上,在经历了最初的四,五个月房产市场的恐慌之后,官方现金利率的下降,量化宽松政策以及工资补贴的发放和取消贷款与价值比限制(LVR)等一系列支持实体经济的政策出台之后,间接的推动了房地产市场的增长。数据显示,自2020年8月的以来的两年间,新西兰全国平均房价爆升了41.6%,即上涨了$307,245纽币。
{ad}
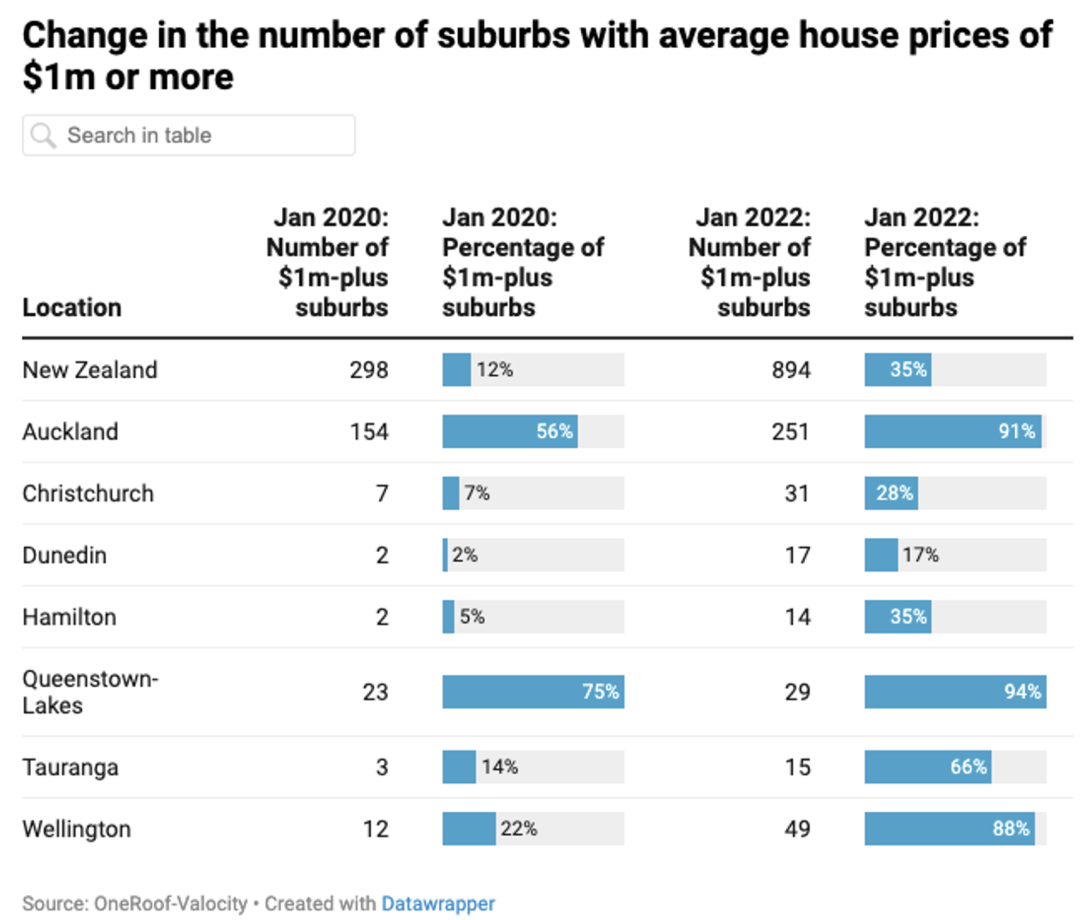
在近日发布的OneRoof房产报告中显示,包括奥克兰,基督城,达尼丁,汉密尔顿,皇后镇,陶朗加和惠灵顿等城市在内的646个居民区中,仅有203个居民区在2020年1月的平均房价达到或已超过$100万纽币大关。而这个数字在短短两年内翻了一番,七个主要城市的406个居民区现在的房屋价值已超过了$100万纽币。这样的增长速度意味着对于首次购房者而言是最残酷和最沉重的打击。
OneRoof的编辑Owen Vaughan说,这项研究显示了全国城市房价的增长速度以及由此带来的购房难问题日益严重。在新冠疫情爆发以来,首次置业者和无数新西兰人已经发现他们越来越难买得起房。数据显示,全国住房拥有率水平在过去30年里稳步下降。Valocity研究主管Wayne Shum说,通过疫情带来的住房市场空前的繁荣给买家也带来了更大的压力。Valocity的数据表明,在2020年1月至2022年1月期间,全国范围内的平均房产价值从$76万纽币跃升至$110万纽币,增长了45%。在一些城市,房价更是跃升了50%以上,而即使是那些历史上房价上涨速度不快的地区,如达尼丁,在疫情期间其增长速度仍然十分强劲。
Shum认为:在Covid之前,新西兰的房地产市场几乎需要花五年时间才能实现过去两年这样的价值增长,在一些地区比如坎特伯雷和西海岸甚至需要花上十年多时间才达到近期的增长水平。在全国范围内,无论是城市还是郊区,这意味着超过$100万纽币房价的居民区数量从两年前的298个增加到现在的894个。而在新西兰最大城市奥克兰,房价暴涨的问题更加严重,蓬勃发展的房产市场为首次置业者留下了更少的选择。2020年1月,该市123个约为43%的居民区平均房价低于$100万纽币。现在,只有26个约为9%的居民区平均房价低于$100万纽币。与此同时,$150万纽币以上的郊区数量从57个爆增加到149个。"更令人担忧的是南奥克兰的房价变化,那里的居民收入较低,自住房保有量很低,"Vaughan说。在2020年1月,南奥克兰有10个居民区的房产平均价值低于$70万纽币。到2022年,最便宜的居民区的平均房产价值为$73.8万纽币,大多数区域的平均房价都已接近$100万纽币。下图所示,惠灵顿的首次置业者可以说是受房价上涨影响最大的群体,影响最小的则是达尼丁。
目前,新西兰这种房价暴涨的势头已经急剧放缓,随着负担贷款能力的限制,抵押贷款利率的上升以及信贷供应的收紧,新西兰一些地区的房价在未来数月内很可能会彻底的下跌,换句话说,目前的房市正在迅速的从去年的“卖方市场”转变为了“买方市场”。当我们站在这个历史性的房市转折点上时,我们是否应该回过头来重新审视新冠疫情时代所带来的经验和教训让我们更好的去迎接后疫情时代的到来呢?
近日,房地产研究公司CoreLogic发布了他们最新的市场调查,通过按地区和房屋类型划分的房产价值变化,他们总结出来了五个关键问题(经验教训),大家不妨来看看是不是跟你认为的一样?
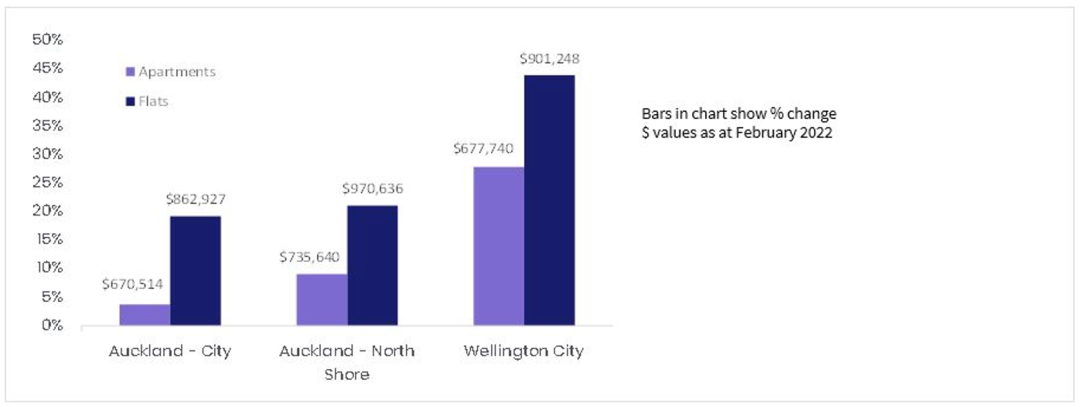
1: 公寓往往落后于其他类型的房产,在房价上升期的价值增长远落后于独栋和联排别墅或排屋,而在房价下降期跌幅则更大。
数据来源: CoreLogic
事实上(上图所示),奥克兰中心地区和北岸地区的公寓一直相对低迷,在过去的两年里,中位数价值只增长了5-10%。这可能反映了这些地区没有国际学生和短期住宿市场(没有游客)的巨大压力。而在奥克兰市中心地区和北岸地区除公寓外,所有其他房产类型都出现了大幅增长。
2: 对于许多自住者来说,房产市场的繁荣不一定总是 "好 "事,特别是那些希望换更大房产的人。例如,在过去的两年里,许多想搬家的人被困在原地,要么是因为市场上没有什么合适的房屋可供选择(上市量少),要么是为了购买更高价值物业而需要填补的资金缺口太大,这是因为选择的下一套房产价格上涨过快很容易超出买家的购买力。
3: 相比较人口增长和房产上市量变化等其他 "基本面 "因素相比,信贷的供应量和贷款成本在短期内对市场的影响更大。事实上,在过去一两年没有净移民,新上市房源供应强劲的情况下,房地产价值仍然飙升。为什么?这是因为我们的银行利率很低,抵押贷款也相对容易获得,特别是在2020年4月至2021年3月暂时取消LVR限制的时候。
4: 低贷款利率对住房市场有着双重的影响:一是使借款更便宜,但同时也减少了在银行持有现金的动力。在后疫情时代,资金从定期存款中流出并进入房地产,再次凸显了市场需要更加 "值得信赖 "的投资选择。
5: 随着时间的推移,提升住房可负担性的措施有助于告诉我们市场目前所处的位置(相对于历史,以及某些地区与其他地区的对比),而不可负担性显然是价格增长的杀手锏。但这些措施并不一定能告诉我们,当房价收入比达到X或存款年限达到Y时,上升趋势就会结束,同样我们也不知道如何调整回到所谓的 "正常 "状态。
对于房产投资人来说,我们无法判断这场新冠疫情对房地产市场的影响何时能够结束,但是我们或许能够从过去两年间的市场变化中得到一些启示,为此,逸居再次连线奥克兰资深投资人梁立行先生为我们做独家点评。
Q:您作为一名房地产行业资深投资者,两年来的疫情给了您哪些启示?
立行:在市场发生前所未有的巨大变化时,我个人认为不能盲目听从网络或报端所谓专家和评论员的意见,任何时候都需要有自己的思考,看清事物的本质,以评估房地产市场上真正的供应和需求关系的影响来指导自己下一步的投资。
Q:如果在市场不明朗的情况下,投资者如何避免将自己置于一个危险的境地?
立行:我个人不提倡过度的杠杆化投资,任何时候都确保自己的收入大于支出。随着抵押贷款利率因为疫情的影响达到了历史低点,房地产市场的需求也得到了空前的增涨,但这并不意味着就适合每个人都来投资买房,在市场好的时候我们也需要学会处安思危,一旦贷款利率回到几年前水平我们将如何偿还贷款?现在的房价已经很难做到以租养房,更何况房东还要面对各种问题的发生。
Q: 疫情影响下的未来房地产市场,您认为对于您来说是场机遇还是挑战?
立行:对于我自己来说肯定是机会,因为在未来一个房产行情中,更多的房产将在市场上出售,虽然从去年底到现在仅仅过去了几个月,但是房地产市场已经发生了根本性的变化,在未来的买方市场里,只要买家有足够的资金或现金就很有可能捡到便宜。
那么各位逸居读者朋友们如何来看待过去的两年所收获的经验和教训呢?下一步又该如何规划自己的投资方向呢?请在文末评论区留言参与我们的话题讨论吧。