突发!房价“大杀器”取消,买房更容易了?
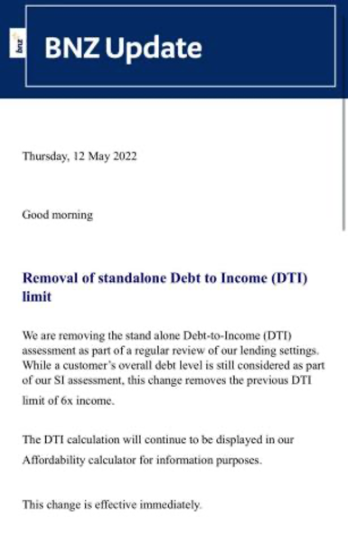
今早,多家贷款中介机构收到BNZ银行官方来函,告知取消债务收入比(DTI)限贷政策,立刻生效。
事实上,BNZ是首家正式采用DTI限制来进行住房贷款评估的新西兰主流银行,也是唯一一家:去年10月28日,BNZ银行宣布当他们的客户通过贷款经纪申请贷款时,在现有偿贷能力评估的基础上,最高贷款金额仅为收入总额的6倍。
小贴士:引入DTI意味着什么?
贷款收入比即DTI是反映贷款人还贷能力的重要工具。作为一种限制贷款总额的手段,DTI以贷款人的收入水平决定贷款人最大贷款额的多少。
假设,奥克兰一个普通家庭的年收入是10万纽币,以奥克兰目前155万纽币的住房均价(OneRoof-Valocity 4月房价指数)计算,不引入DTI仅按照LVR贷款,该家庭最多可以贷到124万纽币(80%),仅需支付31万首付款;但从DTI角度看,这个家庭从银行可获得的住房贷款上限就只能是60万纽币,也就意味着该家庭需要自掏95万纽币作为首付。
在BNZ“官宣”DTI之前,江湖上早就有DTI的传说,却迟迟不见踪影。有专家认为,在BNZ打响新西兰DTI新政的第一枪后,其他银行将相继跟进,但事实却是:截至今日BNZ宣布取消DTI为止,没有一家银行曾经跟进“官宣”,相信近期所有银行都不会再实施。
DTI一直被视为新西兰政府控制房价的“大杀器”——储备银行在2017年初次就是否引入DTI征询意见时,就强调“DTI是房价再次猛涨时最有效的手段”。此次BNZ突然取消DTI限制,在当前信贷紧缩的大环境下,对投资者、首次购房者分别意味着什么?对整个新西兰房地产市场又会有怎样的影响?
逸居新西兰专访了几位在新西兰信贷领域有着丰富经验的资深贷款经理,和广大逸居读者分享他们的观点,以期对您未来的贷款、购房决策有所助益:
逸居:您认为BNZ取消DTI是基于什么样的考虑?
Tim Liu:考量的点肯定很多,我个人猜测,其中很大一部分原因是DTI 的实施确实降低了BNZ市场份额的占有,因为其它银行并没有通过DTI 政策限制贷款申请。
其次,基于贷款测试利率(Testing Rate)增长,以及《信贷合同和消费者金融法》(CCCFA)新规、特别是针对客人实际消费数额的计算加大的贷款难度,再加上DTI限制,其实对整体市场的打击还是挺大的。特别是对自住房买家打击较大,而政府和储备银行一直以来是希望可以帮助自住买家的,只是想通过一些手段限制一些投资房买家,但是实行的这段时间,发现可能对自住买家和首套房买家也有了很大的影响。
第三,储备银行明确说明了在明年之前不会要求银行强制执行DTI政策,而只有BNZ明确发布了这一政策,其他银行没有跟进,BNZ取消DTI可能也是想向公众释放信号:BNZ的贷款政策也已经放松了——毕竟,BNZ也需要抢占信贷市场份额。
逸居:DTI被取消,贷款会变得更容易么?
Frank Fu:DTI的取消,某种程度上说,是会让贷款变得相对容易一些的,特别是对首次购房者而言。因为DIT实行的主要目的是想要限制一部分投资房买家。但是目前普遍Testing Rate都还是较高,都在7以上,相比去年来说,对于贷款者的偿还能力要求还是较高,难度还是增加了不少。但是取消DTI,对于偿还能力较强的买家来说肯定是一件好事。
逸居:在信贷紧缩的大环境下,取消DTI意味着政策在放松么?
Tim Liu:但某种意义上讲,取消DTI确实意味着银行贷款放松,审批贷款不再是一刀切,lender有更大的操作空间去批准优质客户的贷款申请。但从目前的整体情况来看,每家银行的贷款测试利率都还是在不断提升,以及对客人支出(Expense)的计算要求仍旧很严格,虽说下半年6月储备银行关于CCCFA会有一些意见上的调整,但是目前来说并没有很明显的放松迹象。也就是说,DTI的调整并不能等同于贷款政策的放松。
逸居:取消DTI,对首次购房者和投资者,分别有什么样的影响?
Frank Fu:取消DTI肯定是对部分首次购房者以及投资者有好处:在保证收入稳定的前提下借钱更灵活。因为很多首次购房和投资者可能本身的偿还能力是比较高的,但是碍于DTI的关系,没有办法贷到合适的金额,那么现在取消了肯定对他们拿到一个更高的贷款金额是有积极影响的。但是这个影响有多少,还是有一个问号在的,因为Testing Rate提高到了7.25%,以及对支出的要求还是很高的。
逸居:取消DTI,对新西兰房地产市场会有什么影响?
Steven Sun:DTI的取消,对于原来受限于收入负债比的这些客人,是会有一些积极的影响的:偿还能力较高的客人很可能重新回到市场来,看看他们预算内的房产,并计算看看能不能贷得比之前高——这对于整个贷款市场和房地产市场、包括买家们的心态来说,都是一个比较积极的信号。可能,也是变相的、帮助市场逐步回暖的积极信号:释放贷款放松的信号会刺激房地产增长,毕竟房地产是政府的支柱产业,在疫情的影响下,扩大内需、刺激消费才能带动经济发展。
逸居:您认为之后的一段时间,DTI还会在新西兰实施么?
Steven Sun:我认为会的,DTI政策目前已经在英国和美国实施多年,英美两国都规定贷款收入比不能超过4.5——这是一个国际上很常用的贷款政策。只是,目前新西兰的市场处于一个寒冬的状态,储备银行表示明年之前不会考虑强制实施,可能也是不想要对大家有太多的打击。但DTI这把一直悬在市场上方的“达摩克利斯之剑”总有一天会落下。所以且贷且珍惜,有了预批就尽快入市,未来也有可能贷款更难、或者贷的更少。
最近贷款政策变化较快,如您有任何贷款问题,欢迎咨询华融信贷(Plaxo Mortgages)
资深贷款经理,我们会为您量身定制最佳方案。
扫码添加华融小秘书,开始您的贷款之旅吧!