
房价下行行情之下是否能让首次置业者捡到便宜?
在市场上观望的首次置业者们一直是不少新建开项目的潜在客户,同时也是逸居在房地产市场上重点关注的人群之一。近年来不断上升的房价似乎对于这部分人群并不友好,再加上各大商业银行推出测试利率调控后贷款政策的收紧更是让不少首次置业者的买房梦想成为了泡影。
在市场上观望的首次置业者们一直是不少新建开项目的潜在客户,同时也是逸居在房地产市场上重点关注的人群之一。近年来不断上升的房价似乎对于这部分人群并不友好,再加上各大商业银行推出测试利率调控后贷款政策的收紧更是让不少首次置业者的买房梦想成为了泡影。而最近几个月的房价下跌趋势似乎给了这些首次购房者些许的曙光,本期文章,我们将深入的探讨在房价下行行情之下是否能让首次置业者捡到便宜?
{ad}
出租物业租金的
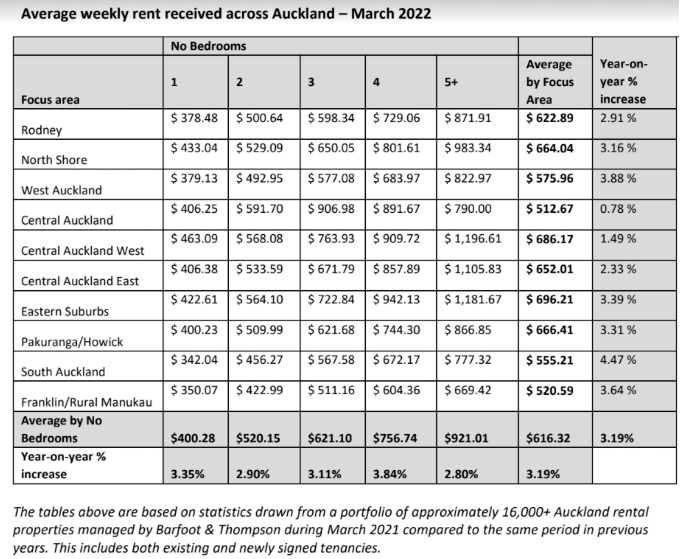
根据不少房地产机构公布的数据,近期不少地区的房价出现了松动,虽然整体的房市价格行情也朝着下行的趋势进行,但是在住房租赁市场,却是另一番景象。根据房地产机构Barfoot & Thompson的最新数据显示,在截至3月底的12个月内,奥克兰住宅物业的平均租金增长了3.19%。今年3月底,该机构在市场上所有房产的平均租金为每周$616.32纽币,与一年前相比增长了3.19%(+$19.05纽币)。
下表(数据来源于Barfoot & Thomson)显示了按地区和卧室数量分析的平均租金上涨率。Barfoot & Thompson董事Kiri Barfoot表示:"租金价格的这一变动使2022年第一季度成为近年来租金较高增长的季度之一,但仍低于2014年至2017年期间纪录的5%和6%的增幅。"
市场上的首次置业者数量在不断减少
理论来说,出租物业租金的不断上升将迫使更多的首次置业者们考虑尽快拥有自己的房产,而现实却并不如此:根据房地产数据公司CoreLogic的最新数据显示,今年前三个月首次购房者的市场份额为22.5%,低于2021年下半年的26%。在截至今年3月底的三个月中,首次置业者的实际购买数量是2014年以来(除去2020年的疫情封锁期)的最低值,而同期首次置业者在市场上的比例已经跌至2017年的水平。
CoreLogic首席房地产经济学家Kelvin Davidson警告说,尽管房价疲软,市场上有更多上市待售楼盘,但今年活跃在市场上的首次置业者人数可能会进一步下滑。很明显,不断上升的利率和更严格的贷款规则使新西兰人无法利用市场向买方的明显转变,并不是他们不想买,而是银行不让他们买。事实上,去年11月,自住者的贷款与价值比率限制从20%减半到10%,这大大阻碍了首次置业者的购房热情。而后,《信贷合同和消费者金融法》(CCCFA)的政策修改对首次置业者们也并没有产生任何实质性的帮助。由于更严格的贷款规则和更高的贷款利率,首次置业者退出市场的速度比房价下跌的速度更快。
根据CoreLogic发布的的《首次置业者报告》,2022年新西兰第一季度首次置业者支付的房产中位价为$75.2万,高于2021年的$68万纽币。而所有购房者购买房产的中位价则为$86万纽币。报告说,在过去的四到五年里,首次置业者支付的房产中位价约为所有买家支付的房产中位价的91%-92%,但在2022年,这一比例下降到87%,这表明首次置业者还不能跟上房价上涨的步伐。
报告发现,在每个主要城市,首次置业者的比例都从高峰水平中下降,首次置业者的房产中位价格低于所有买家所购房产的中位价格。奥克兰的差距最大,今年前三个月,首次置业者支付的房产中位价为$104万纽币,比该市的整体中位价低$21.9万纽币。惠灵顿的首次置业者的房产中位价为$89万,陶朗加为$80万,汉密尔顿为$75万,基督城和达尼丁为$60万左右。
贷款经纪人Sara Hartigan认为,市场上的首次置业者数量明显下降。对她的一些客户来说,CCCFA规则的收紧、利率的提高以及衡量个人还款能力的测试利率的上升,意味着他们将无法获得抵押贷款,或者减少了他们可以借贷的金额。每当测试利率提升时,就会减少一些人的贷款负担能力,就在本周,她代表一对夫妇提交了一份房屋贷款申请,而这对夫妻可以借到的金额在三个月内下降了$3万纽币。
REINZ首席执行官Jen Baird表示,更严格的贷款标准、LVR和不断上升的利率,再加上通货膨胀,继续给一些买家带来挑战--尤其是首套房买家和投资者。
房价下跌多少才会使首次置业者购房更容易?
最近各大银行的经济学家们纷纷预测新西兰房价将从峰值下降15%~20%的可能性很大,那么房价下跌多少才会使首次置业者购房更容易呢?
这个问题的答案取决于你买房的最大障碍是什么?
如果是首付问题,那么房价降到你所能承受的首付款范围内就可以了。当LVR比例在90%时,一套$100万纽币的房产需要10万纽币的首付,假如房价下跌15%,首付款就会减少到$85,000纽币,对于高贷款价值比率的借款人(借款超过房屋价格80%的买家)来说,银行需要确保借款人的还款能力,在银行发放贷款的实际情况之下,只有约5%至6%的高LVR借款人申请获得了通过。即使在去年,当抵押贷款申请达到创纪录的数量时,要获得低于20%存款的抵押贷款也是非常困难的。不少行业内人士表示,今年晚些时候,当贷款量预计将大幅下降之时,获得高LVR的贷款审批将变得更加困难。高LVR贷款将被留给高质量的贷款申请人。银行过滤申请人的最常见方式是按收入水平。当高LVR贷款收紧时,高收入者将排在审批队伍的前列。
如果最大障碍是个人收入(偿还抵押贷款的能力),而不是存款,请不要指望较低的房产价格会有很大帮助。虽然较低的房价意味着较小的抵押贷款,但人们普遍认为,利率将继续上升,你的个人收入能力将直接影响还款能力。
MortgageLab的创始人Rupert Gough对首次购房者的建议:
如果你今天能够买房,而不是等待市场回暖,我建议你出去寻找低价房;现在我们正好处于买方市场,外面有很多选择。你所看到的房价统计数据是房价的平均值,这意味着有些房子已经在以便宜的价格出售。
如果你还没能获得抵押贷款,请不要放弃。过去是这样,现在也是这样。任何未来的购房者能做的最好的事情就是继续尽可能多地存首付款,无论房价如何。随着存款的增加,从你的贷款顾问处了解到你的收入和存款能够借到多少钱,这样当这个数字达到适合你的房子的价格时,你就可以准备申请了。