房价跌幅创纪录、但利率飙升100%,房子到底还要不要盖、能不能买?
当前国际局势复杂多变,全世界通胀率处于2008年以来的最高位,迫使着许多国家中央银行不断加强“关住货币水龙头”的对冲操作:
美联储3月开启加息周期、3月16日宣布上调基准利率25个基点——这是2018年以来美联储首次加息。美联储加息或减息都会对全球经济产生直接或间接影响。此次加息后,香港、印度、澳大利亚、新西兰等也都跟进加息,全球“信贷紧缩(Credit Crunch)”环境正式开启。
毫不夸张地说,“信贷紧缩”这个本是中性的金融专业名词,给新西兰上空笼罩了一层紧张的情绪。人人谈论“信贷紧缩”,但又很少有人能说清楚,信贷紧缩到底是什么?给我们的生活带来了什么样的影响,又该如何破解?
逸居新西兰采访了金融大咖、政府前投资官Vicky Xi,把大家关于“信贷紧缩”的疑问一次性论述得清清楚楚、明明白白。
Vicky Xi
金松鼠集团的融资合伙人
近十年新西兰本地银行经验
前新西兰政府大中华区跨境投资总监
逸居:能给逸居读者解释一下,到底什么是信贷紧缩么?
Vicky:信贷紧缩的定义,是指经营贷款的金融机构提高贷款标准,以高于市场利率水平的条件发放贷款,甚至不愿发放贷款,从而导致信贷增长下降,使社会再生产的资金需求得不到满足。
通俗地讲,就是融资更难、成本更高——很多原来可以获得批复的贷款被拒了、即使贷到了、也拿不到原来的低自有资金、高LVR比例和美好利率了,而这可能会导致很多原本可行的开发项目延迟甚至永远停留在纸上……
逸居:是加息导致了新西兰处于信贷紧缩的局面么?
Vicky:新西兰在去年年底就已经开始出现信贷紧缩,这是在美联储3月加息之前发生的,而全球的金融系统及货币政策紧缩进一步加强了新西兰货币紧缩的力度和速度。
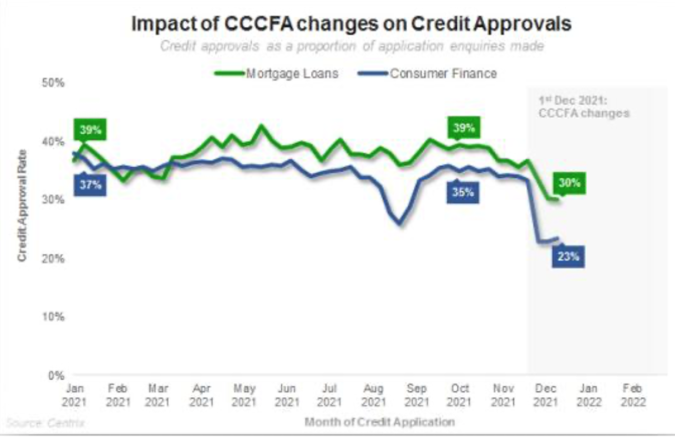
我认为,《信贷合同和消费者金融法》(CCCFA)的新规定是新西兰信贷紧缩的导火索。CCCFA政策是针对过去可能发生的过度信贷的一种极端纠正,紧缩作用明显——新西兰本地信贷信息巨头Centrix的报告显示:12月CCCFA新规开始实行以来,房贷批核量对比去年大幅下跌30%,而消费信贷(车贷占比较多)下跌23%。
其次,疫情导致的封城,材料、人工短缺,市议会和电力公司Vector低效率工作,让很多正在进行的项目不得不一次次延期,导致金融市场流动性降低,融资也因此变得困难。
第三,利息不断增高导致购买意愿降低,房屋销售速度变缓、预售不理想,导致很多开发商的开发回报过低,向金融机构贷款自然难上加难。
上述种种原因综合作用,导致了目前新西兰市场上的紧缩局面。
逸居:信贷紧缩究竟带来了哪些问题呢?
Vicky:刚才提到,信贷紧缩一是金融机构的贷款标准提高,二是贷款利率提高。
标准提高,如对开发商自有资金要求的比例提高、对楼花预售的要求提高(曾经大部分非银行贷方没有预售,现在也会对预售有一定要求)等,会导致隐性成本的增加。当前,房地产市场变缓,预售周期因此被拉长、价格也不理想,从而导致项目延迟或无法启动——这在公寓项目上体现得尤为明显。
利率提高带来的问题会更显而易见:去年,有的银行一年固定利率低至1.99%,而现在普遍为4.55%,飙升超过100%,购房者购买意愿大幅降低;对开发商而言,则表现为融资的金融成本比去年增加2%左右。别小看这2%,很多大项目甚至会因为这2%夭折。
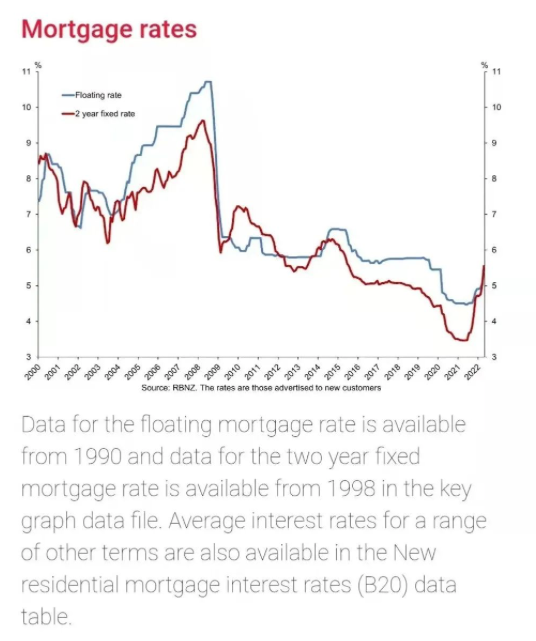
此外,整个金融市场的不确定性增加,人心惶惶。我本人没有遇到过,但是听说市场上有的贷方在贷款已经批复的情况下,中途无法履行合同、按计划放款,项目受到很大影响。
逸居:什么样的开发项目受到的影响最大?是如何被影响的?
Vicky:OneRoof-Valocity 今年4月发布的最新房价指数显示,奥克兰季度平均房价大幅下跌了2%,创下2008年全球金融危机以来的最大跌幅。具体到开发项目,我认为公寓项目受到影响最大;大型联排项目也受到较大影响。
究其主要原因,一是预售遇冷,达不到贷方的预售要求、难以启动放款;二是大型项目较长的开发周期导致金融成本较高,加上利率的逐步上升,导致项目回报骤减;三是金融市场的不确定性,导致这些大型投资项目的风险增加。
逸居:什么人受到的影响最大?
Vicky:去年,各种规模和经验背景的“新手开发商”被房地产市场欣欣向荣的表象吸引,高位购买所谓“可开发类型土地”,希望抓住机会、放手一搏,而没有充分考虑到其中可能存在的种种风险;还有一些成熟的开发商,因为各种原因一下入手几块地,有些是通过与朋友合伙,有些是全部占股——这些人,就是受到信贷紧缩影响最大的人:
现在,市场上陆续有开发商无法交割去年高位买下的土地。究其原因,或是当时高位购买,现在价格回落,难以全款补齐差价;或是去年以为“贷款很容易”,今年发现没有想象中的容易;还有以前想象中的“银行不行就走金融公司”的做法也“此路不通”——今年金融公司也提高了门槛;还有的人,本来计划合伙购买土地并一起进行后续开发,但如果合伙人A出现问题无法履约,导致合伙人B需要购买对方股份、或者承担共同损失,但B拿不出这么多资金又难以融资,交割自然无法进行。
逸居:我们应该做什么,才能最大程度上避免信贷紧缩带来的影响?
Vicky:我个人相信一句话:善于未雨绸缪,才能有备无患。提前准备可以在很大程度上降低不确定性带来的影响:无论银行,金融公司或是Private Lender都不是慈善机构,遇到问题才找贷方通常会为此支付高额的金融成本,或者承担无法贷款的风险。要在条件好、不紧急的时候就筹备贷款、做到“手中有粮、心中不慌。”——听起来或许像老生常谈,但这是我长期坚持的融资操作策略之一,并且从中受益匪浅。
第二:材料要齐备,不要让贷方“猜谜语”。有些经验不多的贷款者,会在融资申请时对信息选择性披露,使贷款过程像猜谜,“惊喜”不断。我能够理解这种谨慎,毕竟涉及很多隐私信息,如果信任度不足,确实很难做到“全盘披露”。但是,“猜谜语”会导致申请时间延长、增加原本可以避免的压力,如果有固定的融资合作伙伴,彼此建立充分的信任,从项目初期就统筹规划,或许会有更好的结果。
第三:正视问题,解决问题。要充分理解现在金融市场流动性的问题、接受融资成本增高的现实。以我的经验来看,这个现象会在一段时间内持续,不要太多期待“奇迹”的发生,提早做好准备。“奇迹”如果发生,那是bonus;但如果不发生,风险一定要控制在个人或公司所能承受的范围内。
第四:成大事者,懂得使力、更懂得借力。金松鼠集团的创始人John Bolton与银行及非银行高层各部门有长期良好关系,与主流银行和非银行贷款机构沟通顺畅;融资合伙人Vicky Xi深耕新西兰金融体系、熟知各大商业银行房地产部门和金融公司的融资和放款规则,以及中国开发商的普遍痛点和诉求。借力John Bolton的人脉和Vicky Xi的丰富经验,即使在这个艰难的时期,也能够有的放矢、事半功倍。
扫码联系Vicky