
贷款人如何应对今日央行大涨的OCR?这或许是缓解大家支付过高房贷利息的最好办法
储备银行表示,是为了“继续以一定的速度收紧货币政策,以维持物价稳定并最大限度的支持可持续性的就业
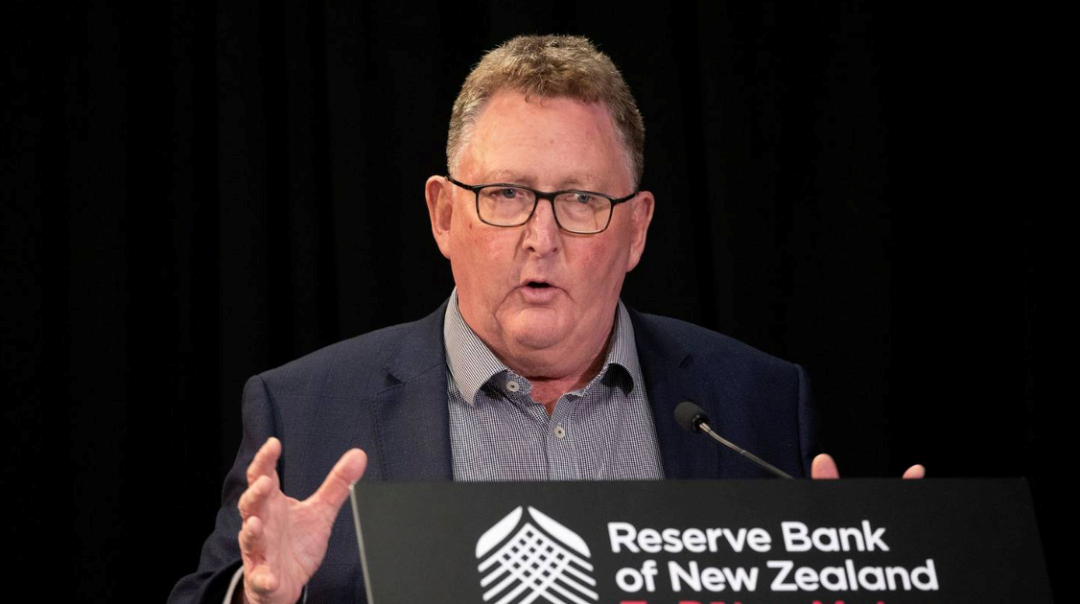
新西兰央行今日再次将其官方现金利率(OCR)大幅提高了50个基点,至2.5%。这是央行今年以来连续第三次上调50个基点的现金利率。对于本次上调,储备银行表示,是为了“继续以一定的速度收紧货币政策,以维持物价稳定并最大限度的支持可持续性的就业”。
不可否认,目前新西兰央行所实行的货币紧缩政策正在面临房贷利率的上行压力和房产市场房价的下行压力。随着定期房贷利率越来越接近6%p.a.,许多贷款人发现自己无法接受的一个事实——去年他们所固定的低利率时代已经一去不复返了,当他们重新固定新的抵押贷款利率时,他们将不得不被迫接受高于去年数倍的贷款利率。加之目前持续上涨的物价水平,这可能会导致许多家庭无法支付目前持续走高的贷款利息。
对此问题,Umbrella Company抵押贷款顾问Sara Hartigan警告说,在接下来的几个月里,预计很多贷款人将不得不从“同时支付房贷本金和利息”转向“只支付利息”,或许这种只支付利息的还贷方式是他们目前所能承受的。
她解释道:因为很多人从很低的利率中走出来,无法负担更高的利率,或者他们已经贷款买了车,疫情后计划了去度假旅行,又或者他们对自己的物业进行了翻新装修,这些都或多或少的加重了贷款持有者的家庭债务支出。因此,能够让他们继续维持支付贷款的唯一方法或许只有“pay interest only”。
她认为,虽然在现阶段,银行还没有公开讨论关于有困难的抵押贷款人如何支付利息的问题,但她相信这是借贷双方都需要重视的问题。虽然大多数银行允许客户从“连本带息”转换为“只支付利息”的申请是在“case by case”的个案基础上进行评估的。但是即使银行只批准了客户两年的期限,也会帮助许多家庭度过金融危机和经济衰退的困难时期。她举例道,通过这一改变,她的一位房贷客户的定期还款金额就从$6500纽币骤降到了$3200纽币。
EasyStreet Mortgages抵押贷款顾问Gareth Veale表示,近期有客户询问他们是否可以将抵押贷款还款周期延长到30年以上,这说明不少人希望转为“只付利息”来在努力维持其家庭的生计问题。他认为,随着利率的上升,许多贷款人将陷入经济困境,因为他们的家庭支出预算是在去年低于现在三倍以下的利率还款额上建立的。人们要么不得不考虑大额消减开支,要么不得不与银行合作,共同来解决问题。
对于该问题,Total Mortgages抵押贷款顾问Jordan Cameron有不同的解读,他表示,“只付利息”的抵押贷款还款方式通常是为房产投资者或经济困难的人准备的,银行不太可能因为利率上升就允许贷款人转为“只付利息”。他解释道,对于房产抵押贷款人来说,想做出这样的改变你首先必须要有一个相当合理的理由。比方说,自己倾尽所能也无法偿还贷款,那么银行的“困难小组”可能会视情况来批准。假如贷款人只是简单的打个电话来要求未来一段时间以“只付利息”的方式还款,那么银行十有八九会说不。另外,银行会根据其规则来划分不同个案的困难程度。比方说,假如贷款人需要休产假或者被裁员等原因都是需要通过逐个个案来进行评估,不会一视同仁来对待。据他所知,大多数银行只允许投资者在最长五年期限内选择“只支付利息”的还贷方式,而自住房屋主则通常只允许在两到三年内选择这种还贷方式。
Infometrics首席预测师Gareth Kiernan表示,目前的利率水平已经上升到人们在2021年上半年买房时不曾想象到的高度,所以当人们从2.5%p.a.左右的利率去重新固定时,会发现这将给他们的家庭预算带来前所未有的生活压力。他预计,从今年年底开始,当人们去银行重新锁定固贷利率时,将会有更多的贷款人开始感到压力。虽然转向“只支付利息”是人们试图对抗利率上升的一个选择,但他表示储备银行会认为这是一个 "相对危险的"动作,所以不会鼓励银行这样做。也许未来会有不少借款人考虑这么做,但银行也会有选择性,以确保他们把这种方法留给那些最需要的人和家庭,让他们渡过难关。他同时认为,即使在低利率的去年,银行仍在以至少6%的利率进行压力测试,所以还贷危机应该只影响那些遭受财务紧急状况的人。从理论上来说,如果贷款人保持他们工作的正常收入,他们应该有能力偿还上涨的还贷金额。真正影响的是那些遇到某些额外还款压力的人,他们将面临更大的无法还款的风险。
{ad}
另外,CoreLogic研究主管Nick Goodall表示,许多商业银行已经不像过去那样愿意将还贷方式转为“只支付利息”,这是因为他们更希望减少债务。同样,为了少付利息,借款人可能也想避免“只支付利息”,因为他们想尽快减少贷款数额,特别是在未来五年内,利息扣除的变化将发挥很大作用。储备银行的最新数据显示,“只付利息”的贷款份额有下降的趋势,但在某些情况下仍在发生。他的建议是,如果人们陷入困境,这绝不是好事,所以如果唯一的选择是将还款方式改为“只支付利息”,那么总有人会将此作为一种选择。但他相信贷款人同样也会考虑到这样做的风险,随着房价的下跌,房主可能会面临更多的风险。稍有不慎,也有可能会出现负资产。
对于此热点话题,逸居再次连线新西兰华融信贷团队的三位资深贷款顾问为我们做深入的解读。
Toby Shi
资深贷款经理
Grace Huang
资深贷款经理
Charles Wu
资深贷款经理
Q:今天央行如期再次大涨OCR是否意味着新一轮的利率上涨潮即将开始?
Toby Shi:今天央行OCR大涨50个基点,这有可能导致新西兰本地商业银行利息再次上涨。最近这段时间的利息涨速和涨幅确实相当的惊人,大家都有些”谈息色变“了。前一两年在低利息环境下买到房产的客户,确实需要重新做自己的家庭预算了。
Grace Huang:利息的涨幅与许多金融乃至全球市场因素息息相关,以过往的经验来说央行的OCR上涨会直接对银行的利息带来影响,因为这将是银行拿到利息成本的其中一个重大因素。虽然在最近各个银行的价格战中我们能看到轻微的一些利息下调但是总体来说加息的趋势还是跟随着OCR的变化而调整。
Charles Wu:短期来看,OCR涨了50个基点确实会刺激贷款利率上涨,但鉴于现有的贷款利率已经在一个相对高的水平,贷款利率是否会大幅的增长我个人还是有所保留。
Q:假如贷款人无力支付迅速上涨的房贷,改成interest only还款和延长还款周期的方式是否可行,如果可行那么贷款人需要注意哪些方面?
Toby Shi:面对上行的利息压力,很多业主都在考虑是否把贷款改成interest only 还款方式以减少日常还款的压力。值得注意的是申请interest only是需要去银行申请批准的。虽然有不少客户符合这个条件比方说收入较好的申请人,但出于银行自身的风险把控考虑,银行也会要求很多申请人保持同时还利息和本金的还款方式。银行作为债权人,是希望慢慢开始收回自己放出去贷款的本金而不是都拖到最后几年才开始回收本金。具体的申请程序客户要咨询所在银行经理或者通过贷款经纪去申请。
Grace Huang:最近的涨息造成许多人的财政缩水,借贷者的经济压力越来越重。还款方式改成interest only的确能缓解一些还款负担,但是什么样的人群符合interest only 的条件呢?以ANZ银行的政策举例,Interest only的期限只能申请最多2年到5年(取决于贷款人的房子是自住还是投资)。借款人的偿还能力将需要被银行审批通过才能改成interest only。需要注意的是,如果借款人的财政&收入有了巨大的变化银行则有理由拒绝此类申请。借款人如果曾经在同一个银行有过并且用完了interest only term那就无法再次申请。
Charles Wu:把贷款改成Interest only还款和延长还款周期的方式短期来说是可行的,但通常银行会重新审批这个贷款。 面对迅速上涨的房贷,贷款人应该要注意两点,
- 开源提供收入, 现有的工作要保住,有条件的话与老板适当谈一下涨工资。b. 周末的时间做一份兼职收入 c. 出租一两个房间等。
- 节省开支减少外面用餐次数,去超市自己做 b. 减少非必要的支出,如购买奢侈品等
对于贷款还没到期的,也应该要提供询问贷款顾问现有的利率水平,提前为家庭做好预算和为生意做好稳定收入的计划。