
为应对固贷利率上涨,借款人选择提高还款额或一次性还款的方法真的可行吗?
面对不断上涨的OCR和房产固贷利率,在最近逸居微信公众号的文章里,我们采访了不少金融行业的专业人士,希望能帮助广大贷款人找到应对和缓解支付过高利息的好办法。最近有网友向我们提出了这样一个问题:在固贷利息上升和贷款还款要求提高的时期,对于借贷还款人而言,在他们固贷合同转为新的更高利率之前,是否应该尽可能的提高他们的还款额来减少支付过高的贷款利息呢?
面对不断上涨的OCR和房产固贷利率,在最近逸居微信公众号的文章里,我们采访了不少金融行业的专业人士,希望能帮助广大贷款人找到应对和缓解支付过高利息的好办法。最近有网友向我们提出了这样一个问题:在固贷利息上升和贷款还款要求提高的时期,对于借贷还款人而言,在他们固贷合同转为新的更高利率之前,是否应该尽可能的提高他们的还款额来减少支付过高的贷款利息呢?
{ad}
Edge Mortgage的主管Glen McLeod
图片来源:网络
就此问题,来自Edge Mortgage的主管Glen McLeod表达了他的观点:当人们谈到节省抵押贷款的利息时,没有什么秘密可言,现实的情况是,为自己节省更多利息的方法是尽可能的进行额外的贷款还款。银行像任何企业一样,他们希望尽可能多的收取利息费用来增加企业营收。
我们先从利率开始分析,如果你认为利率市场正在不断上升,那么当你需要确定你的贷款利率时,你的贷款经纪人极有可能给你一个较长周期的固贷建议。如果你认为利率会在未来一段时间内不断下跌,那么一年期的利率可能是最好的选择。McLeod表示,更重要的是,贷款人需要谨慎的与专业贷款顾问探讨这个问题,以确保自己不会陷入无力偿还过高利息的困境,当贷款人拥有过高贷款金额的时候,可以考虑通过提前还款或一次性支付贷款来更快的还清贷款。
比方说,一个贷款人目前拥有50万纽币的房屋贷款,30年期限的三年期固贷利率为5.39%p.a.(目前三年期的利率已经达到了至少5.99%p.a.),这样每月支付利息额为$2804.53.同时,我们提升了贷款人的每月还款预算到$3000,这样,每月额外的$195.47,如果在整个贷款期限内继续这样操作,这意味着该贷款人的贷款期限将减少4年之多,总共将节省$85,353.31的总利息支出。
实际上,虽然该房贷在签订合同时的三年固贷利率是5.39%p.a.,但半年或一年后,利率可能会到达6.5%p.a.或更高。这样算下来可以省下不少利息,同时,Mcleod建议,即使减少了贷款利息,也要继续保持较高的抵押贷款还款额,因为这将缩短贷款的期限,在试图降低贷款利息时,每一分钱都很重要。
另外,Mcleod介绍,如果有一笔可观数额的存款,还有一些贷款人会选择对冲或循环信贷机制。比方说,如果贷款人有十万纽币的储蓄金,和十万纽币的贷款,一个对冲账户就可以省下利息。这意味着,贷款人在储蓄账户中放10万纽币,而不产生任何10万纽币的借贷利息。另外一个好处是,当借款人赚取储蓄的利息时,需要为利息缴税,而对冲账户则不用。
在许多贷款经纪人看来,适当的提高还款额度非常有意义,这不仅可以让贷款人准备好应对不受欢迎的利率上涨,而且假如发生了某些意外变故时(例如失业),可以提前获得额外的缓冲空间。不过,来自佳元金融的资深贷款顾问在这里提醒大家,由于所签的固贷利率的合同在一定周期内是固定的,所以无论是额外的定期还款还是一次性的提前还款,都可能会产生一定的合同中断费。值得一提的是,虽然一般银行在其固定利率合同中会允许有限的提前还款,但不同的机构之间存在着微妙的差异。在这一点上,各个商业银行表现出的“慷慨度”也不尽相同。根据新西兰皇家银行的数据显示,在过去一年里,借款人额外支付了162亿纽币的贷款,与同年的计划还款额194亿纽币相比,这是一个很大的额外还款金额。
近期,Interest.co.nz对多家银行进行了调查,试图了解这些贷款机构如何对待借款人提出的额外还款要求。下表是不同银行答复的总结。一般来说,即使与他们签署了固定利率合同,但大多数银行都会鼓励和接受借款人额外的还款要求,并且有些银行的条款比其他银行看起来更为宽松。当借款人想在固定利率贷款中进行一次性还款时,事情开始会变得不那么容易。这是因为可能会引发断供费用的产生。避免这种情况发生的办法是把需要一次性支付的金额存起来,直到固定合同到期,再还款,这样就避免了断供费用和利息费用的产生。当然,如果等到当前固定的贷款周期到期转成浮动周期之后再一次性付清贷款的话,所有银行都不会收取任何附加费。
下表显示,不同银行在处理固定利率抵押贷款合同的额外还款和一次性还款方面,有哪些不同的政策。
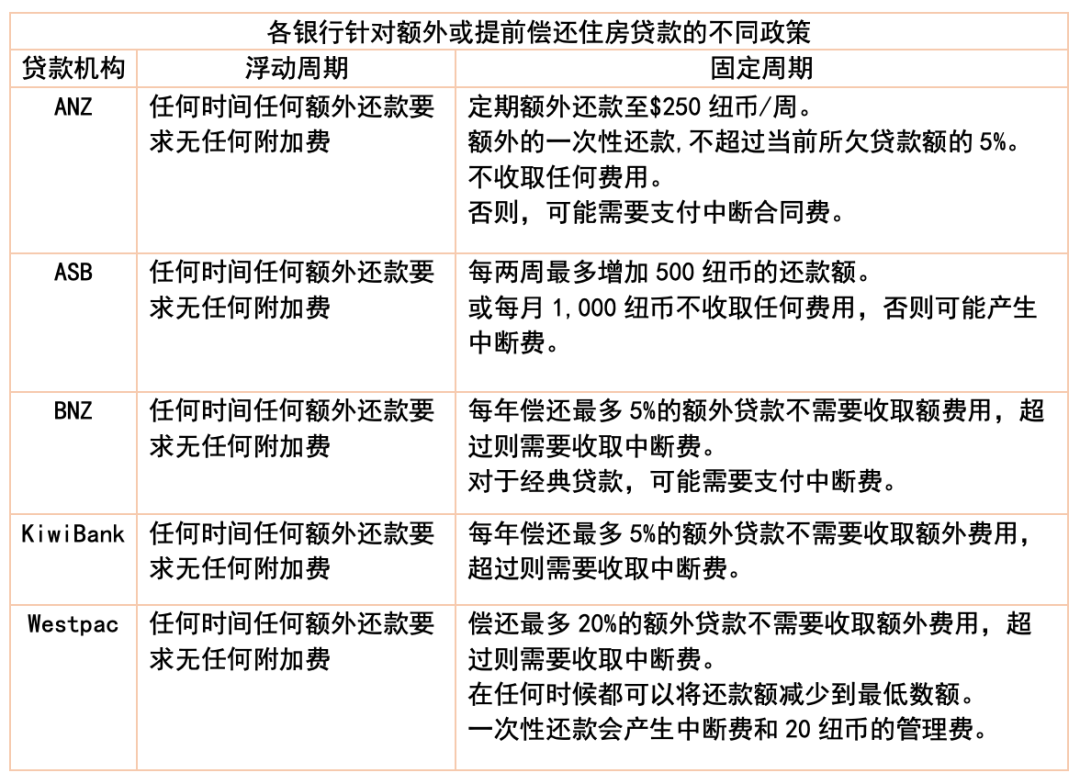
各银行针对额外或提前偿还住房贷款的不同政策
(来源:Interest.co.nz)
对于是否应该提高还款额和一次性还款的问题,逸居再次连线到拥有多年银行界背景的资深的贷款顾问团队——佳元信贷来给我们做一番深入的市场分析。
Q:在固贷利率合同转为新的更高利率之前,是否值得提高还款额度或者一次性还款来减轻还款利息过高的问题?需要注意哪些问题?
Eddie Wen:是否一次性还款我们一般需要根据每个客人的具体情况进行评估和判断, 如果客人收入稳定, 每年有固定金额的存款, 我们会建议在贷款合同允许的范围内选择部分提前还款,或者可以选择每期多还一部分本金,来降低整体支付的利息。如果客人希望提前还款较大金额,减少利息的压力,我们也可以考虑调整贷款结构,充分利用revolving credit 或者offset account 等产品来实现。当然,如果客人有较大金额的现金,同时并无其他投资意向,在目前高利率的情况下是可以选择一次性还款,同时需要注意的是,客户需要承担提前还款给银行带来的损失,每家银行以及每个时间点银行实际损失的金额不同,向客户收取的费用也是不同的,我们建议提前向银行或者向我们这样的专业贷款顾问进行咨询。
David Xie:如果贷款申请人手上有一些现金回笼,的确是可以考虑在高利息时期适量的降低贷款额度和比例,这样将会降低自己的还款压力。比如总贷款额中的小部分贷款可以选择不同银行的对冲信贷产品(ANZ的Flexi,Westpac 的Choice Everyday,ASB的Orbit 和BNZ 的Total Money)。对于是否提前还贷款,我们一般需要跟客户进行深入的沟通,根据其自身财务情况做中长期的计划后再做决定,因为不少投资者可能还会考虑在房价回调后再次进入市场,并且在市场环境不好的情况下,也有投资者认为持有现金才是硬道理。
免责声明:以上言论仅供参考,不代表逸居立场。