
各主要商业银行降息大战一触即发,房主们是否应该在浮动利率上赌一把了呢?
由于今年以来抵押贷款利率的不断攀升,在未来几个月内即将重新固定抵押贷款的房主们可能会面临锁定更高的固贷利率,但也有些人认为,有迹象表明,利率可能会在年底前下跌,那么摆在所有房主面前的难题是,此刻是否值得选择浮动利率而不是固定利率呢?
各主要商业银行降息大战一触即发,房主们是否应该在浮动利率上赌一把了呢?
由于今年以来抵押贷款利率的不断攀升,在未来几个月内即将重新固定抵押贷款的房主们可能会面临锁定更高的固贷利率,但也有些人认为,有迹象表明,利率可能会在年底前下跌,那么摆在所有房主面前的难题是,此刻是否值得选择浮动利率而不是固定利率呢?
{ad}
目前各大商业银行的固贷利率已经是一年前的近两倍之多,为了应对不断上涨的通货膨胀率(目前已达到7.3%),储备银行在过去九个月中六次提高官方现金率(OCR),从历史最低点的0.25%上升到今天的2.5%,并且很有可能在本月17日发布下一份货币政策声明时再次提高至少25个基点。许多经济学家和房地产评论家预计,OCR将在4%左右达到峰值,并且大多数的商业银行已经开始将未来的升幅纳入了对房贷申请者的压力测试利率中。据悉,根据当前的利率环境,ANZ银行日前已经开始将贷款申请人的压力测试利率从7.6%提高到7.95%
独立经济学家Tony Alexander预测,利率在2023年之前会有一个转变,他认为目前通货膨胀看起来已经见顶,抵押贷款利率在年底前可能会下降,信贷紧缩政策的高峰期已经过去,在今年年底或明年年初之时,LVR规则也很有可能会放宽。
主要商业银行在固贷利率上的最近一次重大变化是ASB银行在7月8日进行了小幅的修整。从那时起,互换利率在接下来的两周内上升了+30多个基点,之后,一年期的互换利率下降了-30多个基点,两年期互换利率下降了-40个基点。这次下跌直接促使了Kiwibank主动回到了争夺房贷市场份额的战场之中。
目前,Kiwibank已将其一年期固贷利率下调-24个基点至4.95%,并将其两年期固贷利率下调同样的幅度至5.45%。昨日,ANZ银行也加入了Kiwibank的行列,他们对固贷利率做出了四项改变,最引人注目的是他们将18个月的固贷利率降低了-36个基点。这使得该期限的优惠利率降至5.29%,是所有主要商业银行中最低的。另外,ANZ将其一年期利率降至5%以下,也比之前的利率降低了-36个基点。值得一提的事,他们同时将三年期利率下调了30个基点,使其降至5.69%为几家主要商业银行中该固定期限的最低利率。
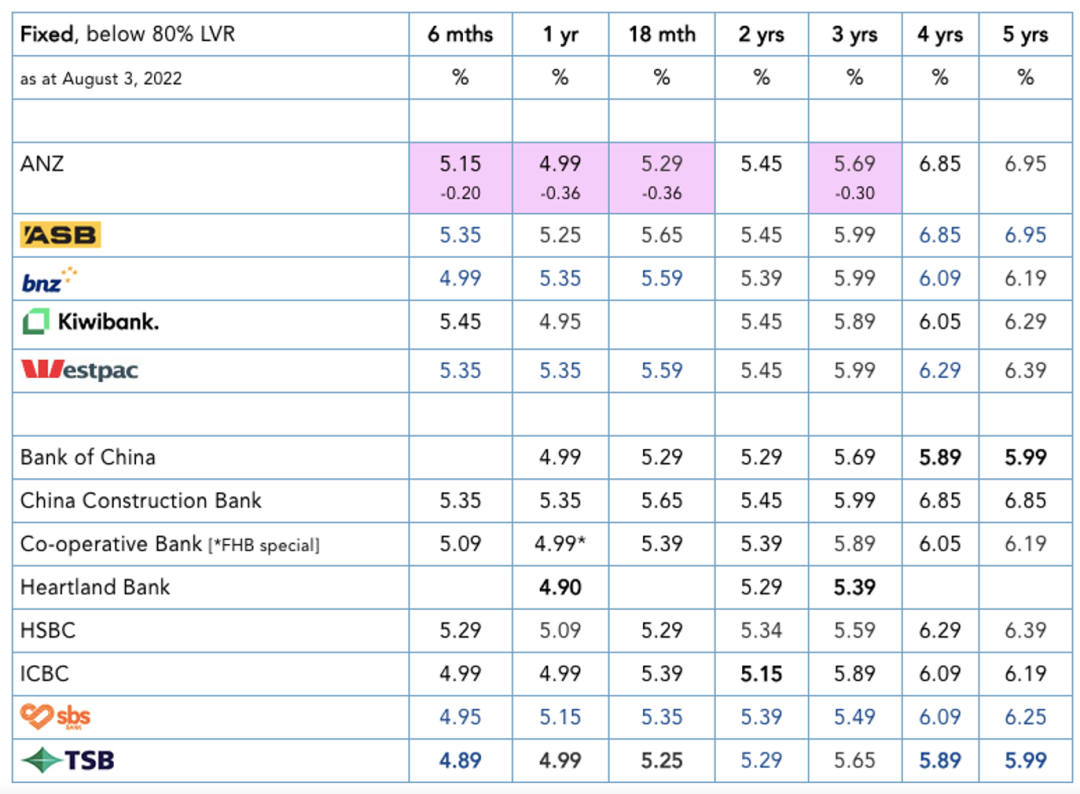
截至8月3日各主要商业银行和金融机构的固贷利率一览表
那么问题来了,各大主要商业银行的固贷利率降息之战一触即发,房主们是否应该在浮动利率上赌一把,等到利率降至一个合理的水平再选择重新固定利率呢?
浮动利率通常会随着整体利率的变化而变化,并可能受到经济因素的影响。一般情况下,为了减少利率变化带来的不确定性,新西兰的大多数房主都会选择一个固定周期的贷款利率,比方说最常见的一年或两年。而现在,由于利率的不断上涨,那些在一两年前锁定极低固贷利率的房主们将面临着还款额大幅提升的巨大压力。
包括许多经济学家在内,没有人能准确的预测未来的利率会发生怎么样的变化,当房主与银行签订了在一段时间内的固贷利率时,他们就像在进行一场赌注,如果利率下降,房主就会损失,因为他们必须按照较高的利率支付利息。同样,如果利率上升,银行就会损失,房主支付的利息少于当前市场所需要支付的利息。对于不少新西兰投资人来说,在2007年和2008年期间,当时的浮动利率为10.72%,不少人固定了两年,三年或五年的固贷利率,他们大约会支付9.33%至9.35%的利息。许多人认为选择两年以上的固贷利率比浮动利率要低不少,并得到了实惠。但让投资者们万万没想到的是一年后,浮动利率却跌至6.37%,这意味着那些固定长期利率的人不得不每年继续支付比浮动利率高出近3%的利息。
除了利率,我们还必须要搞清楚抵押贷款还款的运作方式。
利息是贷款人向金融机构借款的成本费用,它以年利率表示。比方说,如果一个人以6%的利息借100万纽币,那么第一年的贷款成本就是6万纽币。借款人在第二年需要支付的利息取决于在第一年里,最初的100万纽币本金有多少被付掉。如果贷款人只选择支付利息不偿还本金,那么第二年的利息将仍然是6万纽币,由此可见,尽快偿还本金以减少利息支出是符合贷款人利益的有效方法。
计算抵押贷款的还款总成本
另一个值得注意的问题是抵押贷款所支付的总成本。这取决于许多因素,包括利率,贷款期限,不可否认,还款期限拉得越长,贷款人所支付的费用就会越多。例如,50万纽币的总房贷,利率为5.89%,贷款期限为30年,加起来的总成本刚刚超过100万纽币。然而,如果同样的50万纽币在25年内以同样的利率偿还,总成本就会减少约5万纽币,20年内则会减少15万纽币。首次置业者往往无法承担超过30年更长期限的还款周期,但当他们有能力支付更多费用时,他们可以考虑缩短偿还房贷的期限。