
现阶段是首次置业者购房的最佳时机吗?让大数据来告诉你真相
最近有房地产行业权威机构表示,随着抵押贷款利率经历多轮的上涨潮后趋于平稳之时,以及房价在不断下跌之际,目前的房地产市场行情对于首次置业者来说正处在一个历史性的“转折时刻”。
最近有房地产行业权威机构表示,随着抵押贷款利率经历多轮的上涨潮后趋于平稳之时,以及房价在不断下跌之际,目前的房地产市场行情对于首次置业者来说正处在一个历史性的“转折时刻”。{ad}
在新西兰房地产协会REINZ最新发布的“房屋贷款可负担能力报告”里,他们以目前全国房地产市场上销售的“低于市场3/4的房产销售价格为基准”(即该月所销售的75%的房产高于此价格,25%的房产低于此价格)。在去年11月,该基准价格达到了67万纽币的高位,而到了今年7月,它已经回落到了60.6万纽币,下跌了6.4万纽币(-9.6%)。
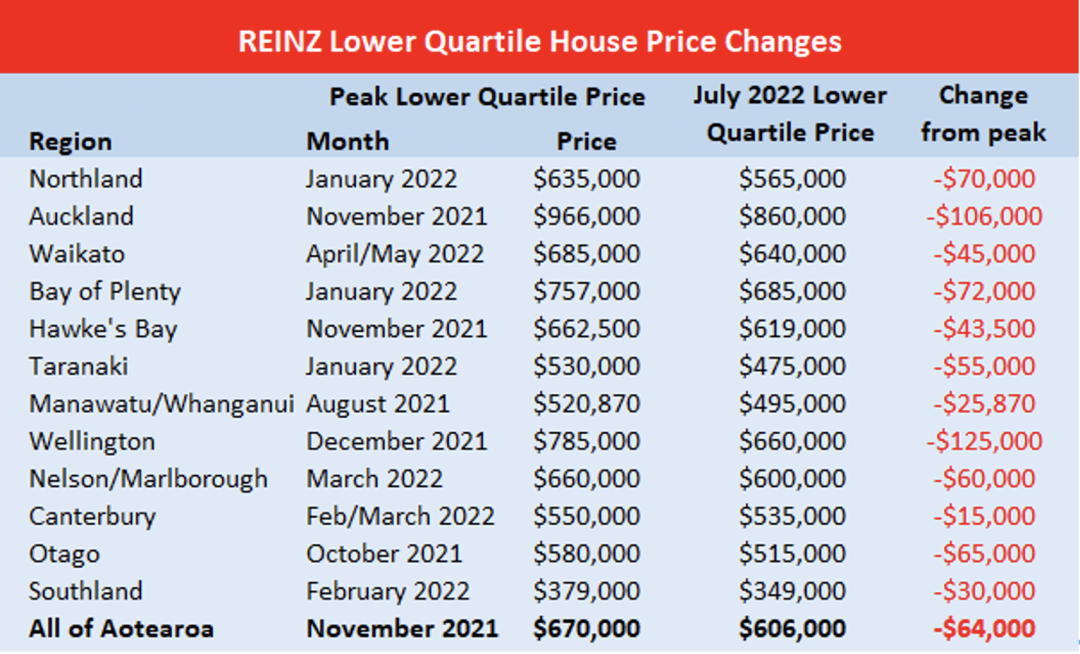
各地区低于3/4的房产销售价格变化图
上表显示了新西兰全国房范围内低于市场3/4的房产销售价格从高峰期下跌的幅度,其中,Wellington地区下跌的幅度最大,为12.5万纽币,Auckland地区的下跌幅度为10,6万纽币排名第二,这两个地区也是全国范围跌幅唯一超过10万纽币的地区。另一方面,Canterbury地区的降幅最小,为1.5万纽币,其次是下跌2.587万纽币的Manawatu/Whanganui地区和下跌3万纽币的Southland地区为全国跌幅最低的三个地区。理论上来说,较低的房价可以使首次置业者们更容易实现自己的置业梦想,因为他们所需的首付款相对较低,以及他们所需要承担的抵押贷款债务金额也较少,所承受的还贷压力也较小。那么现实情况真的如此吗?我们接着往下看。
首次置业者购房压力不降反升
以支付20%的首付金为例,全国低于3/4的房产销售基准价格所需要支付的首付款已经从去年11月的峰值13.4万纽币下跌到了今年7月的12.12万纽币(下跌了1.28万纽币),而与此同时,80%的抵押贷款借贷规模也已经从53.6万纽币下跌到了48.48万纽币(下跌了5.12万纽币)。
在新西兰住房最昂贵的城市奥克兰,购买低于3/4的房产销售基准价格所需的20%首付款金额从去年11月的峰值193,200纽币下降至今年7月的172,000纽币,下降了21,200纽币。而与此同时,80%的抵押贷款借贷规模也已经从772,800纽币下降到了688,000万纽币(下降了84,800纽币)。
我们通常会认为,贷款金额的下降也会导致还贷金额的减少,然而,随着这一时期抵押贷款利率的极速上升,虽然房价在下跌,但低于3/4的房产销售基准价格所需要支付的实际房贷金额却实际上增加了。从下图我们可以看出,两年期固定贷款利率在2021年4月达到了最低点(略高于2%)之后目前已经触底反弹回到了2014~2015年5.44%左右的水平,这给初次进入房地产市场的首次置业者们带来了不小的压力。
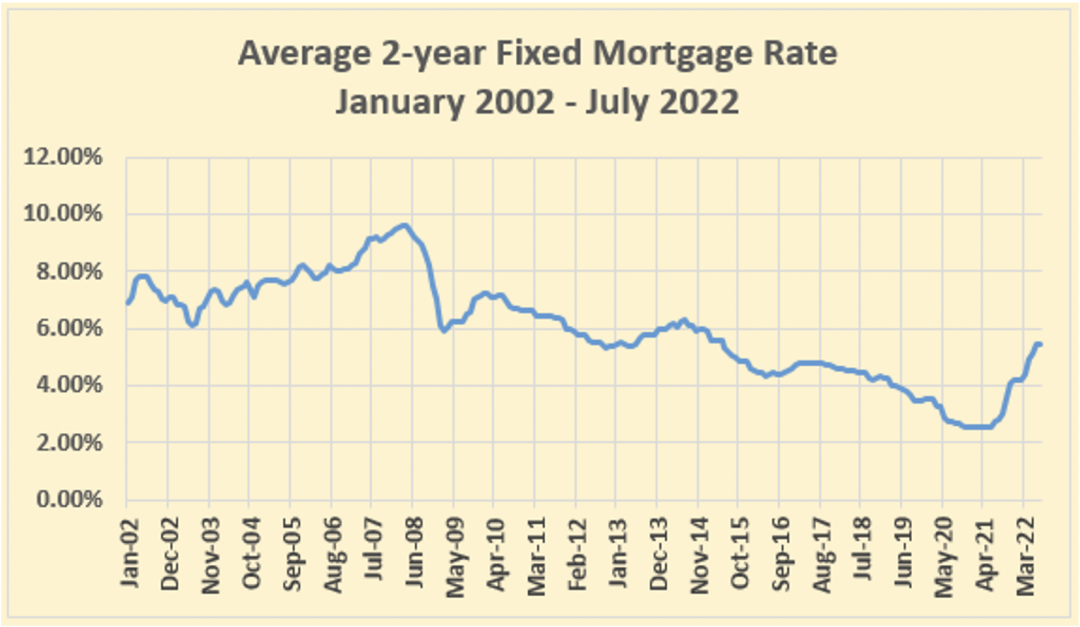
2002~2022两年固定贷款利率变化图
房屋贷款可负担能力报告显示,房价在去年11月达到顶峰之时,以全国范围低于3/4的房产销售价格为基数,80%的抵押贷款金额为53.6万纽币,每周需要支付约596纽币的房贷。而今年7月,房价已经下跌了不少,在全国范围购买低于3/4的房产销售价格的房产所需的80%的抵押贷款金额减少到了484,800纽币。但是,似乎这些置业者的还贷压力却不降反升,尽管他们的贷款规模减少了51,200纽币,但每周的还款额却增加了35纽币,至631纽币。这就是贷款利率不断上升的结果。
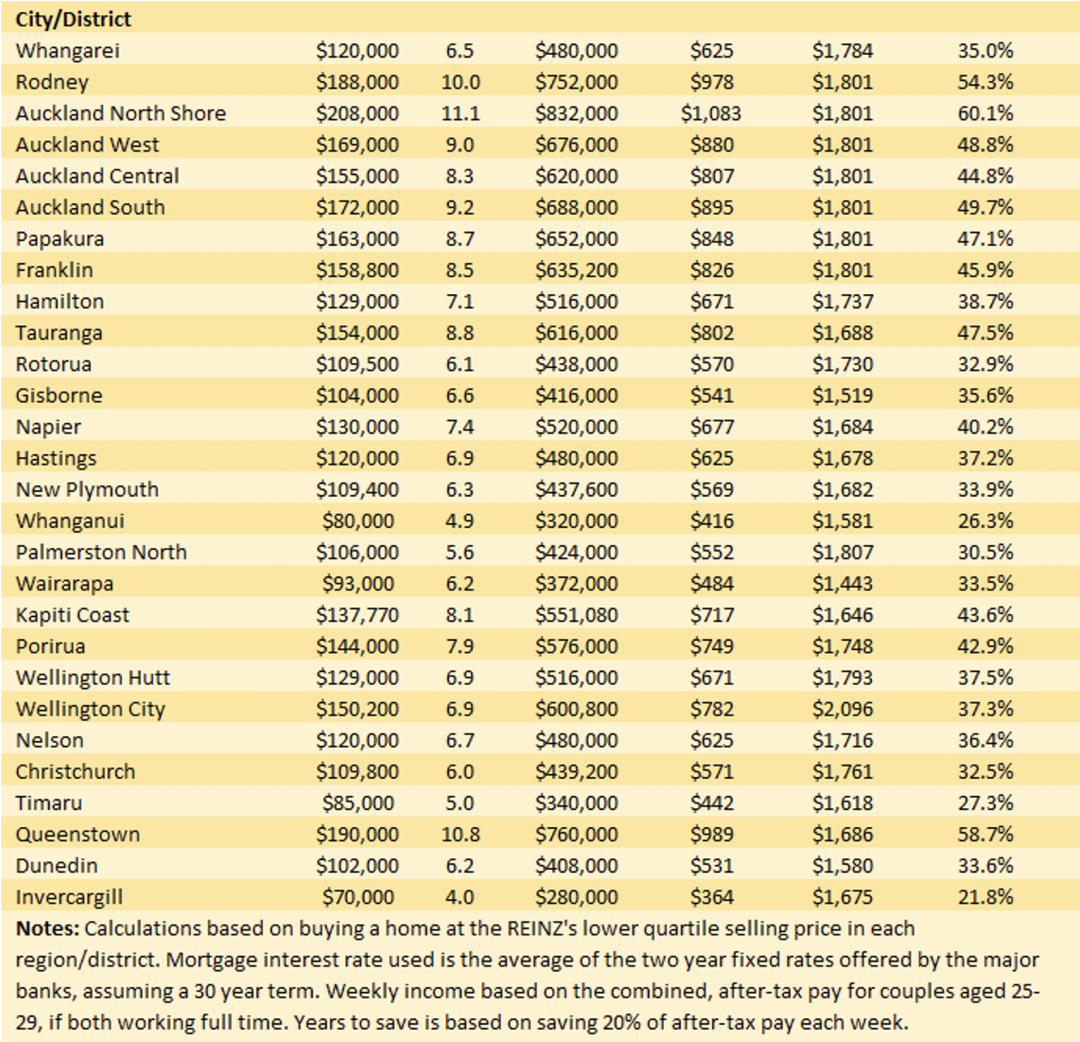
2022年7月在20%首付款情况下新西兰各地区低端买家的可负担能力数据
从本质上讲,在利率上升的这段时间里,低端市场的买家可以受益于房价下跌带来的较少首付款和贷款规模,但他们不得不面临越来越多的抵押贷款还款成本,这也同时限制了他们的购买能力。这意味着,首次置业者们从房价下跌中得到的所有好处都被更高的抵押贷款利率所吞噬。
7月出现的转折点
7月的市场出现了转折点,房贷利率虽然一路从去年底一直涨到了今年6月,但是在7月却几乎没有发生变化。与此同时,低于3/4的房产销售价格基数持续下跌,从6月的63万纽币跌至7月的60.6万纽币,单月降幅达2.4万纽币。有专家预测到,如果这一趋势持续下去,首次置业者们将受益于低首付,低贷款规模,低还款额度等好处。
那么,市场真的会如此吗?
由2022年1月至2022年7月主要银行提供的两年期固定抵押贷款利率变化图表可以看出,虽然自去年年中以来利率上涨的速度与2008年全球金融危机后的下跌速度一样惊人,但是目前的利率水平还是停留在一个正常的区间之内。那么也就是说,当利率持续稳定在目前的水平,只有房价的不断下跌才能使首次置业者的可负担能力获得明显的提升。