
资深房产顾问来告诉你低迷之下的房产市场对买家来说到底是利还是弊?
来自奥克兰Ray White Mt Eden的房产经纪人Robyn Ellson表示,任何时候的房产市场对于买家来说都有优势和劣势,比方说,目前的市场与两年前相比则要稳定的多。对于那些对下一套房产有明确目标和想法的潜在买家来说,一个更加稳定的市场或许对他们来说是一个更好的选择。一个稳定的市场意味着人们可以更坚定的知道自己的房产和其他类似的房产价值几何。无论是买家还是卖家,他们都需要获得足够可靠的评估数据来给予下一次买卖交易足够的信心。即使目前的市场更偏向于买方市场,卖家之间的竞争也会更激烈,但Ellson
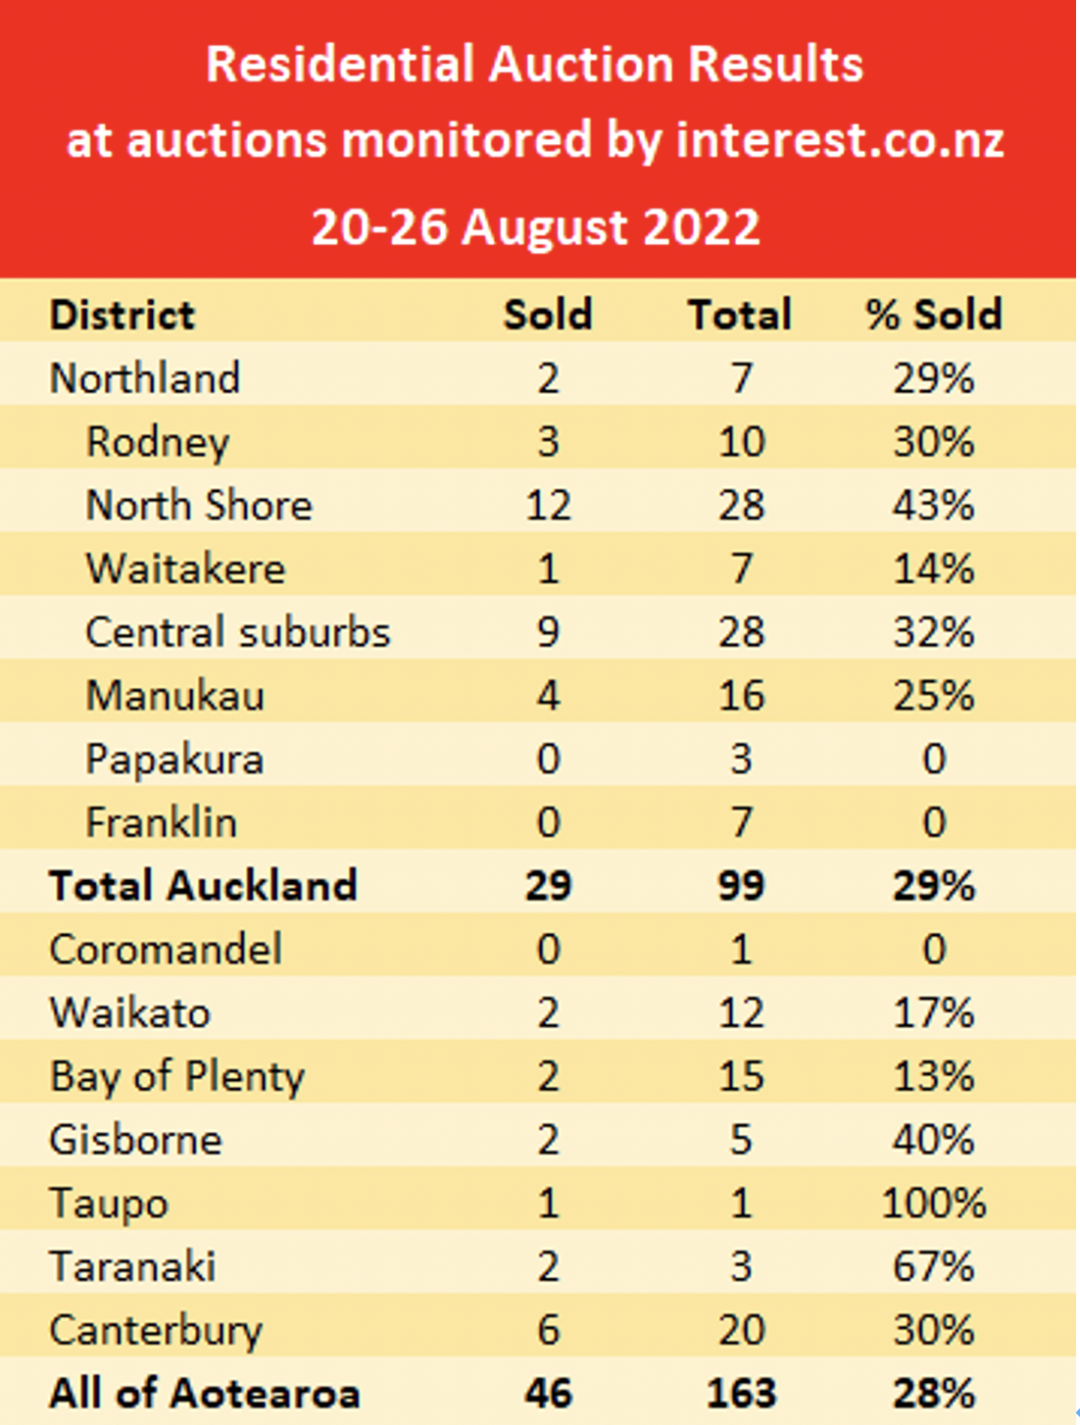
上周全国范围拍卖房产情况一览表
由房地产网站interest.co.nz发布的新西兰全国房产拍卖数据显示,虽然上周房产拍卖的数量较前一周有所增加,但清盘率却出现了明显的下滑。在上周新西兰全国范围内举行的拍卖会上共计有163套房产参与了拍卖,比前一周的130套有所增加,其中的46套被成功拍卖掉,清盘率为28%,低于前一周的33%。按地区具体来说,奥克兰地区的清盘率为29%略高于全国水平,值得一提的是,该区域内上周上市拍卖的99套房产占了全国整体上市拍卖数量的6成之多。
{ad}
在目前如此低迷的房产行情之下,不少潜在买家担心房价进一步下跌,看涨不看跌的心态让他们认为目前不是入市的好时机,但有房产专家表示,对于想搬到更好的街区和升级目前房产计划的买家来说,下行的房产市场则是他们“捡漏”的好时机。当然,专家同时警告,能够顺利捡到漏还必须确保自己能够顺利的获得贷款,否则会把自己置身于危险的境地。
来自奥克兰Ray White Mt Eden的房产经纪人Robyn Ellson表示,任何时候的房产市场对于买家来说都有优势和劣势,比方说,目前的市场与两年前相比则要稳定的多。对于那些对下一套房产有明确目标和想法的潜在买家来说,一个更加稳定的市场或许对他们来说是一个更好的选择。一个稳定的市场意味着人们可以更坚定的知道自己的房产和其他类似的房产价值几何。无论是买家还是卖家,他们都需要获得足够可靠的评估数据来给予下一次买卖交易足够的信心。即使目前的市场更偏向于买方市场,卖家之间的竞争也会更激烈,但Ellson表示,奥克兰的房产销售市场仍然良好,市场上还是有不少潜在买家正在寻找出手的机会。
Ellson同时强调了获得足够资金和找到一位可以信任的房产经纪人的重要性问题,一旦买家获得了足够的贷款融资,那么一个可靠的房产经纪则可以帮助买家了解到房子的真实市场价值。他时常会看到不少来自奥克兰有购买意愿的买家经常游离于多个区的热门房产之间,例如他们看房的范围从Avondale到Kingsland。在这些临近他们工作地点的生活区总是会受到不少买家们的关注,因为这些区域的房子很容易会让工薪阶层感受到生活与工作上的便利。
Ellson还发现了市场的一个微妙的变化,在去年房贷利率较低的时期,买家的预算范围非常之大(可能会超过100万纽币),但现在的市场发生了根本性的变化,买家的预算变得更加保守,这是因为任何想提高预算的买家都需要先跟自己的金融贷款顾问进行沟通,确保安全的情况下才会大胆出价。
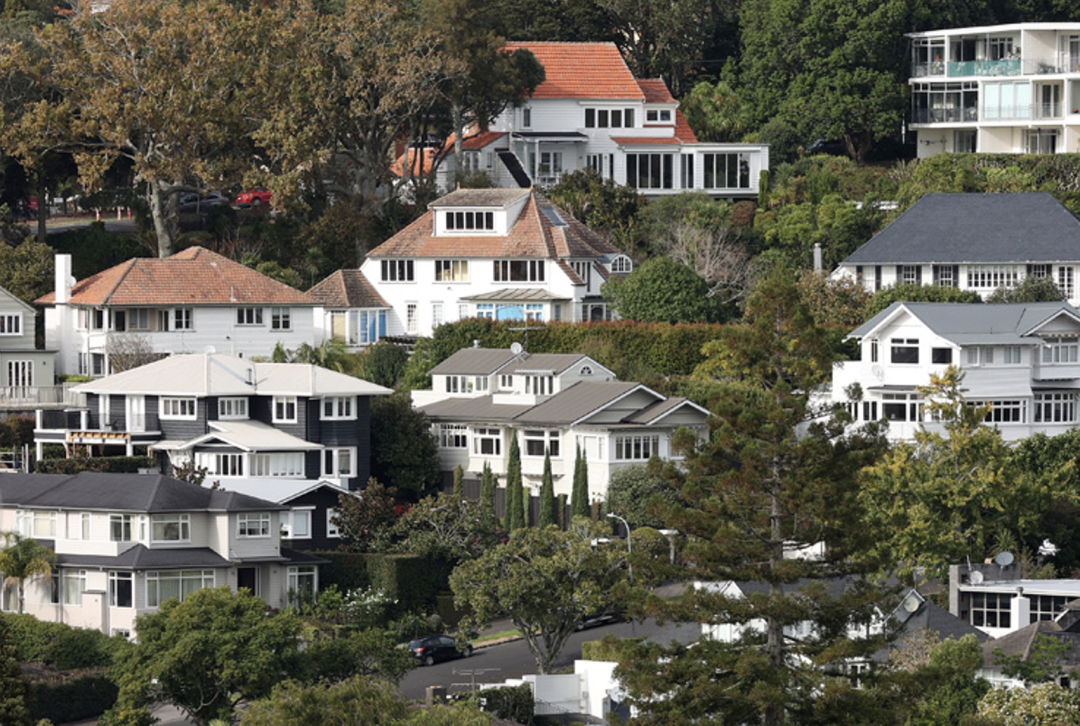
不少传统好区例如Remuera的房子受到了市场上许多买家的高度追捧
照片/Fiona Goodall
来自Ray White的房产经纪人Steve Koerber一直在Remuera分行进行房产销售,他表示无论市场好坏,该区域的房子总是市场上的抢手货。他认为现在是这些潜在买家们该出手的时候了,由于疫情的影响,很多买家已经意识到他们需要额外的办公和卧室的空间来满足他们长时间呆在家里工作和生活的需求。这样,他们的预算会从450万纽币提升到550万纽币来购买下一套房产。Steve表示他已经遇到过多次这样提升100万纽币预算的情况,而且这些潜在买家都分别来自附近的城区例如Grey Lynn,Sandringham、Point Chevalier、Mt Eden和Epsom,其中很多人想搬到Remuera区最重要的原因是考虑到高分学期。
来自Colliers的资深项目顾问Duncan Macdonald也有同样的感受,Symphony303项目位于奥克兰最抢手的城区Epsom,303 Manukau Road有着优越的地理位置,他表示,对于首次置业者来说,Epsom区中心地段的房产通常是很难买到的,而在市场低迷之下摆在大家面前的难得机会是可以在这样的优质城区买到全新的住宅,并且首次置业者在首次购房补助范围内还可获得一定的补助金。一旦买到该盘意味着买家将进入了最让所有奥克兰家庭的孩子们向往的学区,这包括离该盘一步之遥的St Cuthbert\\'s学院,Dilworth私立学校,Epsom男子/女子文法学校等这些新西兰顶级的学校都是在步行可达到距离之内。
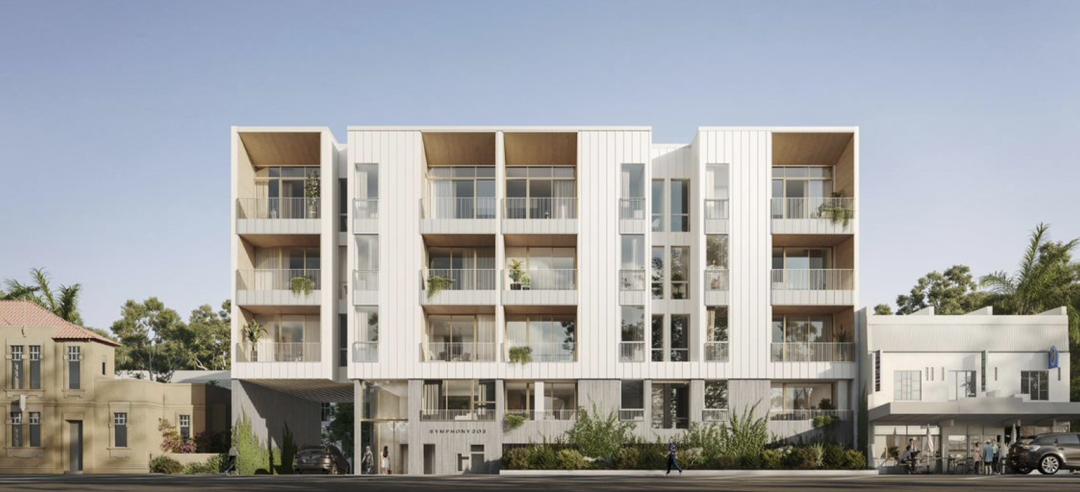
Symphony303项目拥有优质学区和地理位置优势
来自金融贷款公司的负责人Kim Lyons表示,目前在市场上渴望成交的买家是有一定优势的,市场显然已经放缓,通过拍卖出售的房产越来越少,所以这让潜在买家更加容易的提出一个对自己有利的报价,而不是必须参加拍卖才能获得。但是Lyons同时指出了一个不可忽视的高利率问题,目前各大银行的压力测试利率已经破7%,这给许多想换房的置业者带来了空前的经济压力,在高测试利率面前即使对那些有良好贷款和信用记录的人来说也同样无济于事。当人们被银行拒绝时,他们往往会去找第二级贷款机构房贷,这通常意味着购房者需要接受更高的利率和附加费用。而另一个值得关注的问题是,有些买家可能会被迫迅速出售现有房产,这是因为他们的新房需要足够的资金来交割,这意味着置业者只能被迫降价出售。
对于以上种种观点,逸居也同时连线到三位一直活跃在奥克兰房地产市场上的房产顾问朋友,我们希望通过与他们的对话向大家展示一个最真实的房地产市场现状。
逸居:如何看待目前的市场,对于买家来说是优势还是劣势?
Gavin Han:目前房市的状况,对买家来说当然是好事,没有了之前市场上大家疯狂的热捧,普遍购买力减弱,竞争相对以前要少太多了。买家可以有比较多的选择空间和议价余地,随之带来的购买压力会小很多的。看中喜欢的房产,不一定需要直接参加拍卖,现在有多的机会可以和屋主进行议价协商争取到最高性价比的价格。
Rose Hu:凡事都有两面性。由于贷款条件变得严苛,和去年高峰时期比较,目前市场上的买家少了许多,而一些有资金能力的投资者中多数人也是在市场上持观望态度并不急于出手购入。参与的人少了,当下真正需要购房的买家自然就没有了FOMO(Fear of Miss Out)压力,而是可以在购买前有时间从容地多看多比多挑选。但是另一方面,那些并不急于销售房子的屋主也不选择在这个时候将房子上市,所以市场上房源也没有以前多,而在这些“不急于上市”的房源里不乏优质房源。
蒋舒:虽然目前的市场相较去年冷清了一些,房价和成交率也有所下降,但并不代表市场就变得很差,只能说现在的市场才是一个更健康更合理的市场。大家都会用更理智的心态去面对它,不会像之前那样出现冲动消费和盲目跟风。目前这个市场可以说更有利于买家,因为在这个时候上市的房产确实很多都是诚意出售的卖家,价格也基本都在合理范围之内,不会像之前那么疯狂。而且很多房产在市面上的周期也比之前长一些,那么也就意味着买家有更多的时间去了解和比较,有更多的时间去选择自己心仪的房子。其次在这个利息高涨、失业率居高不下的Covid 特殊时期,部分买家能从银行贷到款已经很不容易了,同时买家的竞争对手也相对减少了,现金买家此时此刻更有机会买到适合自己的房产。
逸居:俗话说,房市大家一般是看涨不看跌,那么对于目前在看房,想出手的买家们有哪些好建议?
Gavin Han:对于首次置业或者是家庭原因换房,在市场任何变化的情况下,这都是硬性的需求,该出手时就出手。买家务必提前了解自己的贷款额度和还款的能力,不单单是知道自己可购房产的价位区间,同时也要提前做好如果利率增长后,随之带来的还款压力。虽然不一定参加拍卖,但是一个无条件的合约,或者条件很少的合约,可以帮助买家取得一个更有竞争力的价格。我认为在看中钟意的房产后,必要的工作千万不要忽略,比如说安排律师查看相关的文件和做相关的调查,还有很重要一点就是房屋检查。房检的目的不只是单纯的找问题查毛病,更主要的是对所购房产有全面的了解和熟悉,知道接下来很快需要做的修理维护,以及1年后,3-5年期间需要做的哪些保养和维护。
Rose Hu:买房这事儿说到底是个人家庭计划,财务计划在一个时间点上成熟了并可以付诸行动的一个决定,不需要有从众心理,不用跟风,不要受“大多数人”的行为影响。比如婚姻,如今年轻一代大多数人过了三十岁才考虑结婚,但是如果你在二十几岁就遇到了想要嫁娶的对象,自己做出决定就好,不用刻意去等,一来未必等的到,二来等到的也未必是最好,要有自己的判断力和决定力。
蒋舒:谁都说不准房市在什么时候才能触底。但如果有买房的需求又有足够的还款能力时,任何时候都是好时候。而且目前央行加息的脚步也没有停止,之后还有可能步步高升。根据数据研究显示,每1%的利率上涨,就代表着有10%的购买能力的下降,所以当买家已经拿到银行预批的情况下,早点买到自己心仪的房子和等到后面利率再次上涨后再买相比,不紧是在利率上,而且在贷款额度上来说都是更有优势的。
目前市面是很多房产都很适合首次置业者,两房三房的,价格都比较实惠。在这个市场不太活跃的时候购入一套入门级的房产,等到了以后市场重新繁荣的时候,房产的增值也是很可观的。
尤其对于首次置业者来说,个人积蓄加上银行贷款如果已经到位了就不用再等,看好了就可以买,无需有那么多的患得患失,因为对于绝大多数人来说,人生的第一次置业未必会居住一辈子,以后随着收入的增加,家庭新成员的添加等因素,平均每7-10年还会换房子的,首要的是先要购入,把辛苦工作积蓄下来的钱“物化”成为不动产以抗衡通货膨胀钱的贬值,同时随着时间的增长获取房子增值的“Capital gain”,一举两得。