
灵魂拷问:去年高峰期购买房产的首次置业者们现在都后悔了吗?
近年来大起大落的新西兰房地产市场对于刚需买房的首次置业者们而言是极其艰难的。在2020年因为疫情首次封城之后,房地产市场高速发展,价格暴涨,对于首次置业者的首付款要求也是水涨船高......
近年来大起大落的新西兰房地产市场对于刚需买房的首次置业者们而言是极其艰难的。在2020年因为疫情首次封城之后,房地产市场高速发展,价格暴涨,对于首次置业者的首付款要求也是水涨船高......
{ad}
今年以来,房产市场开始转向,房价维持在稳步的下跌趋势之中,根据新西兰房地产评估机构CoreLogic统计的数据显示,在一些房价下跌严重的城市例如惠灵顿和奥克兰,与去年11月左右的高峰期房价相比目前房价已经下跌了15%以上。而根据CoreLogic最新公布的房价指数(HPI),刚过去的8月已是住宅市场平均房价连续的第五个月下降,也是自2021年11月以来新西兰平均房价首次低于100万纽币的一个月。其中,8月份的平均房价下跌1.8%,而7月份的跌幅为0.9%。分析认为,房价不仅在持续下跌,而且这种下跌速度还在不断加快。由于房价大幅下跌的原因,造成了许多在去年底房价最高峰时期购房的首次置业者中不少人可能已经处于负资产状态,这意味着抵押贷款数额大于其目前该房产的市场价值。
与此同时,抵押贷款利率在过去一年中不断上升,一年定期贷款利率从最低点约2%快速上升到了5%的高位。根据CoreLogic的数据,在今年7月之前,45%的贷款人的房贷固定期限还不到一年。这意味着不少首次置业者正面临着他们需要支付的房贷利息大幅增加的风险。
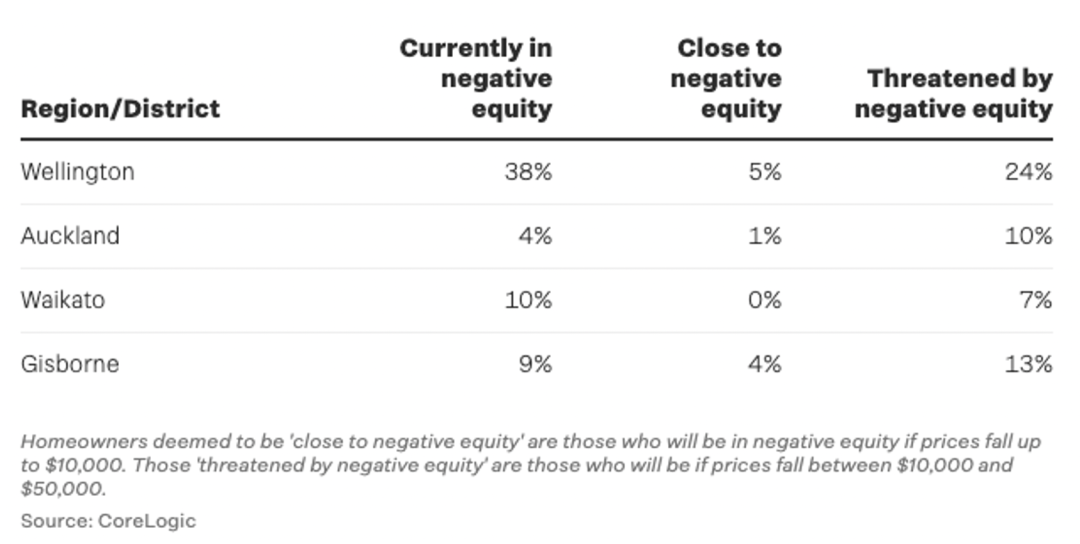
2021年最后三个月内购买的高风险地区的房主中处于或接近于负资产的比例
对于首次置业者如此大的冲击,最近Stuff网站分别采访到了来自惠灵顿,奥克兰和基督城的数位不久之前购买到首套房产的买家,让他们来聊聊买房后的真实感受。
采访对象1:惠灵顿首套房买家Harrison Vaughan
身为物业经理的Harrison Vaughan去年11月在惠灵顿的Johnsonville区购买到他的第一套房产,那时正值房价的高峰期,他花了93万纽币在市场的火爆拼抢之下购买到了一套面积为500平方米的三居室别墅。当时大惠灵顿地区的房价中位数是962,500纽币,所以他对93万纽币的价格非常满意,而现在该物业在homes.co.nz的估价仅仅为89万纽币。Vaughan直言不讳的表示,所购房产的贬值让他多少有些不安,所以他打算长期持有,他认为在本轮房市下跌之后,房价会稳步回升。
他第二个担心的地方是房产价值的降低会影响到他无法从银行获得更多的贷款资金来翻新浴室和厨房,那么这意味着,他需要从其他地方来获得资金,或者只能选择延后工期。让他感到欣慰的是,在他与银行签订贷款合同时,他选择了当时3.2%的三年期固定贷款利率,这让他减轻了很多压力,假如当时选择的是一年固贷利率,那么他将很快面临5%以上的利率,这将给他的生活消费方式带来巨大的改变。总体而言,他表示还是很值得拥有一套属于自己产权的房子,这让他摆脱了长期租房的生活。虽然他无法预料未来房产市场会发生什么,但是房子可以给他更多的安全感,只要自己能负担得起房贷就不至于破产。
采访对象2:奥克兰首套房买家 Sophie Lawson
来自奥克兰的Lawson夫妻去年3月在Te Atatu半岛购买了他们的第一套住宅,她表示,他们夫妻俩感动非常幸运的是,他们能够在市场变得更加疯狂之前购买到心仪的房产。他们表示非常喜欢他们所拥有的房产,生活的区域离高速公路非常的近仅5分钟的车程,去哪里都非常方便,他们已经厌倦了租房的日子。随着房价的下跌,负资产可能会出现在很多人身上,但是他们并不担心,因为他们认为他们的房产价值已经趋于稳定而不是在下跌。Sophie Lawson介绍说,在大约购买后的9个月里,该房产价值迎来了一波明显的上涨,虽然当时他们购买时支付了80万纽币,但是目前该房子的估价已经达到了100万纽币,长期来看,他们的房产肯定会升值,并打算在合适的时机出手获取一定的资产收益。
虽然他们在最近的一次重新调整抵押贷款利率时(利率从3.2%上升至4.72%)感受到了还款金额改变所带来的生活压力。但是,他们认为这对于他们父母那一代人在20世纪80年代所支付的20%左右的利率相比似乎仍然是个很好的利率。Lawson坚信,拥有自己的房产是值得的,这样,我们不需要再交房租来帮助房东偿还贷款了,而是在为自己的未来积累财富。
采访对象3:奥克兰首套公寓房买家 Daniel Steele
Daniel Steele是另一个来自奥克兰的首次置业者,他在几周前刚刚搬入位于奥克兰CBD的公寓,为此他花费了41万纽币。这位21岁的年轻人在进入职场后就开始存钱买房,他表示,本来他可以再等一段时间,存更多的首付款,这样或许可以买到更大面积的房产,但是考虑到近年来市场的不确定性,他选择立即出手。虽然购买公寓不是他的第一选择,但是因为他仅有83,000纽币的首付款,所以选择非常有限。他表示,虽然成为一名年轻的房奴压力很大,但是他的公寓仅仅是个入门级的房产,他非常开心能成为房主,并且不觉得后悔做这样的决定。
近期购买意味着他无法享受到去年的超低利率,他说他的贷款分为了两个部分,其中大部分是5.29%的固定利率,其余的是6%的浮动利率,他非常坦然的接受目前的高利率。
采访对象4:基督城首套房买家 Maeve Deacon
来自基督城的Maeve Deacon和她的妹妹是在今年7月底拿到他们的新家钥匙,他们的新家位于Linwood生活区的一个带花园和车库的两居室单元房,她们总共花费了48.5万纽币,为此姐妹俩几年来节衣缩食拼命攒首付。她俩表示,目前她们不需要一个整套房屋的翻新改造工作,但是希望能够以她们想要的方式来装修自己的家,并同时为它增加一定的价值来抵御房价下滑。在她们看来,选择固定贷款利率的长短更像是一场赌注,她们最近刚刚重新固定了4.99%为期一年的房贷。Maeve表示,虽然目前房市可能会有波动,但让她们值得欣慰的是,终于能够购买自己的房子,不用再租房了,并且房产给了两姐妹很大的安全感。