
银行房贷利率破5潮来袭,置业者们还敢出手吗?回答完这四个问题自会找到答案!
今日,ASB银行成为继上周Westpac银行之后第二家提高固定抵押贷款利率的主流银行。此次,ASB分别上涨了其1年和18个月的固贷利率至5.15%(+0.16)和5.35%(+0.06)与Westpac银行该固定周期的利率保持一致。至此,这两家银行的所有定期贷款利率全部突破5%的基准门槛,上次出现这种情况还要追溯到2015年6月以前。外界纷纷表示,虽然两家银行利率上涨但幅度并不大,这一动作表明了银行贷款利率正处在缓慢上涨的趋势。
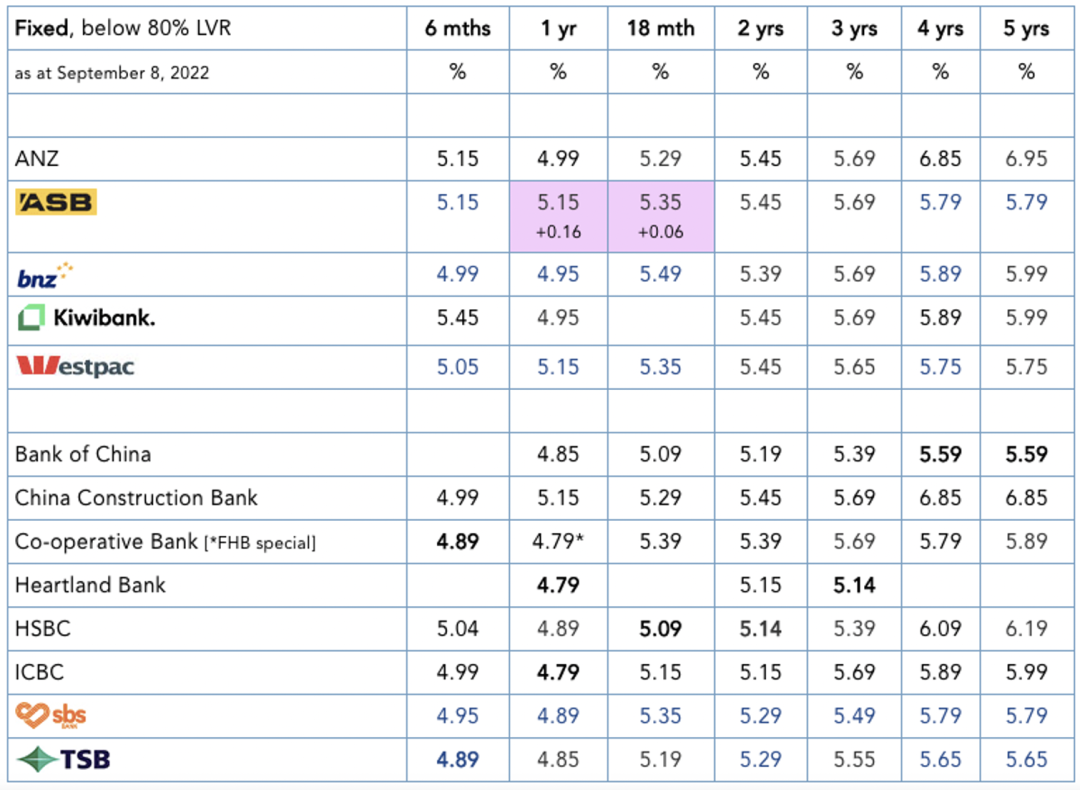
截至于9月8日的新西兰各银行固贷利率表
今日,ASB银行成为继上周Westpac银行之后第二家提高固定抵押贷款利率的主流银行。此次,ASB分别上涨了其1年和18个月的固贷利率至5.15%(+0.16)和5.35%(+0.06)与Westpac银行该固定周期的利率保持一致。至此,这两家银行的所有定期贷款利率全部突破5%的基准门槛,上次出现这种情况还要追溯到2015年6月以前。外界纷纷表示,虽然两家银行利率上涨但幅度并不大,这一动作表明了银行贷款利率正处在缓慢上涨的趋势。
新西兰房市即将进入传统的销售旺季,通常这是一年中各银行利率抢客大战最激烈的时刻,在这个时间点主流银行间贷款利率不降反升则被认为是极其不寻常的举动。这也同时导致了置业者(特别是首次置业者)更加谨慎的对何时进入市场这个问题犹豫不决。他们会担心利率持续上涨,房价持续下跌,未来经济前景堪忧......
{ad}
权威数据显示,在过去的9个月中,新西兰的就业人数并没有明显增长,在今年第一季度,零售商品和服务的支出下降了2.3%,第二季度则继续下降了0.9%。由于新西兰储备银行迅速将官方现金利率(OCR)从0.25%提升到3%,新西兰的大多数贷款人在他们的上一个贷款周期到期时会发现,他们将被迫接受高于去年两倍的贷款利率(4%)以上。再加上新西兰全国的平均房价与去年高峰期相比已经下跌了10.8%,这样我们中的一些人会感觉到还贷的压力猛增,致使家庭可支配收入明显的下降,与此同时,CPI数据显示,新西兰人在过去一年里的生活成本上升了7.3%,这让我们大多数人都感觉自己比以前更穷了。
新西兰独立经济学家Tony Alexander 图片来源于网络
那么到底新西兰会不会进入经济衰退的周期呢?新西兰著名独立经济学家Tony Alexander给出了他的见解:虽然负面的因素会持续影响未来一年的新西兰经济形势,但他并不认为会陷入衰退的很大可能。由于劳动力市场的严重短缺保障了高就业率,那些以前购房受挫的年轻置业者们也更有机会在房价下跌时实现他们的第一套房购房梦想。这就不难理解为何他最近所搜集的调查数据显示,房产经纪人和金融贷款顾问们近期观察到更多而不是更少的首次置业者目前活跃在房地产市场上,这其中不乏大约20万新移民和家庭成员从临时工作签证转为永久居住签证对首次置业者购房市场的巨大利好消息。
那么,对于首次置业者们来说,为何要那么着急买房呢?这是因为买房是刚需行为,这可以让新移民更多的感受到归属感,与此同时,房屋所有权改变了人们与社会的关系。它增强了公民的社会责任感,提升了民众对经济的贡献,赋予参与社会民主的意义,并随着时间的推移,增加了置业者的财富。事实上,新西兰的房价在1980年至2010年的每一个十年中几乎都翻了一番,在2010年至2022年的12年中又翻了一番,房产价值的增长使房产持有者收益颇多,让他们能够自由地旅行,投资于企业和其他资产,改善生活水平的同时并为他们的退休做好准备。这也让不少投资人坚信没有什么“好与坏 "的购买时机,只要你有能力,就应该进入房地产市场进行投资置业。
房地产评论员Ashley Church 图片来源于网络
如果你作为首次置业者已经准备好了出手,但是因为担心未来房价和利率走势的不确定性而犹豫不决时,新西兰著名的房地产评论员Ashley Church给出了他的建议。他罗列出来了四个问题可以帮助众多首次置业者们做合适入手的决定。
问题1: 对房地产市场的敏感度,你是否曾预测到房价在去年11月达到顶峰?
虽然各大媒体的新闻头条和报刊都在大肆宣扬去年11月达到的房产价格高峰之后房地产市场迅速下跌,但似乎在新西兰没有一个经济学家或房地产评论员成功的提前预测到高峰期何时结束,显然市场的真实情况让所有人都措手不及。Ashley Church的观点是,同理,当我们都在预测何时是房地产市场止跌回升的拐点时,每个人都认为他们的预测是准确的但似乎没有人能真正的做到这点。
问题2:一旦你买了房子,你是否打算在你的余生中只拥有这一套房产?
如果你的答案是肯定的,即你计划在你的第一套房产或之后的房产里继续当屋主,那么现在就是你买房的好时机。为什么呢?因为房价的中长期轨迹总是上升的趋势,这意味着无论你今天付多少钱,你的房子在10年,15年或20年后的价值来比较都是微不足道的。比方说,Ashley在曾经购买房产时为了最后的5000纽币讨价还价并最终以371,500纽币的价格成交时。18年后,那所房子现在的价值已达到约180万纽币。即使未来一段时期房价的增长不会达到这样的速度,但这足以说明了我们应该把大局放在早买房的必要性上。
问题3:你是否希望捡到漏?
现在买房并不意味着你不能买到性价比足够好的房产。平稳的市场优势之一就是,一切都可以谈,如果你有足够的时间,可以试着去跟市场里的卖家进行沟通,看看你喜欢的那些街区的房产价格是否超出了你的价格承受范围。当你已经准备好出手时,那么出现在各个媒体报端的房产头条新闻就不那么重要了,因为更重要的是你与卖家之间的价格问题。
问题4:你预计20年后的收入会和现在一样多吗?
Ashley Church十分确定的是,这个问题的答案肯定是否定的。没有人不期望自己的收入会随着时间的推移而增加(几乎所有的生活成本也同样会增加),他认为,对于生活中的变化,没有什么可以是确定的,但拥有自己的房产会在一定程度上给屋主独立和稳定的感觉,这也将使屋主更容易面对生活中各种可能到来的挑战。
那么通过以上四个问题之后,首次置业者是否对于何时购买房产有了更清晰的一步认识呢?