
警惕!政府鼓励首次置业者买房的补助政策真的能受益其中还是会使其陷入困境?
在今年政府的财政预算案中,更改了对购房者获得首次住房补助金房屋价格的限制,并完全取消了首次住房贷款的价格上限。逸居认为,这是政府希望让更多的购房者能够获得首套房补助金和贷款所采取的鼓励政策,意在解决高房价带来了的首次置业者对房产可负担性不足的问题。长期以来,大众对价格上限提出的质疑声不断,特别是在奥克兰,价格上限的标准明显滞后于该地区内所售出的房产中位数价格。
在今年政府的财政预算案中,更改了对购房者获得首次住房补助金房屋价格的限制,并完全取消了首次住房贷款的价格上限。逸居认为,这是政府希望让更多的购房者能够获得首套房补助金和贷款所采取的鼓励政策,意在解决高房价带来了的首次置业者对房产可负担性不足的问题。长期以来,大众对价格上限提出的质疑声不断,特别是在奥克兰,价格上限的标准明显滞后于该地区内所售出的房产中位数价格。
{ad}
当买家符合年收入不超过95,000纽币的单身人士或夫妻收入不超过150,000纽币的标准才有资格获得政府的优待政策。该补助政策由政府牵头承保,允许首次置业者以5%的首付款购买到第一套房产。另外,当买家使用他们的KiwiSaver资金来购房时,每个买家可以获得政府最高为5000纽币或新建房为10000纽币的购房补助金。据悉,该补助金标准的变化已于5月19日生效,贷款标准的变化也已于6月1日生效。
政府购房补助计划实施后效果如何?
根据Kainga Ora公布的最新数据显示,在截至6月30日的三个月里(在贷款标准变化一个月和补助金标准变化6周之后)申请人数有显著的增加。在政府购房补助金的帮助下,该季度共有1163套房产被申请者购买,买家人数比上一季度增长了49%。与此同时,Kainga Ora批准了2257份首次置业者购房的补助金,这几乎是上一季度批准数量的两倍。值得一提的是,这里的“批准”意味着申请人已经签署了房产买卖协议,并获得了相关部门认定为符合条件的申请者,但该房产还未最终结算及交割。据悉,有462笔首套房买家的贷款获得了批准,比上一季度增长了27%。与今年以来销售量持续萎缩的房地产市场整体表现相比不同的是,第二季度通过政府补助计划共售出15,751套住宅物业,对比前一季度的16,483套没有明显的下降趋势。
目前房产市场中首次置业者表现如何?
Mortgage Supply Co的董事兼贷款顾问David Hart表示,自从政府宣布了这些变化以来,首次置业者们表现的更加积极了。他说,似乎有更多的首次置业者进入市场,也有更多的首次置业客户找他们做贷款预批。金松鼠信贷的创始人John Bolton则对政府的政策泼了冷水,他直言不讳的表示,市场上有越来越多的客户符合了申请政府补助的标准,但让银行和Kainga Ora审批却是一个较为缓慢的过程。在奥克兰由于房价过高通过使用补助金来解决首付问题的情况并不常见。买家仍然在努力的寻找价格合适的房产,虽然房价在不断下跌,但他们的选择仍然有限。
首次置业者真的能受益其中吗?
OneRoof及其数据合作伙伴Valocity的研究发现,与三年前房价暴涨之前相比,现在的首次置业者要多支付30万纽币的购房款。在过去两年中购买了房产的首次置业者已经承担了巨大的债务负担,可以预见的是,当他们退休时,可能仍将需要继续偿还未付清的房屋贷款。
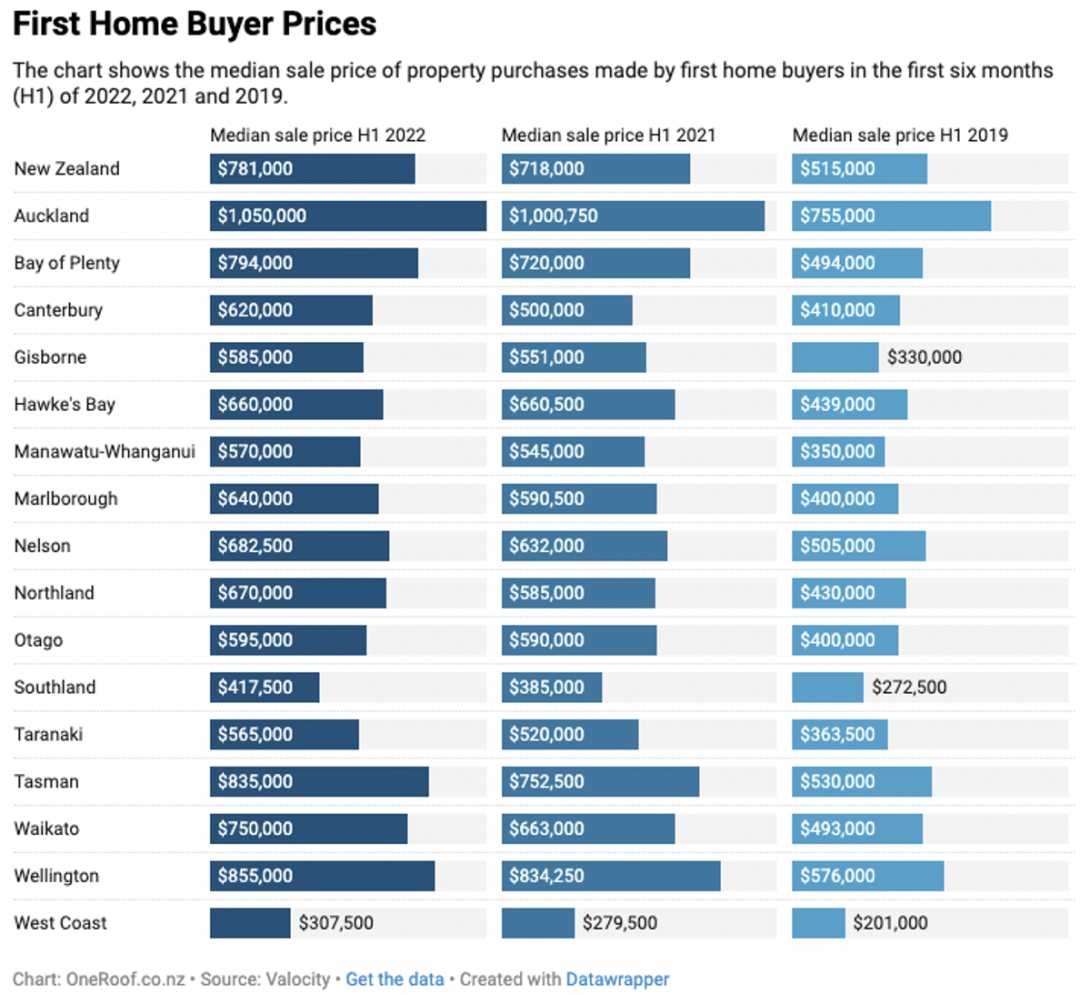
OneRoof和Valocity研究了今年上半年首次置业者购买房产的中位价与2021年和2019年上半年同期首次置业者购买的房价中位数进行了比较。分析发现,尽管房价下跌了,但除Hawker’s Bay之外所有地区的首次置业者在2022年上半年支付的价格都高于去年和前年上半年的水平。在全国范围内首次置业者的所购买的房产价格中位数从2021年上半年的71.8万纽币跃升至今年上半年的78.1万纽币,增长了8.7%。与2019年上半年相比则更是高出了51%(26.6万纽币)。
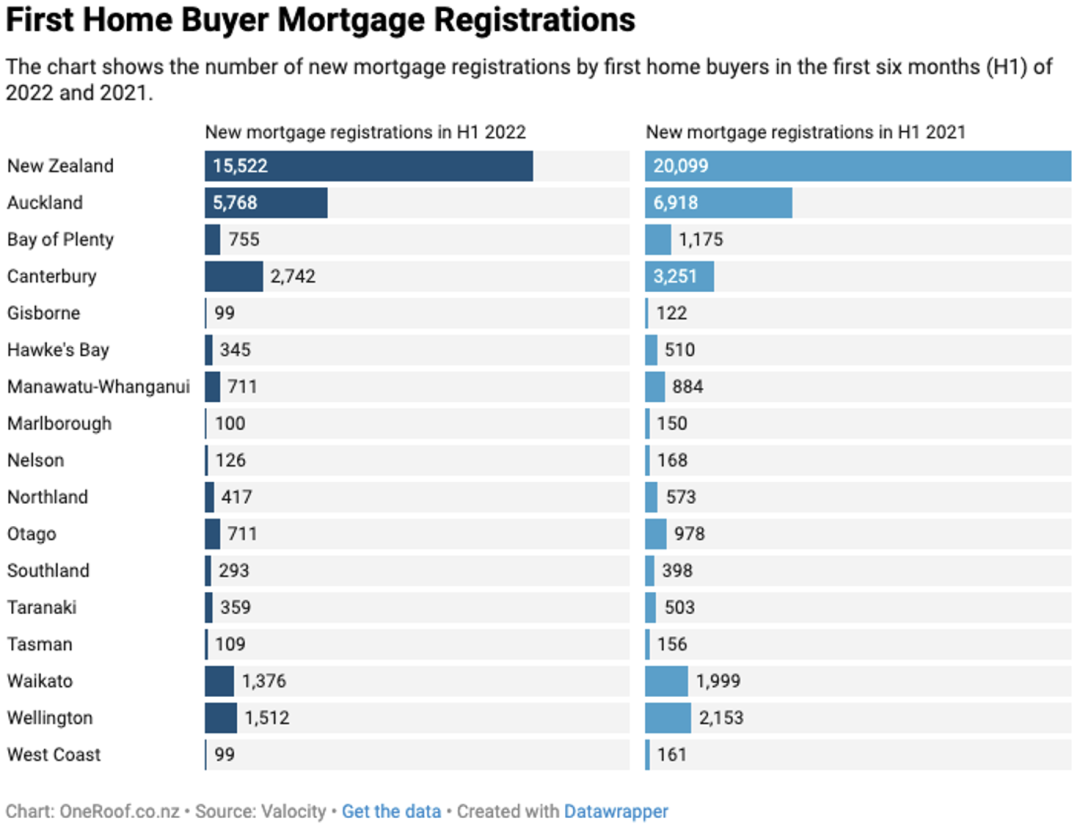
这种房价的激增意味着首次置业者正在承担更大的债务负担。假设首次置业者以20%的首付款购买房产,我们则可以推算出他们在奥克兰地区今年上半年需要支付超过100万纽币的房价并将背负80万纽币以上的按揭贷款。OneRoof-Valocity的分析指出,虽然与去年上半年相比,今年上半年的首次置业者人数相对减少,但首次置业者在市场上仍比其他群体(如投资者和其他类型房主)表现的更加活跃。下图所示,在全国范围内的首次置业者抵押贷款登记数在过去一年下降了22.8%,从20,099个下降到15,522个。在奥克兰,注册人数下降了16.6%,从6918人降至5768人,值得一提的是,首次置业者仍占房产买家总体份额的41%,从一年前的39.5%略微上升至41%。
对于首次置业的买家来说,奥克兰仍是新西兰房价最昂贵的地区,即使购买那些低于房价中位数的房产仍然会让他们感到“压力山大”。一位不愿意透露姓名的买家表示,她和丈夫在去年年中在奥克兰一个较为便宜的区买了一个单元房花掉了将近80万纽币。目前他们40多岁,预计到他们70多岁时还需要继续还房贷。他们以非常节俭的方式生活,但他们非常担心一年后他们的固贷利率将从低于3%猛增到5%左右所要面临的巨大还款压力。除此之外,还有保险费和房屋维护费用,随着生活成本的不断上涨,她虽然并没有后悔做这样的决定,但还是建议首次置业的买家们先考虑到这些潜在的问题并尽量做好面对困难的准备,在决定购买之前需要寻求有经验的专业人士的帮助,有些人太专注于购买房产而忽视了持续上涨的购房成本问题。
金融咨询公司enable.me的创始人Hannah McQueen表示,她的贷款顾问已经注意到某些客户在承担七八倍于其收入的债务,这是令人担忧的。问题不在于具体的还贷金额,而在于他们的收入与债务的比例。"如果这个比例超过1:6,它就会把你挤压到你几乎无法喘息的地步,你(的生活)将在几十年内被债务所累”。
Infometrics的首席预测师Gareth Kiernan表示,新西兰的房价一直在上涨,而且有时涨得很快,导致人们形成一种心态,认为房价上涨是一个可靠的“赌注”,以至于让他们承担了大量的债务,期望资产能随着时间的推移而增加。但由于还贷成本的增加,它可能会影响到人们的生活质量甚至会面临艰难的选择,比如推迟生孩子。他说,除非首次置业者有足够的首付款,任何35岁以上拥有30年抵押贷款的置业者都有可能需要继续偿还贷款到退休年龄以后。