
警惕!高通胀+高失业率将大幅提升新西兰贷款人的房贷违约风险
本周二,新西兰规模最大的抵押贷款机构ANZ银行对其固定周期的抵押贷款利率进行了大幅的加息行为,其中6个月定期贷款利率上涨+35个基点,1年,18个月和2年期的贷款利率分别上涨了+30个基点,而三年期则上涨了26个基点。(具体数据见下表)至此,ANZ银行的所有主要抵押贷款利率均远高于其主要竞争对手,成为了新一轮利率上涨潮的先行者。
本周二,新西兰规模最大的抵押贷款机构ANZ银行对其固定周期的抵押贷款利率进行了大幅的加息行为,其中6个月定期贷款利率上涨+35个基点,1年,18个月和2年期的贷款利率分别上涨了+30个基点,而三年期则上涨了26个基点。(具体数据见下表)至此,ANZ银行的所有主要抵押贷款利率均远高于其主要竞争对手,成为了新一轮利率上涨潮的先行者。
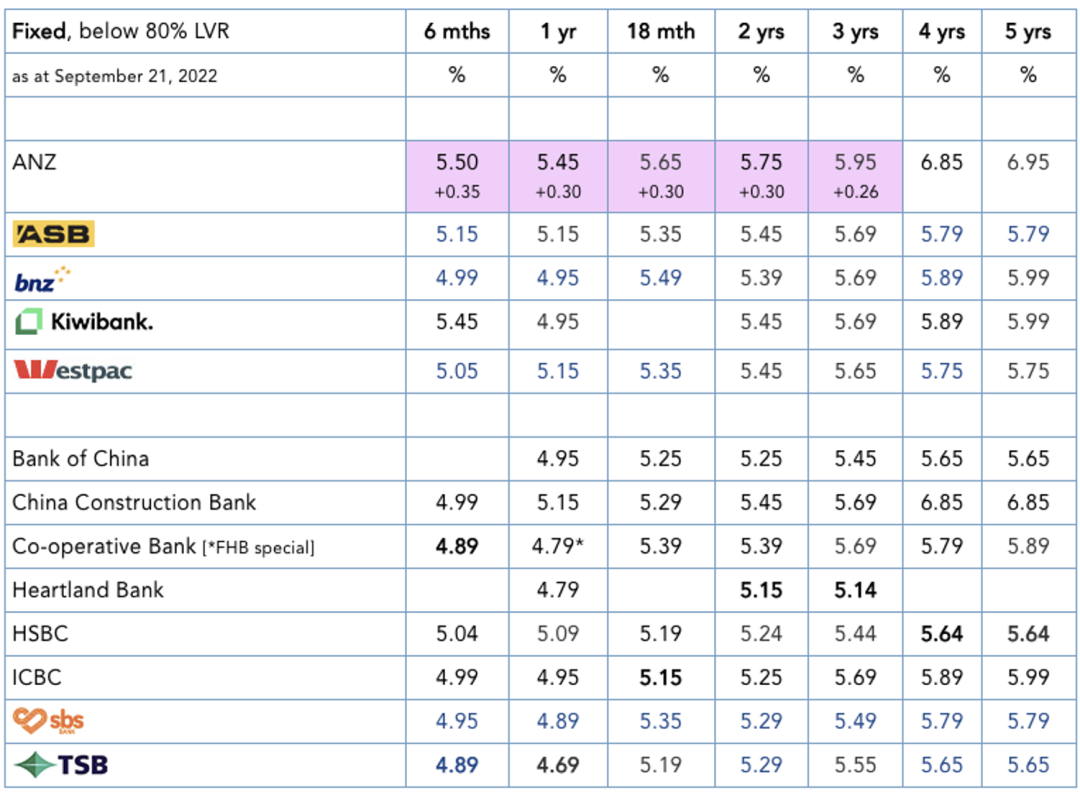
新西兰各主要银行抵押贷款利率对照表(截至9月22日)
对于本次加息ANZ银行解释道,利率的提升是由于全球市场的波动引起国内通货膨胀压力的增加以及批发市场利率的提高所造成的。ANZ善意的建议他们的客户,如果贷款人面临利率变化所带来的无法支付其房屋贷款的压力时可考虑与他们讨论延长贷款期限的问题。
{ad}
虽然最近外界对于官方现金利率(OCR)本轮上涨峰值将会是多少的讨论还远没有停息,但让所有人更担忧的是不断上涨的贷款利率给贷款人带来的严重经济后果。世界著名的信贷评级机构穆迪投资者服务公司近日就表示,本地房地产市场不断恶化的住房可负担问题将导致新西兰的抵押贷款违约风险持续增加。穆迪公司在其最新发布的一份关于新西兰银行发行的担保债券报告中透露,他们预计未来住房可负担能力将继续维持在低位水平,大大低于过去10年的平均值,他们从而给予了住房抵押贷款担保债券信用等级为负面的结论。
报告称,利率的上升意味着今年8月开始获得新购房贷款的家庭将支付其家庭收入的39.1%,高于一年前的35.4%。而这种情况在奥克兰则更为严重,新的借款人平均需要47.1%的家庭收入来支付他们的抵押贷款还款额。报告指出,在新西兰境内的所有地区目前用于支付抵押贷款的家庭可支配收入比例都是在过去十年中表现最差的。引起这个问题的主因是由于利率的不断上涨,并且在未来将进一步增加贷款人拖欠支付贷款的风险。穆迪公司在对新西兰五大银行所发行的担保债券进行评级中发现,大多数未偿还的抵押贷款是固定利率的贷款。然而,更令人担忧的是这些固定贷款中的70%~80%将在未来两年内到期。当固定期限结束时,借款人不得不将他们的贷款再固定一段时间或转为浮动利率抵押贷款,无论选择哪种方式,这些贷款人将面临的贷款利率将远高于他们之前的固贷利率,这意味着,他们将不得不付出远高于现在的还款金额。报告还警告说,目前奥克兰住房可负担能力的严重不足对于新西兰银行发行的担保债券来说是一个特别大的风险,因为46.1%的被担保房屋来自于该市。
目前新西兰五大银行的抵押贷款数据显示,ASB银行在奥克兰市场的风险最大,位于该市的担保房屋占其总担保数量的58%,其次是ANZ银行的47%,BNZ银行的43%,Westpac银行的40%和Kiwibank的39%。穆迪公司宣称,他们预计今年的利率将继续上升,不过其对住房负担能力和抵押贷款违约风险的影响将在房价下跌形势中得到缓解。由于利率上升和高通胀对房地产市场所带来的负面压力,这种房价下跌的趋势将会持续到2023年。
名词解释:担保债券(Covered Bonds)是一种债务证券,发行银行希望以资产担保债券的形式来缓解信贷紧缩问题,为银行等金融机构开辟新的融资渠道,并以资产池为抵押,新西兰银行的担保池由住宅抵押贷款组成。如果发行银行破产,担保池中的资产将从发行人的其他资产中分割出来,用于保护担保债券持有人的利益。
无独有偶,就在权威信贷评级机构“穆迪”做出上述预测之后,最近另一位新西兰独立的经济学家Cameron Bagrie也发出了警告,他表示储备银行正在面临着在通货膨胀和失业率之间做一场"两害相权取其轻 "的斗争,其表现形式为OCR的预测将比最初的希望值要高得多。
ANZ银行上周大幅调高了对OCR峰值的预测。该行此前预测OCR将在明年达到4%,而现在他们将这一峰值预测调高至4.75%,这意味着,如果抵押贷款利率随之改变,将给数以万计的新西兰借款人带来更大的还贷压力。
Cameron Bargrie认为,虽然总体通胀率在下降,但核心通胀率仍然维持不变,这将让储备银行不得不更加努力的继续加息。他说,目前世界各地的中央银行,包括美国联邦储备委员会,也同样面临着 通货膨胀“顽固不降 ”的问题。新西兰央行正面临着高失业率和高通胀率之间的斗争。工会理事会(Council of Trade Unions)曾表示,高失业率对人们的负面影响比高通货膨胀率更严重的多。8月3日新西兰统计局公布的季度数据显示,新西兰的消费价格指数(CPI)达到32年来的最高值7.3%,而今年第二季度失业率从上季度的3.2%上升至3.3%,高于预期的3.1%。对于此数据,工会理事会的首席经济学家Craig Renney表示,他的一项研究发现,高失业率给人们带来了的负面影响相当于高通胀率所带来的负面影响的十倍之多。对许多员工而言,工资并没有螺旋式上涨,而工资的实际购买力却在螺旋式的下降。调查显示,去年1/3的员工没有得到加薪,而只有26%的员工得到了5%或以上的加薪。
目前市场的一个假象是,产品供应量受限,需求却过剩,这样看上去经济增长相当强劲。当前的OCR为3%,预计新西兰央行在下月初上调OCR至3.5%已是几乎板上钉钉的事,而OCR上升至4.75%的影响则取决于它保持在此高位的时间长短。那么,如果OCR在4.75%左右保持很长一段时间时我们该怎么办?
Cameron Bagrie表示,如果当我们看到现金利率保持在4.75%附近一段时间后,那么任何周期的固定贷款利率都会永久性的停留在6%以上。