
利率急速上升,房价不断下跌,一篇文章告诉你我们离「负资产」还有多远?
本周注定又是新西兰贷款人心惊动魄的一周,在本周二ANZ银行大幅调高了其固定贷款利率之后,Westpac和ASB等银行则紧随其后迅速对其固贷利率做出了上调(详情请见下图所示)。其中,Westpac和ASB银行纷纷将自己的一年期固定贷款利率上调+30个基点,至5.45%,ASB银行则更是将其18个月,2年和3年期固贷利率分别上调至5.65%,5.75%和5.95%,与ANZ银行保持一致。值得一提的是,Westpac银行维持了其3年期固贷利率不变(5.65%)在五家主流银行中最具有竞争力。逸居认为,随着美联储大
本周注定又是新西兰贷款人心惊动魄的一周,在本周二ANZ银行大幅调高了其固定贷款利率之后,Westpac和ASB等银行则紧随其后迅速对其固贷利率做出了上调(详情请见下图所示)。其中,Westpac和ASB银行纷纷将自己的一年期固定贷款利率上调+30个基点,至5.45%,ASB银行则更是将其18个月,2年和3年期固贷利率分别上调至5.65%,5.75%和5.95%,与ANZ银行保持一致。值得一提的是,Westpac银行维持了其3年期固贷利率不变(5.65%)在五家主流银行中最具有竞争力。逸居认为,随着美联储大幅加息步伐的加快,新西兰央行也不可避免的会继续跟进加息的脚步,那么本轮新西兰各大银行的利率上涨潮还会有其他银行跟进吗?请密切关注逸居的后续报道。
{ad}
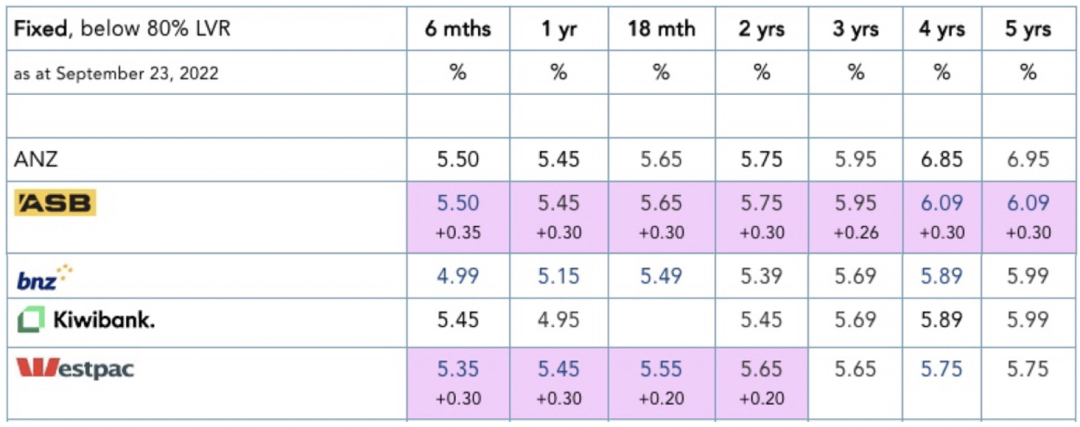
截至9月23日各主流银行固贷利率表
根据新西兰房地产协会(REINZ)最新发布的房地产数据显示,自去年11月新西兰房价中位数达到92万纽币的峰值以来,新西兰全国范围内的房产销售价格中位数已经下跌了13%(或12万纽币),并且新西兰某些地区受到的房价下跌冲击则更加猛烈,例如惠灵顿地区的房价中位数从去年10月底100万纽币高峰值下跌了22%(22万纽币),奥克兰的房价中位数则从11月的130万纽币高峰值下跌了15.38%(20万纽币)。房价的不断下跌意味着全国各个地区的房主可能会发现他们欠银行的贷款金额已经超过了他们的房产价值,特别是在2021年市场高峰期时购买房产的买家很可能已经出现了负资产情况。
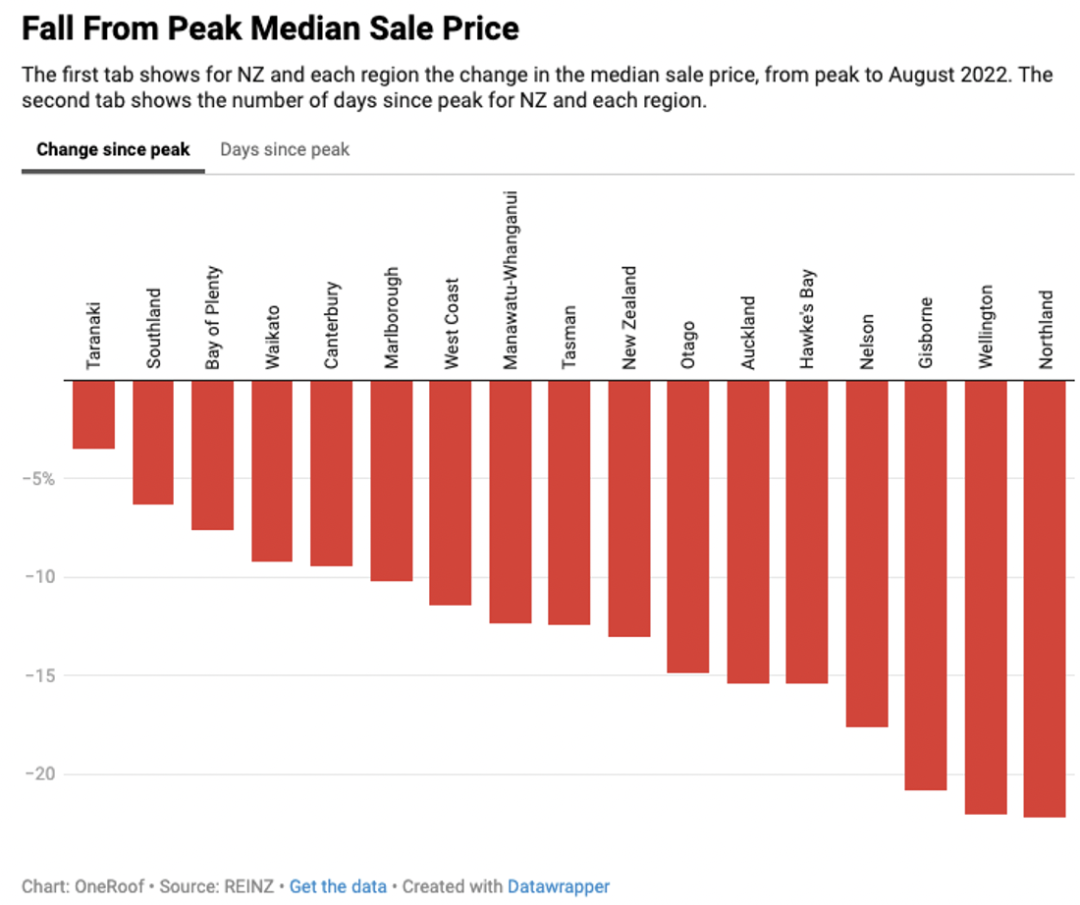
新西兰各地区房价中位数从高峰时期到今年8月的下跌比例
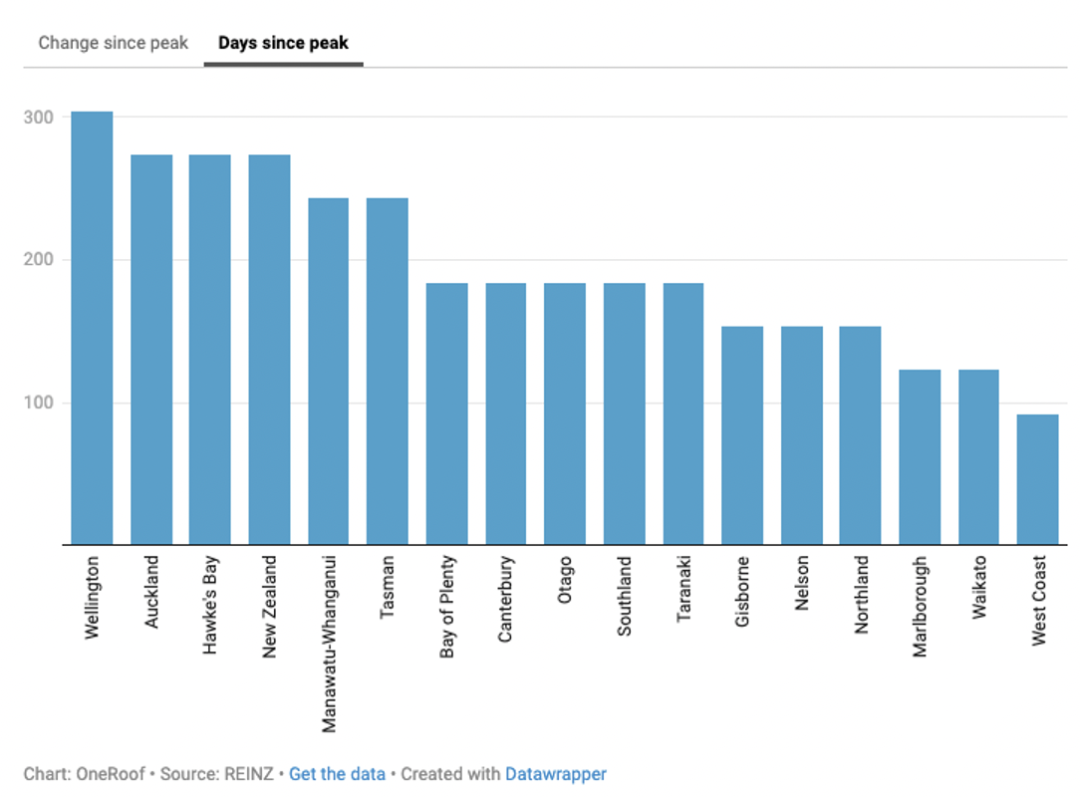
新西兰各地区房价中位数高峰时期的距离天数
利率上升对于首次置业者和投资者的影响
或许你会认为负资产对于那些有能力继续偿还贷款,不打算在短期内出售房产的屋主来说并不是一种潜在的风险。但是对于那些经济上遇到困难,在当前市场环境下不得不需要出售房产的人来说呢?它可能会对屋主的经济和生活状况造成巨大的负面影响。
Global Finance抵押贷款主管Aseem Agarwal说,他的公司最近处理了一个房主的棘手问题,最近一次的重新锁定利率将客户的月度还款额从5000纽币瞬间推高至7000纽币。据了解,该屋主在结束了之前一年期低固定利率后感受到了利率高涨带来的前所未有的压力,他们的应对方式是寄希望于将抵押贷款期限从25年延长至29年,这样才可能使他们的月还款额降低到可承受的范围,但遗憾的是,由于房价下跌,目前他们的房产已出现了负资产,导致房贷银行断然拒绝了他们的延期还款申请。
Agarwal表示,该屋主去年以10%的首付款和90%的按揭贷款购买到他们的首套住房,贷款期限为25年,目前的问题是他们为偿还的贷款余额已经超过了该房产本身的价值。屋主在银行的第一年抵押贷款到期后申请了抵押贷款还款延期但是结果令他们失望。同理,跟他们类似,许多在去年市场房价高峰期购入首套房产的屋主们可能已面临抵押贷款还款额增加所带来的巨大压力。
如果说首次置业者是因为首付款比例低,利率上涨而造成的还款压力,那么市场上的投资者们会不会也正面临着一样的窘境呢?
Bawden咨询公司的抵押贷款顾问Geoff Bawden说,他看到了不少他的客户在去年市场狂热时购买了非自住的投资房后,在现在市场环境低迷之下同样面临着巨大的财务困难。比方说,有一个屋主想从奥克兰搬到皇后镇,但由于他们的物业市场价值下降,让投资者无法成行。这是因为银行对投资物业和自住物业的LVR规则有明确的限制,如果屋主打算卖掉自住房搬去皇后镇,投资房产的贷款比例就会超过60%,因此银行没有允许屋主出售自己的住房。另一个案例是,Bawden的一位在海滩边拥有第二套物业的客户由于该房产已处于负资产状态,屋主很难获得用于翻新工程的追加贷款,并且该客户无法接受银行提出的按进度付款和定期做估价等各种琐事的要求。
抵押贷款顾问Sue Mihakis-Tierney向媒体表示,她最近接到一个客户的电话:他们卖掉了自己的房屋,拿着购房者支付的10%的定金,在支付完房产交易费用后,用来支付他们的信用卡和其他债务却不是支付他们的抵押贷款。当与银行结算交割房产时,由于杠杆率太高,他们没有足够的钱来释放已售的房产。为了使银行能够顺利的向新的买家释放抵押贷款,他们不得不向朋友和二级贷款机构借款来偿还债务。
利率上升对于屋主的持续影响将在短期内很难消散
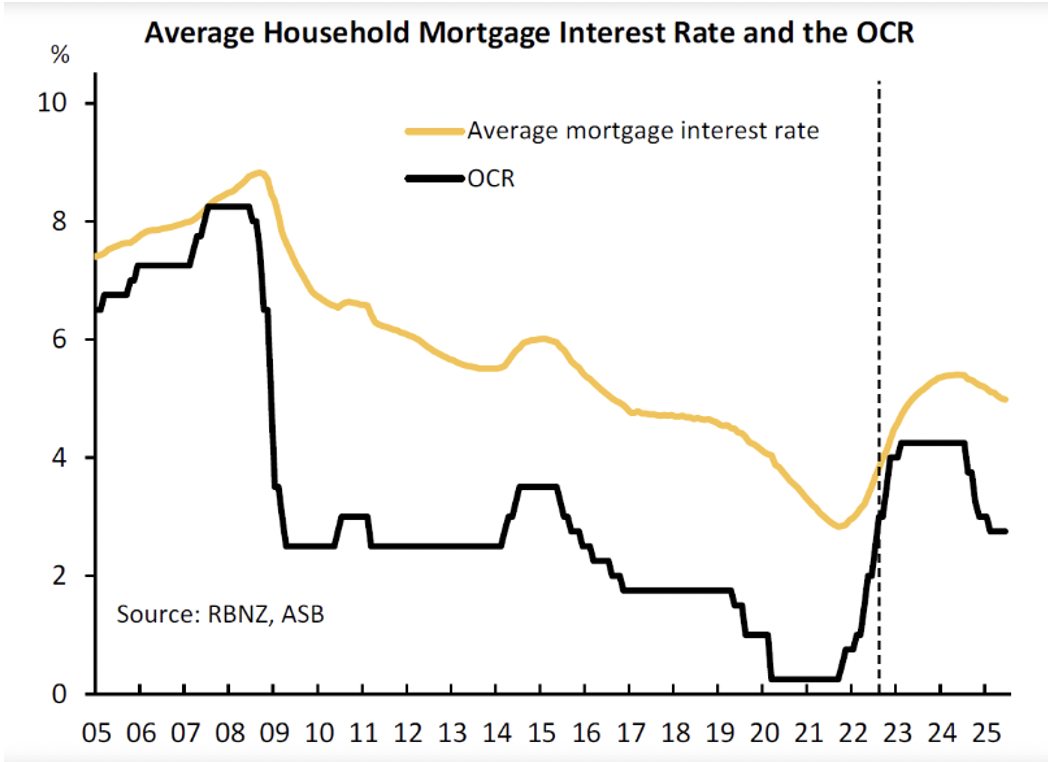
贷款人平均贷款利率与OCR对比图
近日,ASB高级经济学家Mark Smith对贷款人的家庭生活成本进行了详细的调查和分析。他认为新西兰人的平抵押贷款成本可能会继续上升,即使储备银行在2024年消减了官方现金利率情况下,他们的平均借贷成本在2025年之前是不太可能会下降的。他预计固定抵押贷款利率正在向更高的数值突破,并且将会继续推高平均的还贷成本,尽管这将是一个逐步上升的过程。预计到2022年底,贷款人面临的平均抵押贷款利率应略微高于4.5%,到2024年初将接近5.5%。
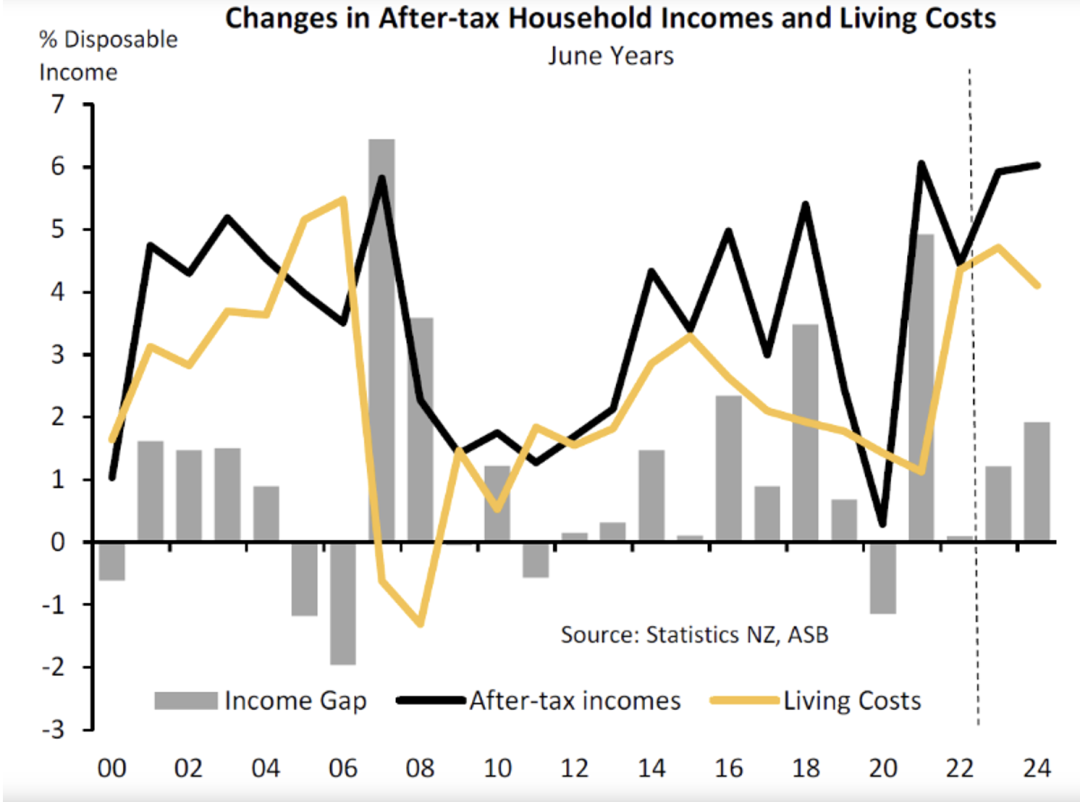
2000~2024年家庭税后收入与生活成本对照表
令人欣慰的是,即使房产市场的不景气使许多屋主的房产变成了负资产,利率上升和生活成本的增加油给他们带来了更大的还款压力,但是有金融贷款顾问表示,他们还没有见到市场上法拍房数量增加的迹象。
Goldsmith Mortgages佳元金融贷款顾问David Xie表示,只有在贷款人停止支付抵押贷款并且在借贷双方进行沟通之后无果的情况下,银行才会开始采取强制拍卖的措施,他的客户里如遇到还贷困难的贷款人大多不会坐以待毙而是会向他们这样专业的金融贷款顾问寻求帮助。当然,他们也会尽做大的努力来帮助客户度过难关。