
九月房价报告新鲜出炉,看看这些地区目前的房产市场是涨是跌?
一般而言,9月是一年中新西兰房地产市场进入旺季的开始,往年到了这个时候各大商业银行都会轮番上演它们的“房贷利率大战”,为的就是能在贷款市场抢得更大的市场份额。而今年的情况却截然不同,在过去两周,新西兰五大商业银行先后完成了它们新一轮的利率上涨潮(见下图所示),随着官方现金率(OCR)的不断提升,各银行主要周期固定贷款利率正大步朝着6%的年利率迈进。
一般而言,9月是一年中新西兰房地产市场进入旺季的开始,往年到了这个时候各大商业银行都会轮番上演它们的“房贷利率大战”,为的就是能在贷款市场抢得更大的市场份额。而今年的情况却截然不同,在过去两周,新西兰五大商业银行先后完成了它们新一轮的利率上涨潮(见下图所示),随着官方现金率(OCR)的不断提升,各银行主要周期固定贷款利率正大步朝着6%的年利率迈进。
{ad}
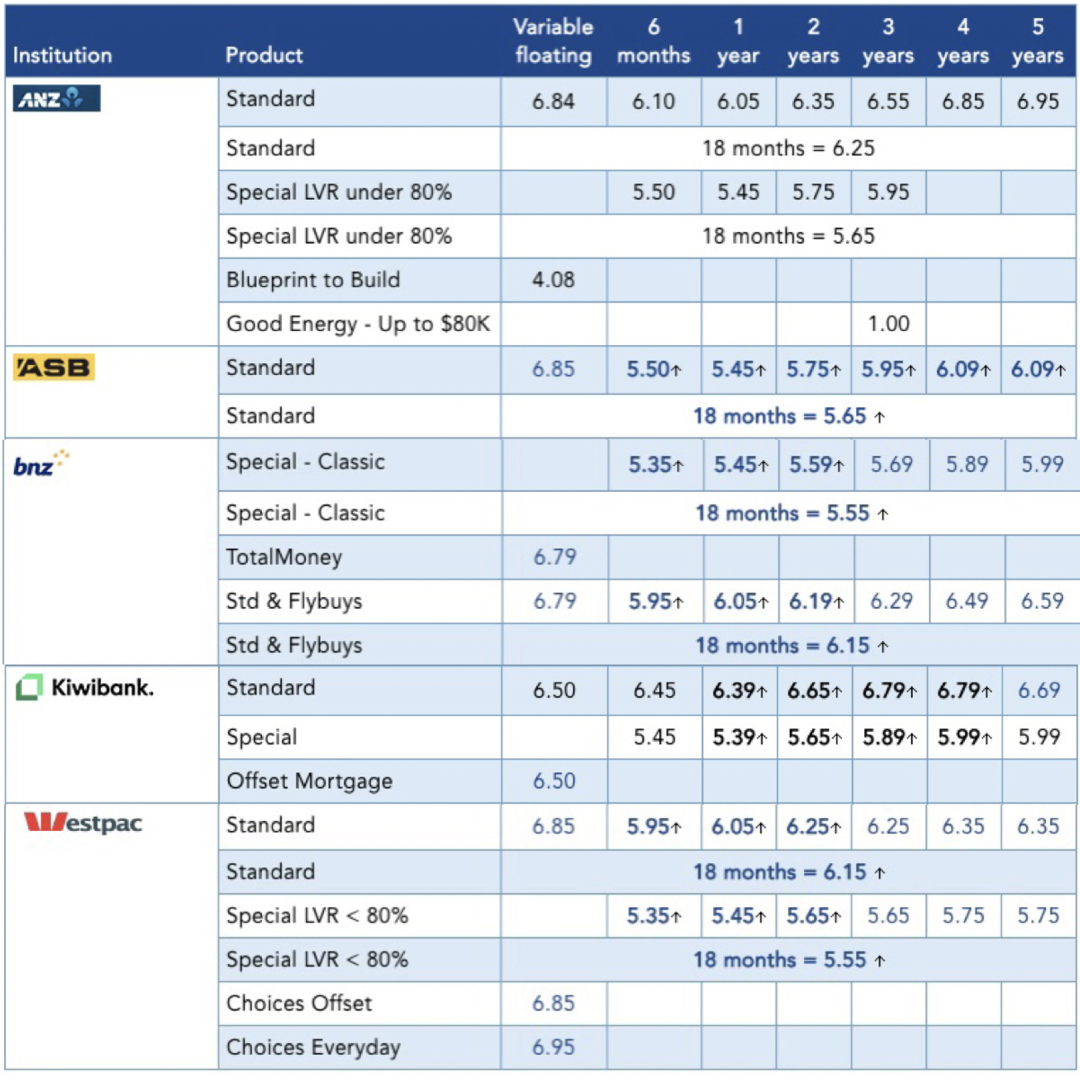
截至10月2日的最新银行固定贷款利率一览表 (来源Interest.co.nz)
那么,在这样的市场环境之下新西兰的房价在近期又有了怎样的改变呢?根据OneRoof-Valocity最新公布的房价指数报告显示,房产市场的不景气已致使首都Wellington地区的房主自今年3月房价达到顶峰以来下跌了近-19.6万纽币(-17.7%),均价跌至110.3万纽币。在利率上升和通货膨胀恶化的背景之下,Wellington地区的房价遭受到了全国范围内最大幅度的下跌行情。而与Wellington临近的Lower Hutt和Upper Hutt的房价也同样遭受到急剧的震荡,分别下跌了-15.8万纽币(-18.7%)和-14.9万纽币(-17.5%)。新西兰最大城市Auckland的房价也未能幸免,下跌了-9.8%,该市房产均价自今年初达到156万纽币的高峰以来已经累计下跌了-14.0549万纽币。
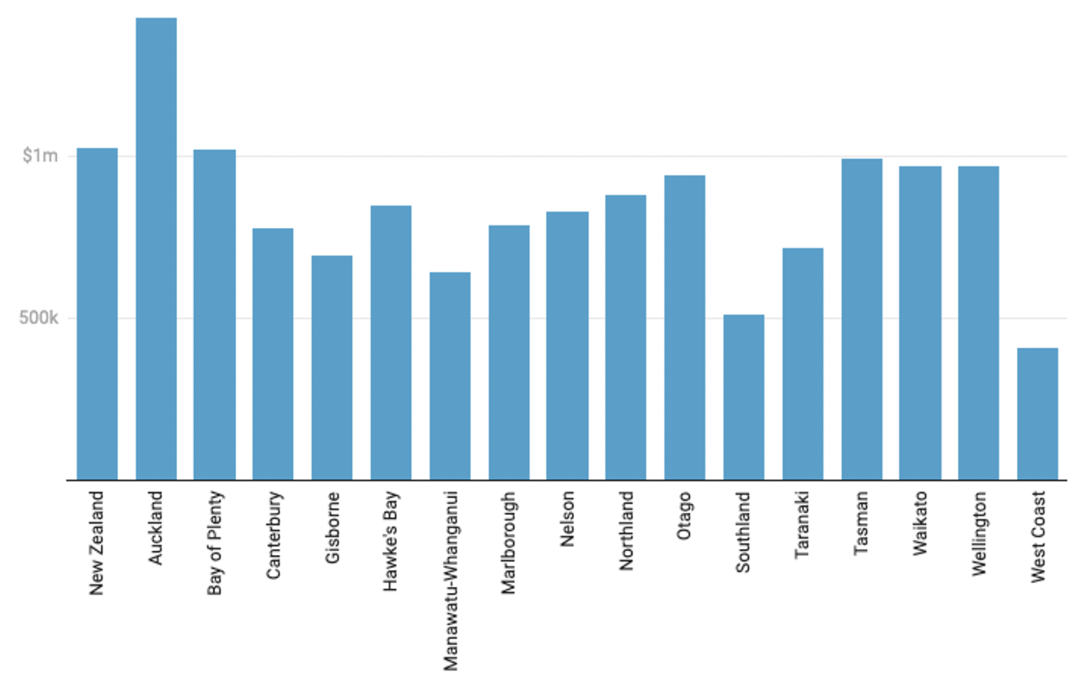
新西兰主要地区9月房产均价一览表
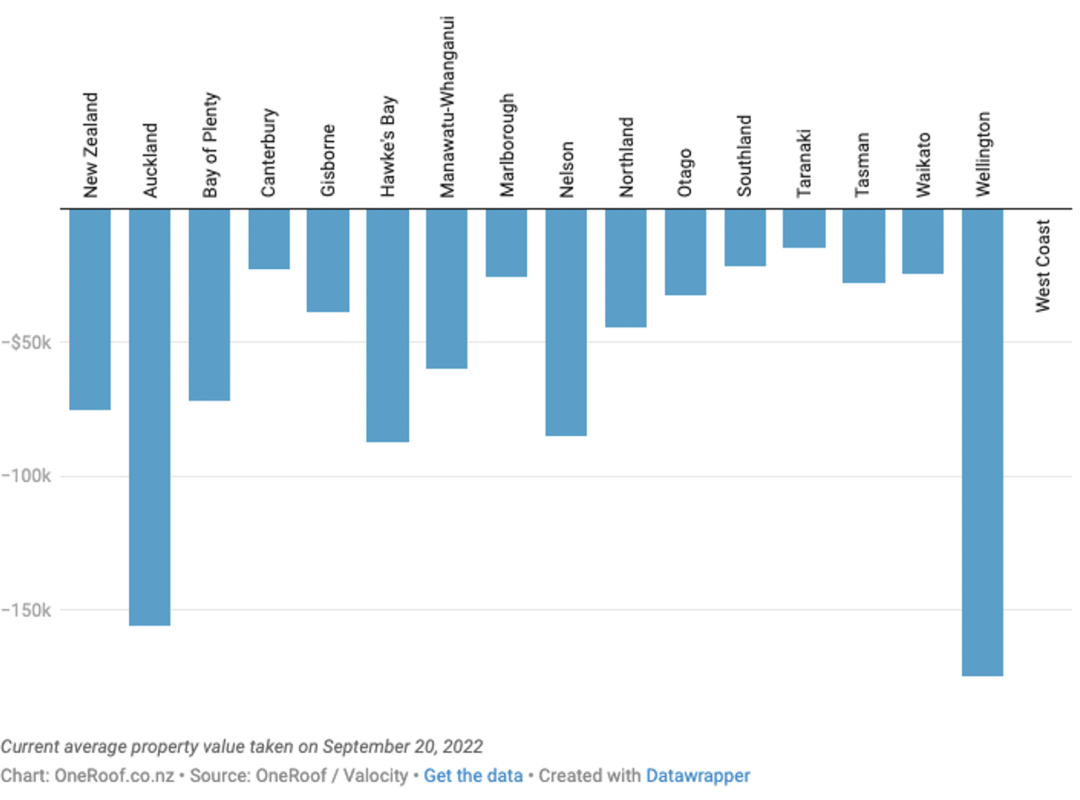
新西兰主要地区房价自顶峰以来的下跌幅度一览表
在过去的12个月中,新西兰全国645个主要城市的居民区仅有24个区的房价没有下跌,且其中大多数地区都来自Queenstown的湖区。而在全国房价下跌最多(下跌幅度超过30万纽币)的16个居民区中,它们大部分来自于Wellington和Auckland市。其中,受到最大冲击的居民区是奥克兰北部的Okura,自市场高峰期以来,该区的房产均价下跌了42.6万纽币。作为新西兰最昂贵的居民区,Herne Bay的房产均价自房产市场高峰期以来成为了全国第二大跌幅的居民区,下跌了-35.5万纽币,均价至383.5万纽币。
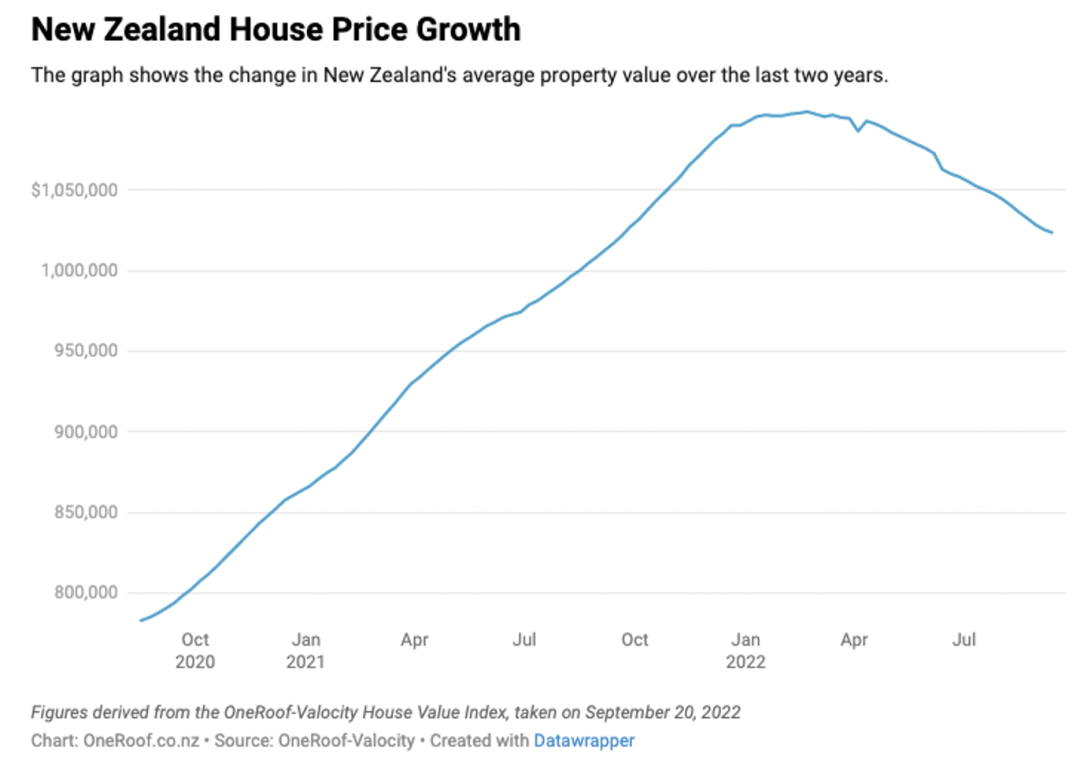
新西兰房产均价在过去两年中大涨跌走势图
该房价指数报告还显示,在过去的3个月里,全国16个主要地区中的15个房价都在持续的下跌趋势之中。总体而言,新西兰全国的平均房价下跌了3.7%,跌至102.3万纽币,与去年同期相比仅增长了0.7%。全国房价唯一增长的地区是West Coast,在过去三个月中增长了0.5%,作为新西兰房价最便宜的地区,它的房产均价在增长后仅达到了40.7万纽币,这充分表明,市场的低迷对该地区的房价也造成了挤压。
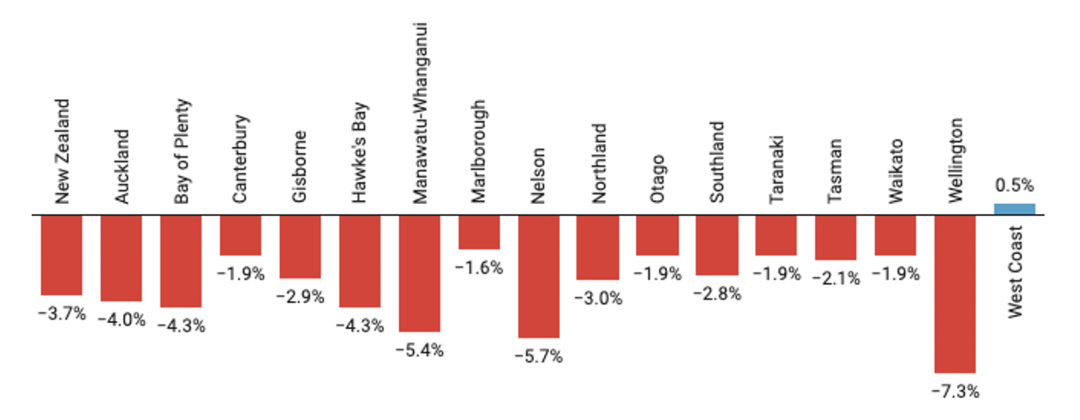
新西兰主要地区过去3个月里房价涨跌幅度表
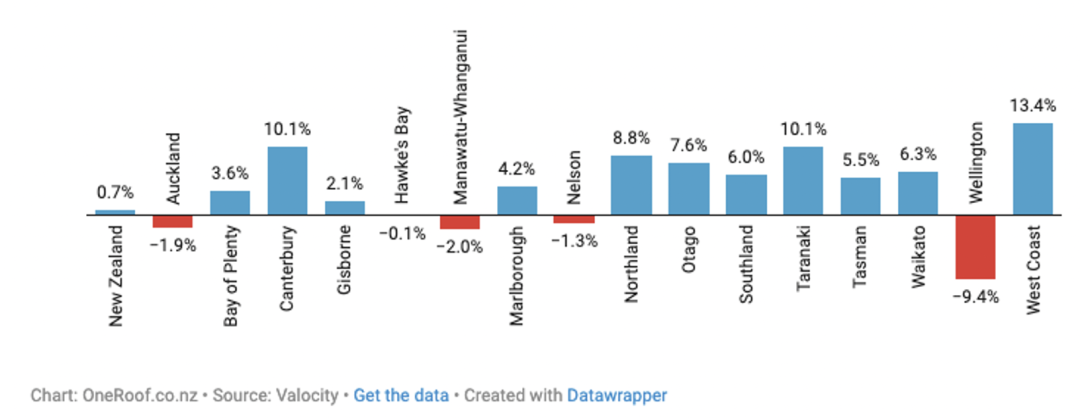
新西兰主要地区过去12个月里房价涨跌表
在过去的3个月里,跌幅最大的地区为大Wellington地区(-7.3%),Nelson(-5.7%)和Manawatu-Whanganui (-5.4%),而Auckland的平均房价也出现了-4%的下跌。对比各地区一年前的房价涨跌情况则并没有像过去3个月里那样明显,仅有几个地区出现了下跌,它们分别是Auckland同比下跌了-1.9%($27,000);Wellington(-9.4%);Manawatu-Whanganui (-2%)和Nelson (-1.3%)地区。
Valocity的房产估价业务的主管James Wilson表示,大Wellington地区仍然是全国房价下跌幅度最大的地方,在本季度里,该地区内所有的8个居民区的房价都在下跌,Wellington的平均房价与一年前相比累计下跌了99,000纽币。另外,生活成本的增加和储备银行发出的进一步加息的强烈信号已经在某种程度上抑制了买家们的热情,他认为,只要在上市房源不减少的情况下,房价在短时期内回升的可能性很小。本季度房价的继续下跌表明房产市场的价格还远没有触底,但一些较小的中心地区由于房价相对较低,仍然可以看到其积极的增长趋势,比方说,Kaikoura, Opotiki, Westland, Thames-Coromandel 和 Hurunui地区的房价在本季度都略有上升,这些地区的度假屋都很受买家们欢迎,这对房产市场来说是个好兆头,特别是对于即将进入夏季的新西兰市场来说。
在截至8月底的12个月中,已交割的房产销售数量为95445套,而截至9月底的12个月中,已交割的房产销售数量已下跌至93847套。另一方面,新挂牌上市的新房源数量也一直落后于2019和2020年的同期水平。OneRoof编辑Owen Vaughan表示,种种迹象表明,在目前的房市环境之下,上市的房源需要更长的时间才可能被销售出去。虽然房产以拍卖的形式销售仍然被业界普遍认为是最佳的销售方式,但是当前的拍卖成交率已远远低于去年底房产需求高峰期时的水平。
对置业者的影响
Valocity的房产市场研究主管Wayne Shum表示,房屋抵押贷款申请获批数量从7月份的6100件下降到8月的5300件,这是自2021年8月(疫情封锁期最低申请量)以来的最低水平。值得一提的是,首次置业者的贷款申请受到市场各种不利因素的冲击也不小,相比较其他类型买家,他们的市场份额从2021年年底前的40%以上,下降至今年3月份的36.7%,但随着房价的继续下跌,他们的市场份额在8月份又恢复到39.7%。
值得贷款人警惕的是,在目前7.3%高通货膨胀率的压力之下,储备银行在8月将OCR提高了0.5个百分点之后很可能在10月和11月再次提高。这意味着短期内利率不会下跌,并且约有55%的房贷持有人将在未来12个月内将面临其固贷利率暴涨的巨大风险。
对房东的影响
由于利率的不断上涨,给一些投资者也带来了更大的现金流周转压力,再加上在租赁市场目前一些类型的出租物业供过于求的现状,这将导致房东无法通过提高租金来弥补流动资金的不足问题。除此之外,在收紧的房贷申请政策之下,获得只付利息(Interest Only)的贷款申请也变得更加困难,这让一些投资者对新的房产投资项目只能望而却步。
对建筑商的影响
James Wilson表示,建筑成本的持续上升和供应链问题的恶化也对房地产市场产生了极其负面的影响。由于劳动力和建筑材料的短缺,以及建材价格和借贷成本的上涨,一些开发商将面临无法完成工程项目的尴尬境地,在这样的情况之下,房产买卖双方可能只能通过落日条款(Sunset Clause)来取消预售合同。
不过对于新西兰房地产市场的未来,Wilson还是充满了信心,他表示如果新西兰的经济继续保持目前的良好状况和低失业率,房地产市场回暖将指日可待。