
各位购房者和房主们做好房贷利率上涨到8%的准备了吗?
不可否认,明天新西兰储备银行(RBNZ)即将公布新的官方现金利率(OCR)审查结果将不出意外的继续上涨。那么,在我们分析未来贷款利率的走势之前,逸居小编想跟大家先来回顾一下几个历史性的数据:
不可否认,明天新西兰储备银行(RBNZ)即将公布新的官方现金利率(OCR)审查结果将不出意外的继续上涨。那么,在我们分析未来贷款利率的走势之前,逸居小编想跟大家先来回顾一下几个历史性的数据:
新西兰央行行长 Adrian Orr
OCR历史性数据
- 如果本周三OCR再次上涨+50个基点,这将是央行史无前例的连续五次上调OCR且每次的上调幅度都为+50个基点;
- 如果本周OCR上涨至3.5%的水平,这将是自2015年6月以来过去7年中的最高峰值;
- OCR涨到3.5%之后意味着本轮上涨潮总共被提高了275个基点,也创下了自1999年央行推行OCR以来的最高上涨记录,并且今年还剩下最后一次审查,央行很可能会在11月再次加息+50个基点,这意味着到今年11月,本次加息周期上涨幅度将达到惊人的325个基点。
- 在历史上同样经历了325个基点的加息周期是发生在2003年1月至2007年的7月之间。
接下来,我们再来回顾一下本轮央行的OCR上涨之路:
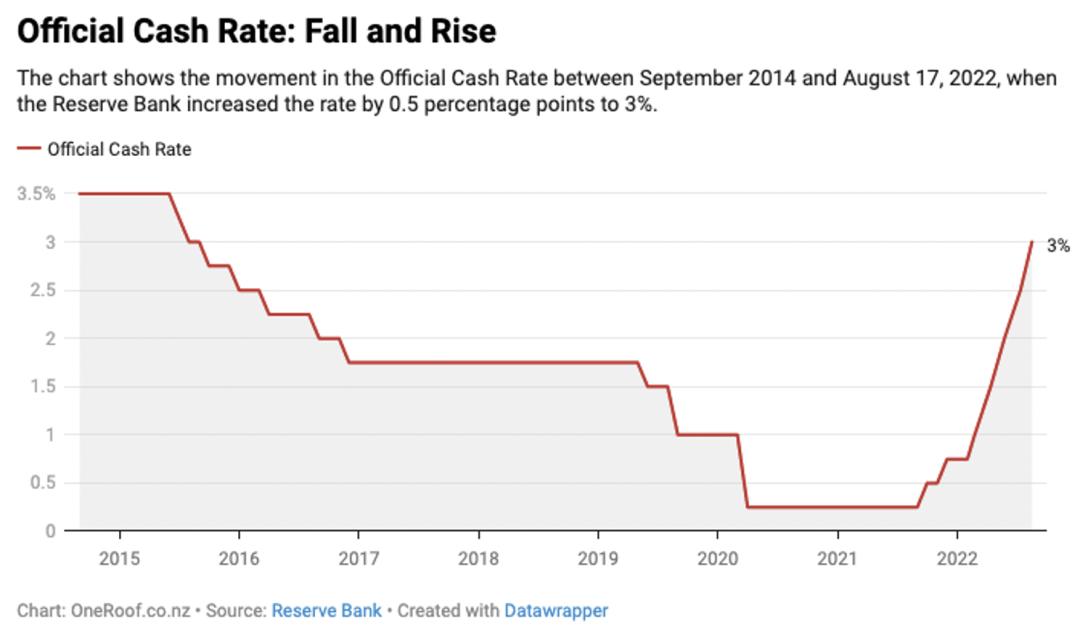
2014年9月至2022年8月OCR涨跌示意图
一年前的2021年10月,新西兰储备银行自2014年以来,开启了一个全新的加息时代,首次将OCR从0.25%的历史低点上调25个基点之后就一发不可收拾,直到上涨至现在的3%。不少经济学家认为,在今年8月新西兰统计局公布CPI达到21年来的最高值7.3%之后新西兰央行会继续维持其对打击高通货膨胀的坚定立场,那么明天央行显而易见将会把OCR再次提高50个基点,并且11月当央行发布今年最后一次货币政策声明时,利率将达到顶峰的可能性也看起来越来越小,许多评论员表示,OCR进一步上涨的幅度将超过他们今年早些时候预计的4%左右的峰值水平。
战争,全球经济的不稳定性,新西兰元货币在国际外汇市场的暴跌都在时刻警醒着新西兰的房主们可能将会在明年面对更高的抵押贷款利率压力。
各经济学家的解读
Kiwibank经济学家Jarrod Kerr和Jeremy Couchman表示,4%的OCR峰值不可能抑制当前来势汹汹的高通货膨胀,并警告说,明年OCR可能会有更高的增长。如果通胀无法得到控制,央行显然会倾向于更严厉的货币紧缩政策。
ANZ银行首席经济学家Sharon Zollner认为OCR将在明年达到4.75%的峰值,值得一提的是,上一次各位房主们看到如此高的利率还是在13年前,但那时的抵押贷款金额可比现在要小的多。同时,他认为,普通新西兰人家庭应该有能力承受4.75%的OCR所带来的抵押贷款利率上升的风险。
Infometrics首席预测师Gareth Kiernan则认为,新西兰央行将在今年年底前把OCR提高到4%,但他对明年OCR的上涨预测较为温和,仅为两次较小幅度(0.25%)的上涨。他建议新西兰人应该考虑去应对预期即将上涨的固定和浮动抵押贷款利率而不应该轻信不久前有人预测的利率已经接近或甚至达到了峰值的假说。他甚至表示也许大家应该做好一年期固定贷款利率在明年上半年向6.5%高位迈进的准备。他担心一旦利率高于去年银行测试利率的范围,一些高峰期购买房产的屋主将可能会进入无法偿还贷款的风险。
诚然,推动新西兰央行加息决策的因素不仅仅来自于国内经济的巨大压力。
英国上周“迷你预算案”引发了英国市场的崩溃,迫使英格兰银行介入来阻止该国养老基金被疯狂的挤兑局面。在中央银行试图控制高通胀率时也将给英国的房主们造成严重的打击,抵押贷款利率将继续上升,房价预计将下跌高达20%以上。Gareth Kiernan表示,英国的迷你预算案,乌克兰的持续战争和美国居高不下的消费者价格指数数据(CPI),再加上新西兰元兑美元货币自去年以来已累计下跌20%的事实等一系列因素都将导致新西兰市场的利率水平不断上升。
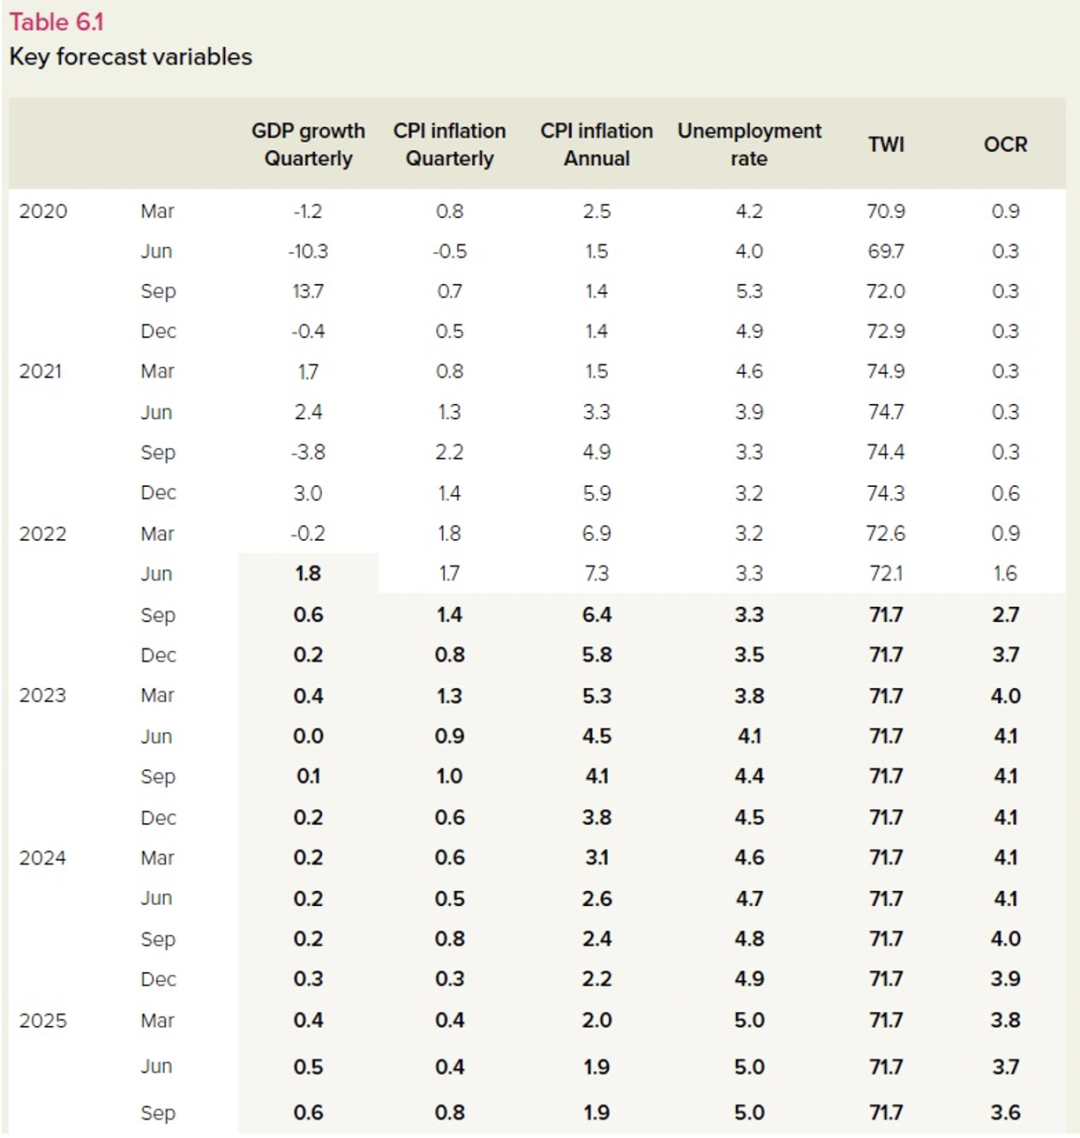
2020-2025新西兰主要经济数据及其预测
房贷市场的现状
我们再回到一开始的问题,那么购房者和房主们如何才能为房贷利率的继续上涨做好准备呢?首先,当他们再次申请银行贷款时,需要让银行相信他们有足够的能力支付8%左右利率的贷款,只有这样才能确保他们的抵押贷款申请顺利获得批准。
ANZ和ASB是目前市场上压力测试利率最高的银行之一,分别为7.95%和8.15%,就在仅仅四个月前这两家银行对抵押贷款申请人的测试利率还停留在7.35%的水平。相比之下,其他几家银行的压力测试利率则相对较低,BNZ银行为7.5%,Kiwibank为7.25%。Westpac银行正在测试在借款人抵押贷款利率上增加2.5%的可操作性,换句话说,如果贷款人需要申请Westpac银行两年期5.65%的特别固贷利率,那么他们就必须有能力以8.15%的利率偿还贷款。
小编清晰的记得两年前,当抵押贷款利率急剧下跌之时,商业银行对申请人的测试利率一直维持在6%~7%之间,当时储备银行就站出来警告说,“如果抵押贷款利率上升到这些测试利率之上,将会给贷款人带来巨大的违约风险。”根据interest.co.nz的最新数据显示,虽然有一些商业银行提供的两年期固定利率已经高于6%,但新西兰贷款人目前的两年期固定抵押贷款的平均利率仅为5.47%。储备银行预计,虽然目前贷款比例很大的这波贷款人不会马上出现严重的还款压力,但随着货币政策的进一步收紧,还款成本的上升会导致家庭可支配收入的大幅度减少,而那些有购买欲望的置业者必须有更高的还款承受能力才能获得贷款融资。
银行现行的贷款规则
现阶段,各商业银行正在继续采取规避房贷风险的对策,即仅向一定比例拥有小额首付款的贷款人提供抵押贷款。储备银行的贷款与价值比例(LVR)的规则意味着银行对低于20%首付款自住者的新贷款比例不能超过整体份额的10%。同时,对于首付款不足40%的投资者的新贷款比例不能超过整体份额的5%。是的,银行正在继续拒绝客户来满足这些规则,并在利率上升和房价下跌的市场环境之中控制好自身的放贷风险。据悉,ANZ和BNZ银行接受首付款低于20%的申请人必须是该行的现有客户并满足银行的其他借贷标准才可能得到批复。多间银行表示,为了确保不超过储备银行的LVR贷款限制,对于首付款低于20%贷款人的新贷款预批工作仍然处在停滞之中。
总体而言,各商业银行的抵押贷款发放金额正在不断回落到2019年疫情前的水平。正如上周逸居新西兰文章所报道的那样,与去年8月同期相比,今年8月银行针对住房的贷款减少了34%之多。