
加息还剩多少影响?
10月5日,周三,新西兰央行再次加息0.5%,OCR达到了3.5%,这已经是本次加息周期以来的第八次加息了。
加息还有多少影响?
10月5日,周三,新西兰央行再次加息0.5%,OCR达到了3.5%,这已经是本次加息周期以来的第八次加息了。
房贷利率才是最值得关心的。浮动利率肯定会跟随加息而变化,但常用的固定期限利率(比如常用的固定1年或者2年)则有可能不会有变化。因为本次加息0.5%早已在市场预期之中,这些加息早已在过去的固定期限房贷上涨中包含了。
目前,市场认为央行这轮加息的峰值大约位于4.25%附近,这意味着OCR一直加到4.25%之前,房贷利率的变化都不会太多。
{ad}
持续的加息无法等同幅度地提高这些固定期限利率,也就是说,目前贷款利率已经进入平台期,基本趋向稳定。
市场暗流涌动
随着冬季的逐步远去,夏天已经开始在向我们招手。根据最新的市场调查报告显示,房地产市场悄悄地发生了一些重要的变化,着主要集中表现在首套房买家身上。他们已经开始恢复活动,首套房购买者的看房数大幅增加,这是市场开始重新活跃的重要先行信号。
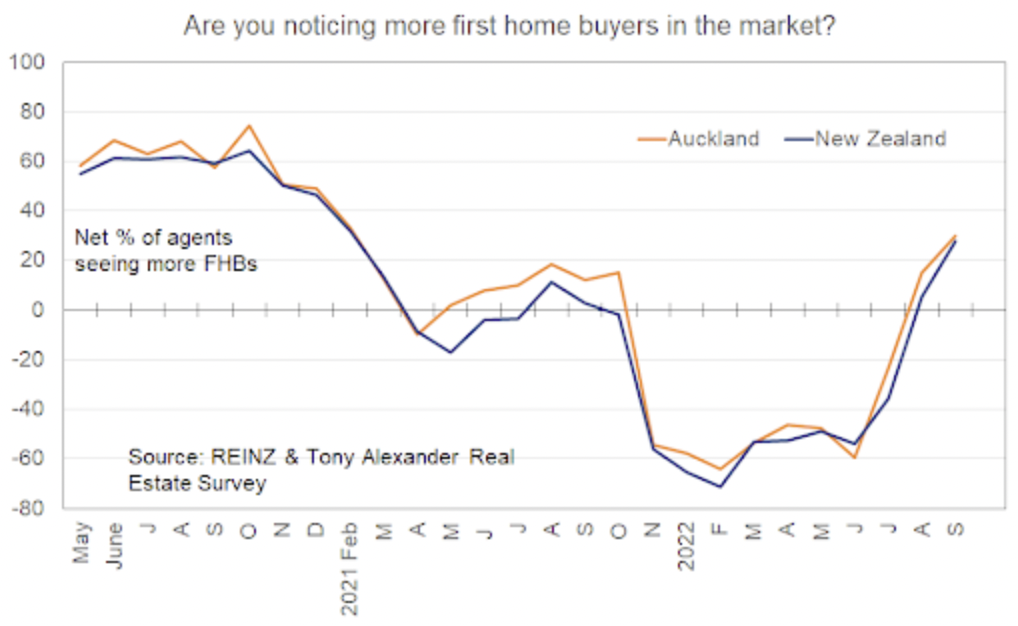
上图显示,市场调查报告显示:出现更多首套房买家看房的比例从8月的15%上升到了30%,而在冰冷的6月,则是下跌了59%, 从下跌到走平再到上涨,这是一个非常明显的趋势变化。
原因和启示
首先,这意味着房价已经跌入首套房买家的预算范围。比如奥克兰房价已经从峰值下降了16%,已经非常接近新西兰央行的房价下跌下限20%,于此同时,房屋需求还远未被满足。
其次,利率的心理冲击已经过去,银行房贷利率已经大体稳定,甚至在上2个月出现了微幅调降和其他优惠。虽然这并不意味着会开始降息,但至少对于加息的恐惧已经开始过去,人们更多关注自身的居住需求。毕竟现在的利率顶部,放到过去 10年来看,仍旧是低于平均数的。
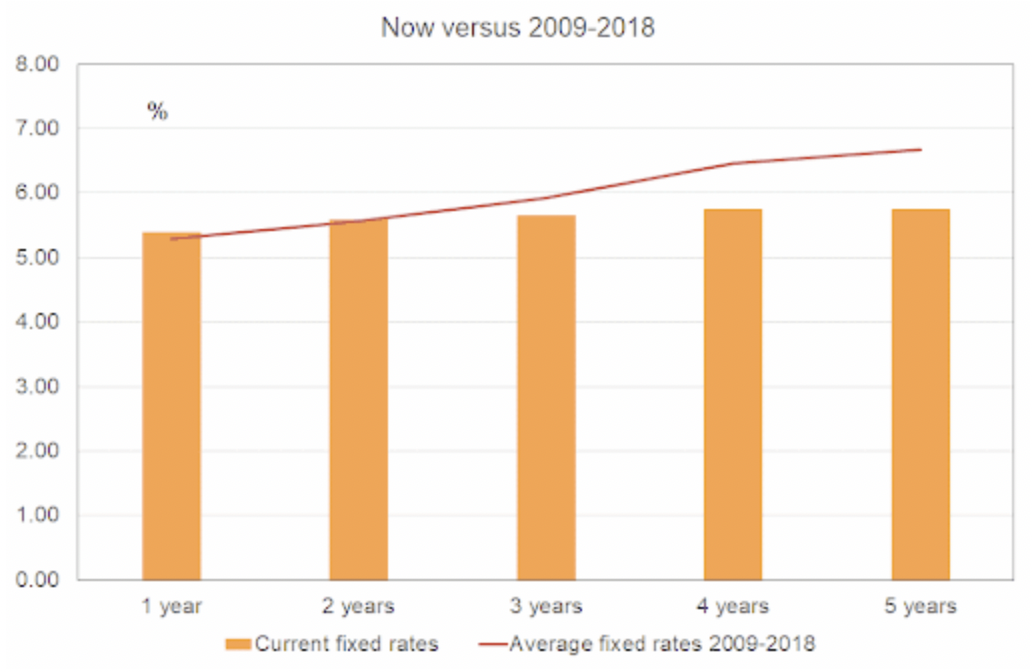
上图中的曲线是过去十年固定1-5年利率的平均值,橙色柱状则是目前的固定1-5年的利率。
需求仍未被满足,未来缺口更大
作为新西兰唯一的超级城市,奥克兰聚集了最多的购房需求,这些需求一直在累积,并没有被满足。
迅速的加息和所导致的短期房价下跌抑制了购买行动,随着边境开放力度的加大,人口持续流入,累积的压力已经越来越大。首套房买家的重新活跃只是这一压力已经达到临界区域的反映。
首套房买家的行动将会带来投资者的跟进,从各方面来看,投资者的负面情绪已经大幅减少。对于投资者来说还有另一个值得考虑的潜在因素,那就是目前的反对党国家党公开反对目前工党推行的旧房利息不能税前扣除的政策。这项政策的目的之一是为了能让资金向新房倾斜,但新房建设目前实际处于停顿状态。
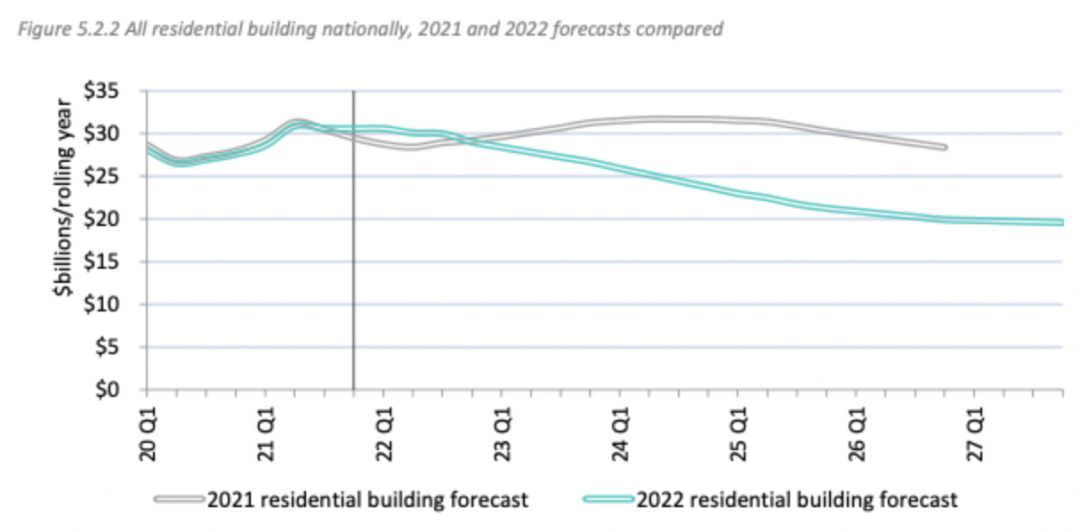
上图是新西兰建筑供应商对于未来的预计,可以看出今年建筑行业对于未来的建筑需求预计极速下跌,考虑到房屋建设周期和落成时间,未来将会出现供应短缺。
一方面,建筑材料的价格不断上涨,建筑工人的工资越来越高,这些都在推高房屋成本。另一方面,房价的快速下跌阻止了购房者也阻止了开发商的开发,减少投资就减少产出。随着人口的持续流入,供需的矛盾正在不断积聚,未来的市场变化将会非常迅速。
机会留给有准备的人
奥克兰是新西兰唯一的超级城市,随着边境开放,从外部流入的人口越来越多,这些压力也将首先体现在奥克兰。
因此一旦房价反弹,市场情绪变化可能会从一个极端走向另一个极端。
随着我们走向 2023年,可能会看到房价在多重压力下突破下行压力,逐步开启反弹之路,在继续从反弹走向反转。
要布局未来,就需要从现在开始动手,去留意被市场错杀的机会。现在,时间刚刚好。