
与去年相比抵押贷款利率已翻倍增长,收入却并没有增加的你到底该如何应对?
近日ASB银行高级经济学家Mark Smith对新西兰人的家庭生活成本进行了详细的分析,他预测到由于通货膨胀,在截至2023年6月的一年中,新西兰家庭可能会面临每周约增加110纽币的生活费用,此外,固定抵押贷款利率的增长,将逐步推高贷款人的还贷成本。
近日ASB银行高级经济学家Mark Smith对新西兰人的家庭生活成本进行了详细的分析,他预测到由于通货膨胀,在截至2023年6月的一年中,新西兰家庭可能会面临每周约增加110纽币的生活费用,此外,固定抵押贷款利率的增长,将逐步推高贷款人的还贷成本。他估计,到2022年底,借款人面临的平均贷款利率将超过4.5%,到2024年初将接近5.5%。并警告说,即使央行在2024年开始降低了OCR,贷款人的平均借贷成本在2025年前也不太可能会有任何降低。
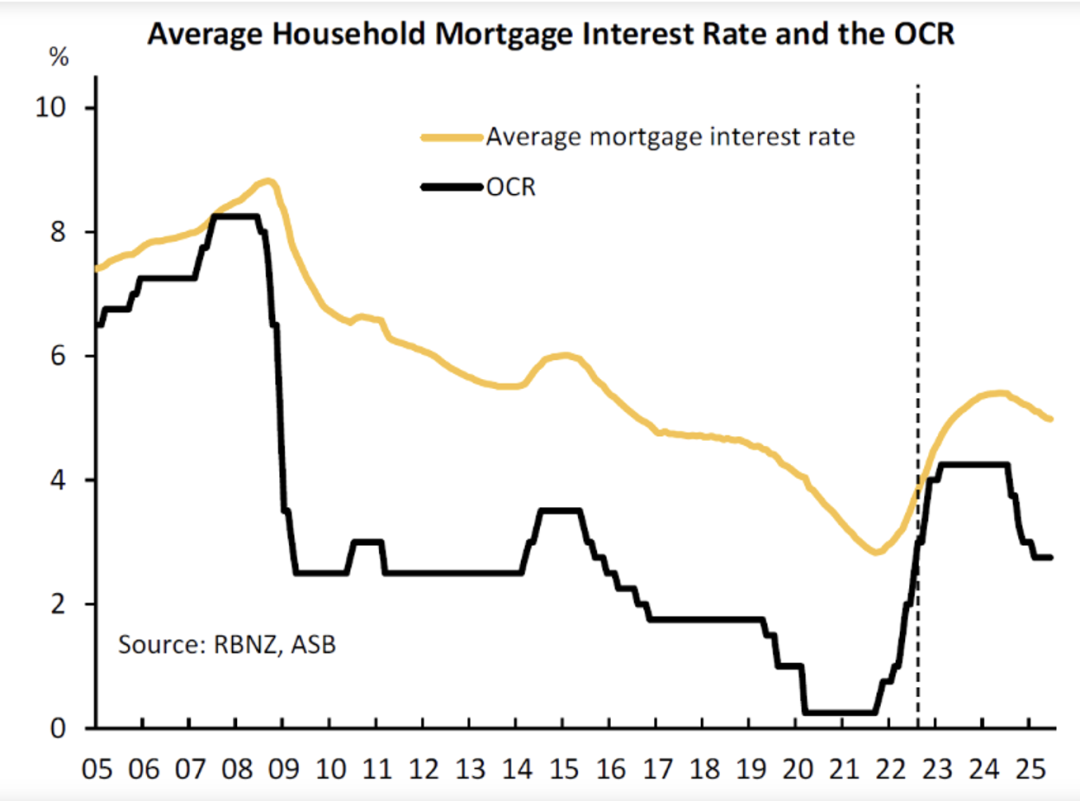
2005至2025年OCR与平均贷款利率走势及预测对比示意图
根据ASB银行经济学家的说法,超过一半的固定贷款将在明年转入一个新的更高的利率水平,甚至警告说,这样的改变将会给未来一年内重新锁定固贷利率的贷款人和在当前的环境之下新的贷款人带来巨大的还贷压力。那么问题来了,利率的上涨真的如某些人说的那样:一些贷款人在最近一次的重新锁定利率时发现其月度还款额瞬间推高一倍吗?还款额增加收入却并没有增加的贷款人到底该如何应对呢?
要弄清第一个问题,我们先来分析一下新西兰商业银行贷款提供的两种还款方式。一种是连本带息(Principal + Interest),第二种是只还利息(Interest only)。
{ad}
只还利息的优势:
只还息的还款模式,使得每周还款的金额略低,因此增加贷款人了手里现金流,在投资中产生的支出也相对较低。因此许多以投资为目的的购房者会倾向于选择只还息。
只还利息的劣势:
若采用这种方式,前期月供低,会在一定程度上减少还款压力。而一旦利率上涨或自身财务状况发生变化,家庭财务负担将骤增。
我们来算笔账,如果贷款人选择连本带息的还款方式,在2021年中期借了40万纽币,当时的一年期固定利率为2.5%,每两周连本带息需要支付828纽币,如果他们以目前市场上普遍的一年期利率5.5%重新固定,则每两周需要支付1133纽币(连本带息)的金额。每周比一年前多出来$152.5纽币。
如果该贷款人选择只付利息的贷款方式,在2021年中期借了40万纽币,当时的一年期固定利率为2.5%,每两周则需要支付385纽币的纯利息, 如果他们以目前市场上普遍的一年期利率5.5%重新固定,则每两周需要支付846纽币的纯利息。
由此可见,如果贷款人选择“连本带息”的贷款方式那么即使利息翻倍,还贷金额并不会翻倍增加。但值得所有贷款人注意的是,随着OCR不断增加的预期,贷款利率势必会继续上升,那么在通货膨胀的压力之下贷款人如何来合理平衡家庭预算和开支来度过当前的财务危机?
重新评估自己的还款能力
奥克兰中央预算公司的经理Tim Maurice表示,当还款资金紧张时,贷款人应保留某些可以应急的资金。利率上升的速度比大多数房主收入的增长速度要快很多,他建议至少有一个独立的账户,用于定期支付固定的费用,并设置自动转账,另一个账户用于日常开销。他同时建议如果房主之前固定的较低利率尚未到期,可以考虑提前开始增加还款金额来增加自己的“抗压能力”。
必要时采取一些极端的措施
身为财务顾问和会计师的Enable Me创始人Hannah McQueen表示,房主的财务状况出现危机时可以考虑采取一些相对极端的措施:例如停止支付一段时间的Kiwi Saver;出租一个房间甚至考虑出租整套房子;减少在水电网等上面的支出;减少在孩子身上的开销;推迟大宗项目上支出例如更换汽车或房屋翻新等一系列措施尽可能减少家庭的开支。
与专业的金融贷款顾问进行充分沟通
新西兰金融咨询公司的首席执行官Katrina Shanks表示,有还款困难的贷款人可以尝试与专业的金融贷款顾问进行充分沟通,他们或许可以来优化一下贷款结构和给出一些消减开支的建议,如有需要可以考虑将贷款结构改成部分浮动,部分固定以此来减少还款金额。逸居强烈建议贷款人与专业的金融贷款顾问进行充分沟通共同找到度过难关的最佳解决方案,值得一提的是大多数抵押贷款顾问对消费者是免费的,这是因为他们的佣金是由放贷机构所支付的。