糟糕!当前首次置业者的购房可负担性问题与三年前相比更加恶化了
自2004年起,新西兰金融信息网站Interest.co.nz就开始逐月跟踪调查和研究本地首次置业者的购房可负担性问题,在他们最新发布的房贷可负担性报告中显示,本地首次置业者目前所面临的购房困难程度与三年前相比问题变得更加严峻了。
自2004年起,新西兰金融信息网站Interest.co.nz就开始逐月跟踪调查和研究本地首次置业者的购房可负担性问题,在他们最新发布的房贷可负担性报告中显示,本地首次置业者目前所面临的购房困难程度与三年前相比问题变得更加严峻了。报告指出,由于抵押贷款利率的巨大变化,导致了这些首次置业者在今年9月所能购买到房屋的机会与2019年9月时相比要低很多。
{ad}
虽然房贷利率并不是房地产市场买卖交易中唯一驱动力来源,但它却是最重要的驱动因素之一,这是因为无论对于购房者还是开发商而言,大多数的房地产交易都是依靠高杠杆来完成的。那么无论是升还是降,抵押贷款利率的变化都会对借贷水平和还贷成本产生最直接的影响。
让我们以主要商业银行的两年期固定抵押贷款利率为例,回顾一下它在过去三年里发生了怎样的变化。在疫情爆发之前的2019年9月,当时各大商业银行的两年期平均固贷利率为3.50%。
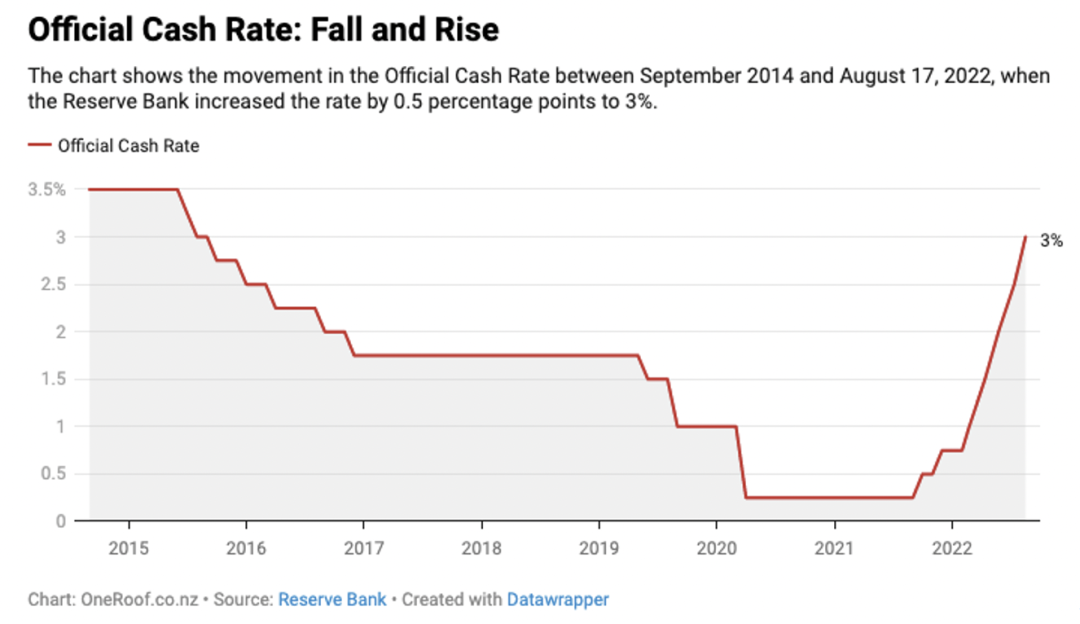
2015至2022年OCR走势图
在接下来的20个月里,由于新冠疫情给予新西兰本地经济造成的沉重打击,储备银行一再拉低官方现金利率至0.25%的历史性低位。直到2021年5月,两年期固定利率的平均值跌至到了2.52%的历史性最低点。自那之后,金融贷款市场的抵押贷款利率开始急速的上涨,在今年9月份两年期平均固贷利率达到了5.47%,而在刚刚这轮各银行的利率上涨潮中不少银行已经将两年期固贷利率上涨至6.19%的近十年来的新高,并且似乎还远未到最高点。
那么问题来了,贷款利率对首套房买家可负担性的影响究竟有多大呢?
由于首次置业者通常会选择市场价格较低廉的房子,因此该《购房贷款可负担性报告》跟踪的数据集中在市场上所售房产价格最低的那25%市场份额的买家身上。
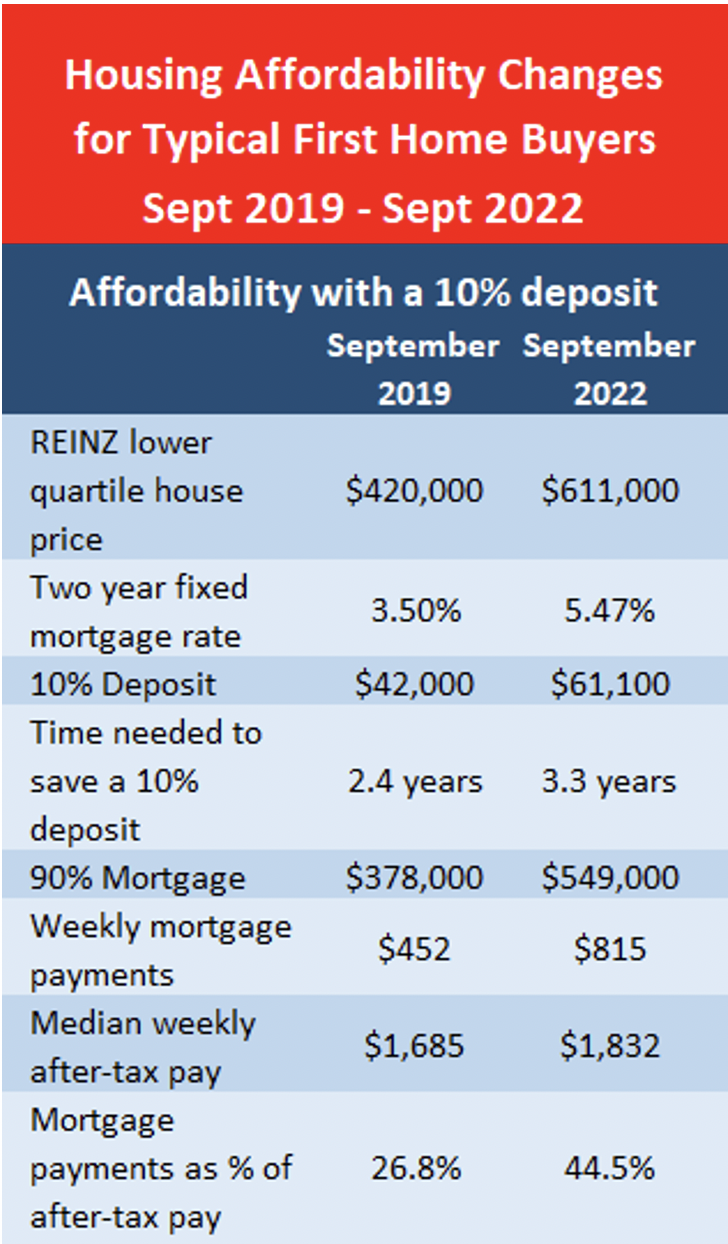
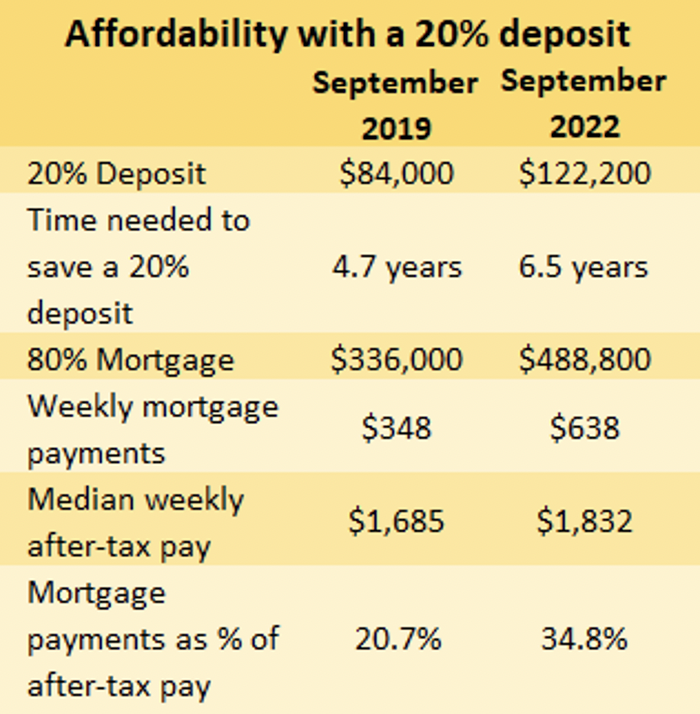
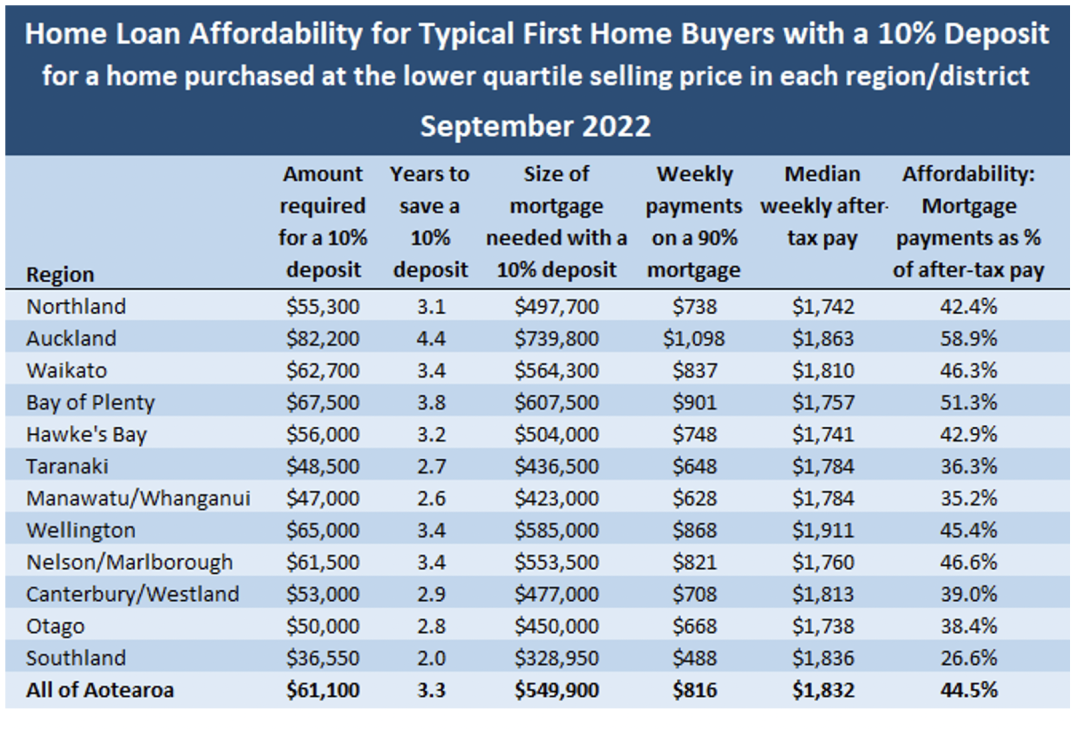
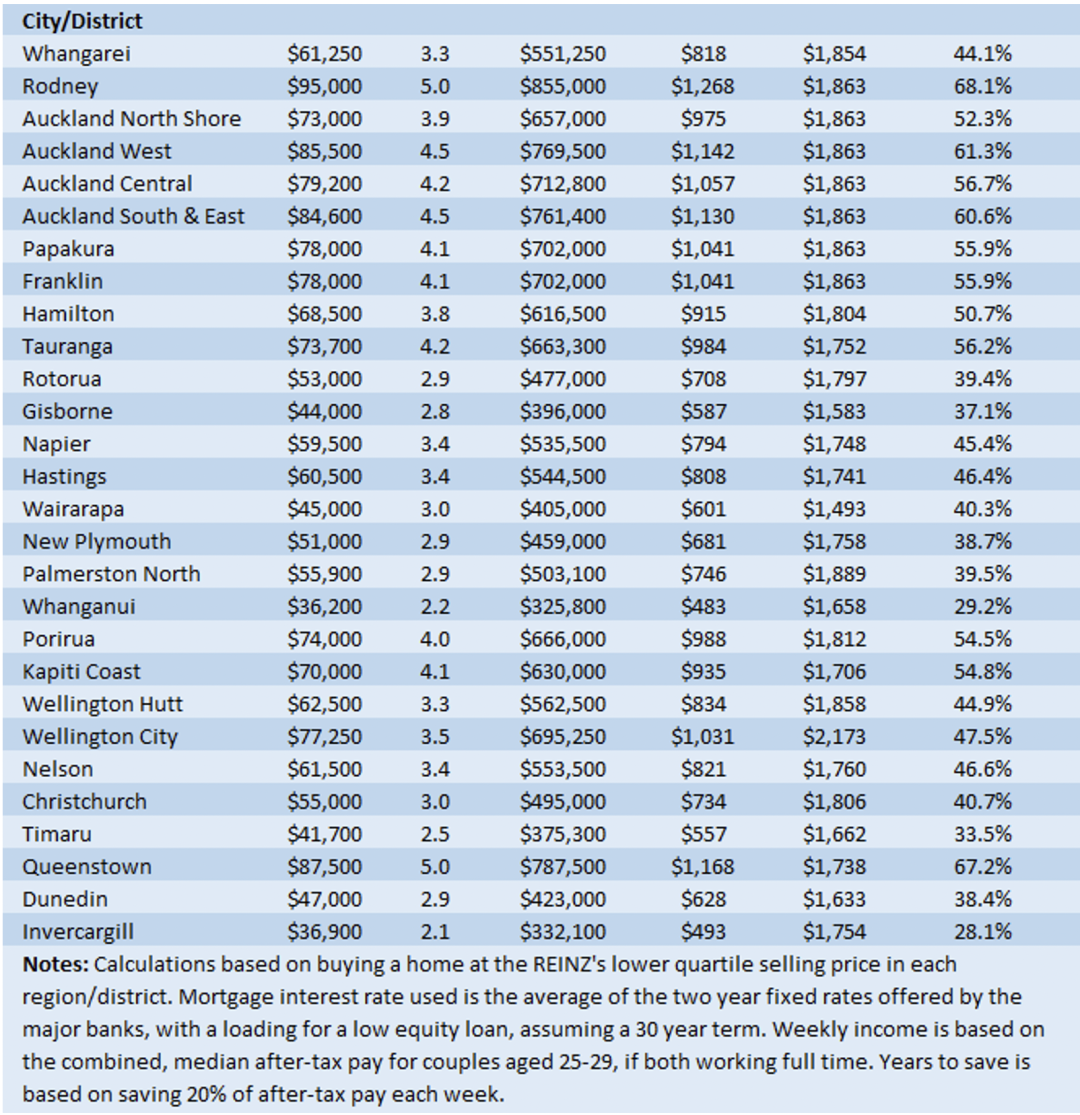
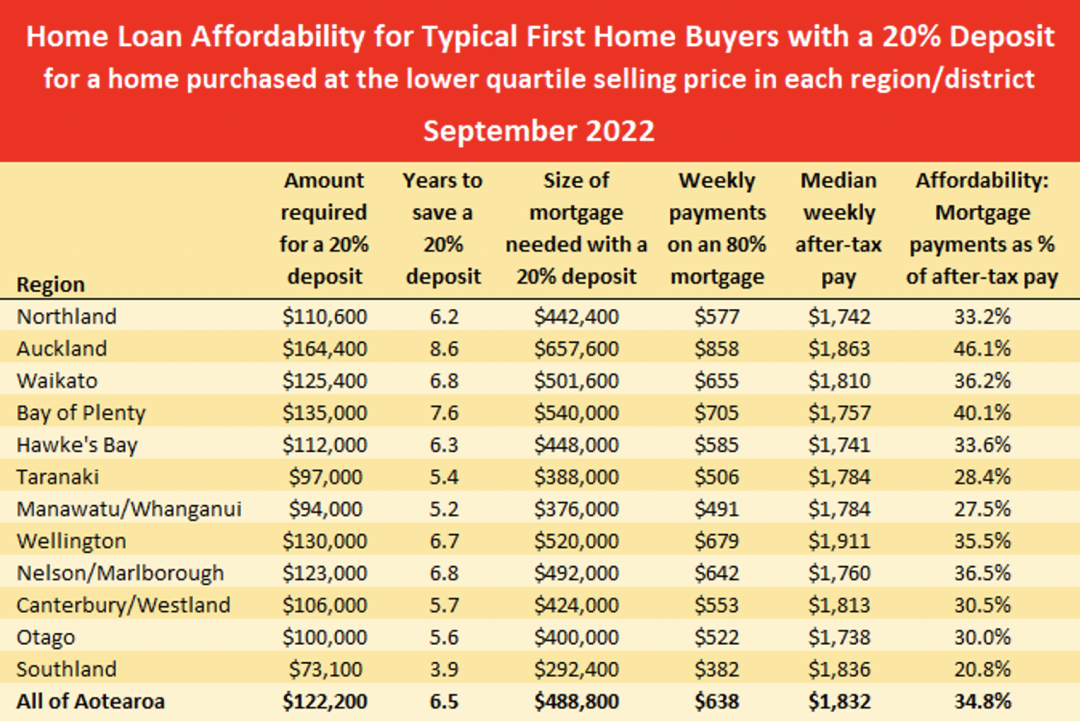
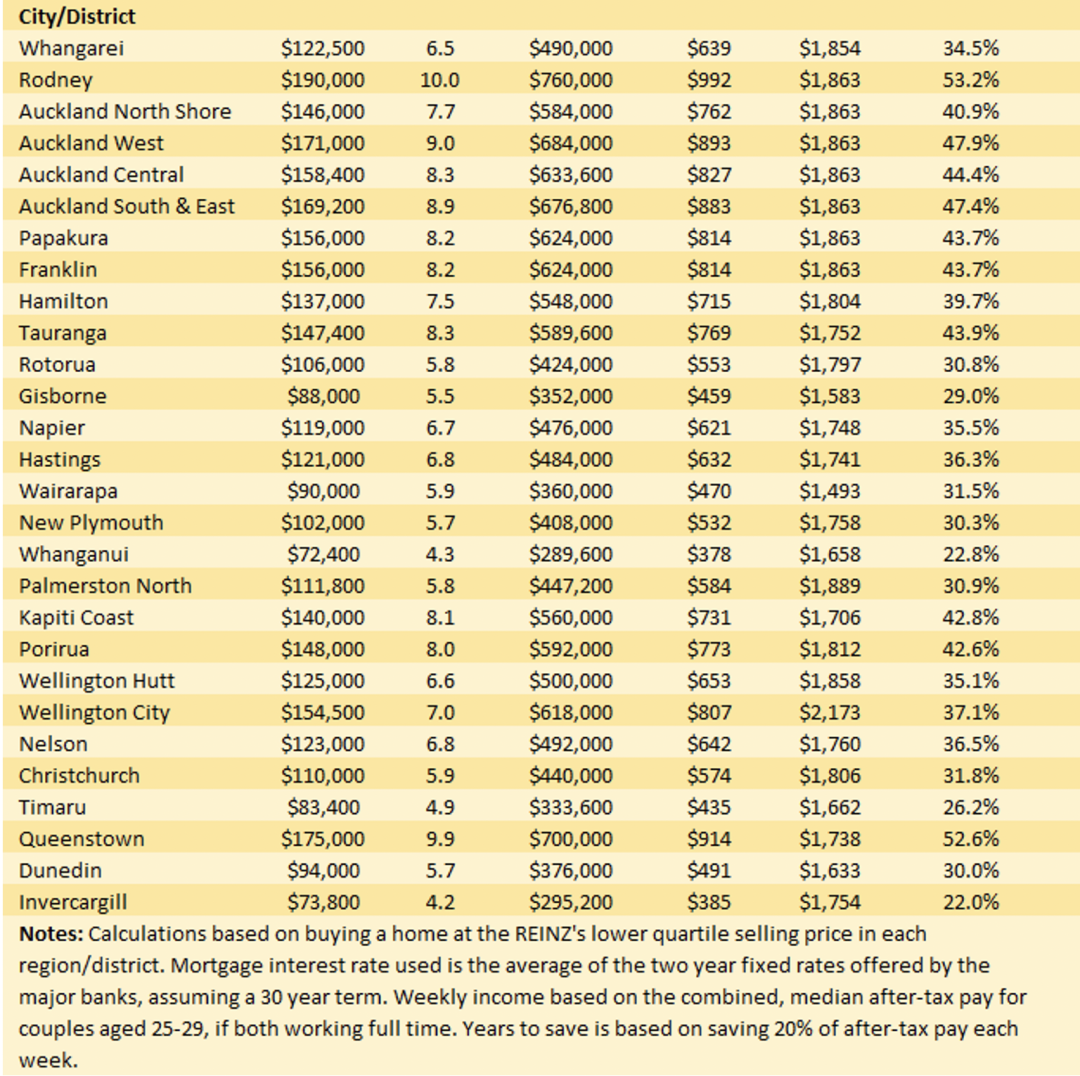
支付了10%或20%首付款的首次置业者的可负担性对照表
2019年9月,新西兰全国所售出的房产价格最低的那25%市场份额的平均房价为42万纽币,在经历了20个月抵押贷款利率持续维持在低位的形势之下,房市出现了空前的繁荣景象,房价也水涨船高,在2021年11月全国范围内所售房产中价格最低的那25%市场份额的平均房价升至到67万纽币的峰值。虽然上月该类型买家的平均购房价格回落至61.1万纽币,但与3年前相比,仍高出了19.1万纽币(+45%)之多。
那么,在2019年9月,购买市场最低价格房产的那25%份额的首次置业者需要支付10%的首付款金额为4.2万纽币。而在2022年9月,这一数字已经增加到了61.1万纽币。假如同一时期,同一房产所需的首付比例是20%,则首付款金额将从8.4万纽币增加到12.2万纽币。
与此同时,这意味着首次置业者家庭为完成交割需要承担的抵押贷款债务额将从2019年9月的37.8万纽币增加到2022年9月的54.9万纽币(10%首付比例)或者从33.6万纽币增加到48.88万纽币的债务水平(20%首付比例)。那么贷款人相应的每周还贷金额也会从452纽币猛增到816纽币,增幅高达+80.5%(10%首付比例),或从348纽币猛增到638纽币每周,增幅高达83.3%(20%首付比例)。
面对如此大增幅的借贷成本,首次置业者家庭都可以轻松的坦然应对吗?
答案肯定是否定的,该房贷可负担性报告披露了对年龄在25-29岁家庭的夫妻税后工资中位数调查显示,假如夫妻双方都是全职工,在2019年9月平均每对夫妻有1685纽币/周的家庭可支配收入,到了2022年9月,该年龄段每对夫妻的周收入仅增长了147纽币(+8.7%)至1832纽币。如此一来,它们每周将需要额外支付364纽币(10%的首付款)或290纽币(20%的首付款)的收入用于偿还他们的抵押贷款债务。
如果以上数字还让大家感觉不到问题的严重性,那么我们换个算法,在2019年9月,以10%的首付款购买市场价格最低的那25%房产的首次置业者家庭所支付的还贷金额占到了其家庭收入的26.8%,而到了今年9月,这一数字已经飙升到了44.5%。如果它们选择20%的首付款,在同一时期,还贷金额占到了家庭收入的百分比则从20.7%上升到了34.8%。
如此看来,在过去的三年里,首次置业者的对于购买房产的可负担性问题已经大大的恶化了,即使房价自去年底以来已经开始松动,但由于之前的房价上涨过高和抵押贷款利率上涨幅度过快,房价小幅下跌的优势已不复存在。
更令人担忧的是,上述报告中披露的数据是全国性的平均值,在Auckland, Waikato, Bay of Plenty, Wellington和Nelson/Marlborough等房价较高的城市和地区,首次置业者的房价不可负担性问题则表现的更为明显。
例如,在Auckland,以10%的首付款(8.2万纽币)购买到市场价格最低的那25%房产的年龄在25-29岁的首次置业者家庭将需要为房贷支付高达58.9%的家庭(中位数)收入。这是一般工薪阶层家庭无法承受的还贷压力,那么也就是说,在这些地区,购买一套属于自己的房产越来越成为了高收入人群的专利。下图显示了在2022年9月全国所有主要城市或地区首次置业者以10%或20%首付款购买市场价格最低那25%份额房产的可负担能力数据。