
若各商业银行共同将测试利率提升至8%以上,贷款人该如何选择固贷周期呢?
在ANZ银行公布了近23亿纽币的创纪录年度利润之后,其首席执行官Antonia Watson近日表示,该银行57%份额的房贷固定利率仍维持在4%以下的水平。
ANZ银行的测试利率即将达到8.15%的新高
在ANZ银行公布了近23亿纽币的创纪录年度利润之后,其首席执行官Antonia Watson近日表示,该银行57%份额的房贷固定利率仍维持在4%以下的水平。他们曾将测试利率设定在5.8%的最低值,而现在所有固定周期的利率都上涨到远高于6%的高位,这对于那些即将重新调整贷款利率的贷款人来说将面临巨大的增长压力,目前的测试利率是7.95%,很快他们将会被提升到8.15%。
{ad}
为了解决这一难题,ANZ银行已经成立了一个“特别团队”来“密切关注”客户可能面临的财务困难,并致力于维护其客户的财务健康问题。她同时表示,一些缓冲措施正在发挥作用,比如“很多很多”客户都在进行提前还款。我们看到目前的就业形势仍然良好,尽管失业率在未来几个月可能会上升,但是我们正处在一个非常好的时期。

ANZ首席执行官Antonia Watson女士
对于ANZ CEO的此番言论不知道各位逸居读者做何感想,但值得一提的是早在今年5月份公布的货币政策声明中,新西兰储备银行就曾警告说,在2021年开始还贷的这批 "相当数量 "的首次置业者家庭可能今年会慢慢发现将难以支付他们的抵押贷款月供和所有其他家庭常规的开支了。央行的数据显示,9月新西兰的贷款人所提前支付的抵押贷款还款金额是今年以来除1月之外的最低值。而今年第三季度收取的利息金额则是自2017年以来首次攀升到30亿纽币以上的水平。我们不禁要问,为何在全球经济一蹶不振,股汇市场纷纷下跌,个人财富严重缩水的今天为何唯有放贷银行的盈利水平却反而达到了历史的新高?事实上,该季度收取的32.1亿纽币的利息也是新西兰央行自2014年开始收集这一数据以来的最高数值,这意味着今年第三季度贷款人的计划还款总金额将达到56.22亿纽币的历史性新高。
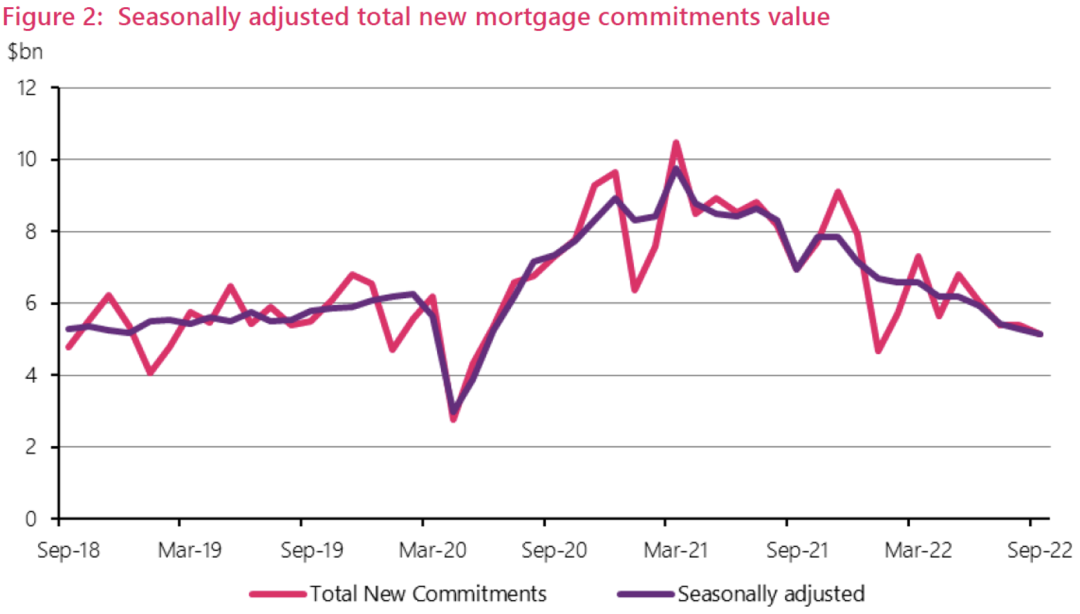
2018年9月至2022年9月新西兰贷款人申请新的抵押贷款金额变化图
与贷款人还贷金额暴涨所不同的是当前新的房贷申请数量的不断减少,新西兰央行公布的数据显示,9月份签订的抵押贷款合同数量为14,578份,比8月份的15,109下降了3.5%。与2021年9月相比,新的抵押贷款数量则从19,961份减少了27%。也是央行自2013年底收集该数据以来最低的一个月。
新西兰家庭年通货膨胀率高达7.7%
我们知道央行不断加息的目的是为了打压高涨的国内通货膨胀率,但似乎OCR的多次大幅加息行为并没有实质性的效果。根据新西兰统计局最新公布的新西兰家庭生活成本价格指数(HLPls)的数据显示,在截至9月底的一年中,家庭的年度通胀率增加了7.7%,家庭抵押贷款利息的还贷成本与一年前相比大幅增加了约39%。数据显示,7.7%的高通胀率是由房产价格和购买食品等生活成本的大幅增加推动的。这显然已经高过了统计局上周公布的消费者价格指数(CPI)所衡量的通货膨胀数字。
报告指出,HLPls和CPI之间主要的区别在于,CPI指数包括了建造新建住宅成本的统计数字(该数字在截至9月的一年中上涨了17%),而HLPls则包含的是房贷家庭支付的抵押贷款利息的成本统计数字。简而言之,这两种衡量通胀的方法有着不同的目的性,CPI的主要用途是及时的反映出当前的货币政策的合理性,而HLPls的重点是了解不同家庭群体生活成本的变化。值得一提的是,7.7%的年增加率也是自2008年该指数开始发布以来最高的年度家庭生活成本增长率。
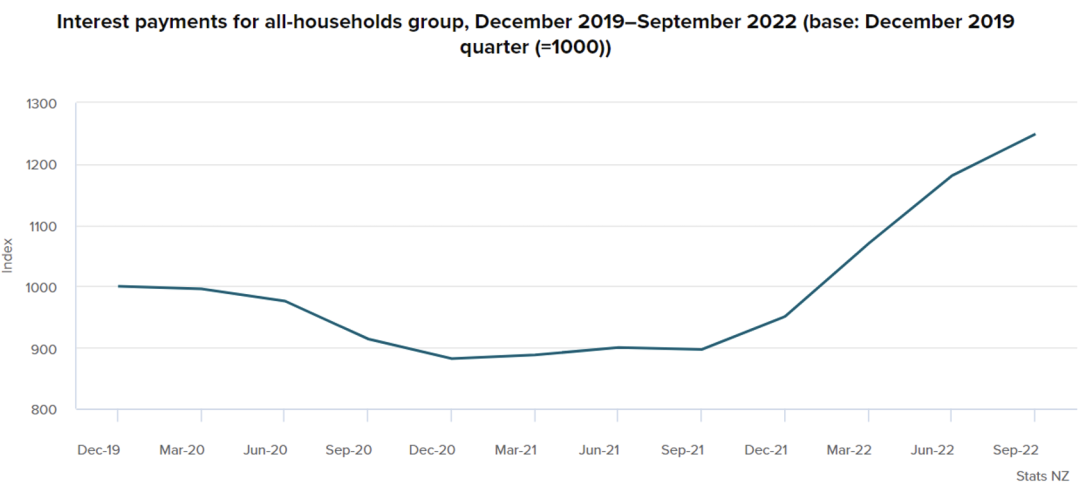
2019年12月至2022年9月新西兰家庭支付贷款成本的指数变化图
那么问题来了,新西兰的通货膨胀率和现金利率还会继续上涨吗?
新西兰著名独立经济学家Tony Alexander则表达一些比较独到的观点。他最近撰文表示,目前全世界的经济学家和金融专家都在对通货膨胀率和贷款利率进行错误的预测,特别是在当前的高通胀率形势之下被迫上调了对现金利率(OCR)的预测。他表示,现实已经无数次的在证明,我们并没有准确预测通货膨胀和利率走势的能力。最近,我们看到英国市场对OCR峰值的预测已超过6%,美国和新西兰的预测也同样远高于5%。但利率实际上真会达到这么高的水平吗?其实未必。
新西兰著名独立经济学家 Tony Alexander
Alexander认为,不可否认我们正在经历一个通胀率高涨的时期,但通胀率的上涨反映在加息上的影响显现出来的时机过早。在接下来的几个月里,我们也许会经历到金融市场持续的大幅波动性调整行情。这意味着对于购房者和贷款人来说,没有必要对未来利率行情持过度悲观的态度,随着利率的进一步上升,很多人可能会相信利率将在多年内保持高位并考虑锁定3-5年期时则需要格外小心,这就好像两年前很多人坚信利率会在未来多年内维持在历史低位一样的道理。