
金融贷款顾问向屋主们发出警告:是时候做好迎接更高贷款利率冲击的准备了
近日,有媒体披露不少抵押贷款经纪人警告称,由于高通货膨胀和全球经济的不确定性因素影响,在未来几个月内需重新调整贷款的抵押贷款持有者将面临更高的利率风险。
近日,有媒体披露不少抵押贷款经纪人警告称,由于高通货膨胀和全球经济的不确定性因素影响,在未来几个月内需重新调整贷款的抵押贷款持有者将面临更高的利率风险。
{ad}
贷款经纪人分析道,目前最新的消费者物价指数(CPI)数据远超出了央行的预期,在截至9月底的三个月里,通货膨胀率为+7.2%,比上一季度仅下降了0.1个百分点,这意味着储备银行会将官方现金利率(OCR)调至远高于之前预测峰值4%的水平,以此来展现出央行在接下来一段时间里继续打压CPI上涨的坚定决心。为此,不少经济学家纷纷修改了他们对OCR峰值的预测。ANZ银行的经济学家预计现金利率将达到5%的峰值,而ASB银行则认为会更高,不久后将达到5.25%的峰值。与此同时,许多经济学者共同认为,储备银行将在下个月再次将OCR至少上调75个基点,到达4.25%,来到近14年来的最高水平。
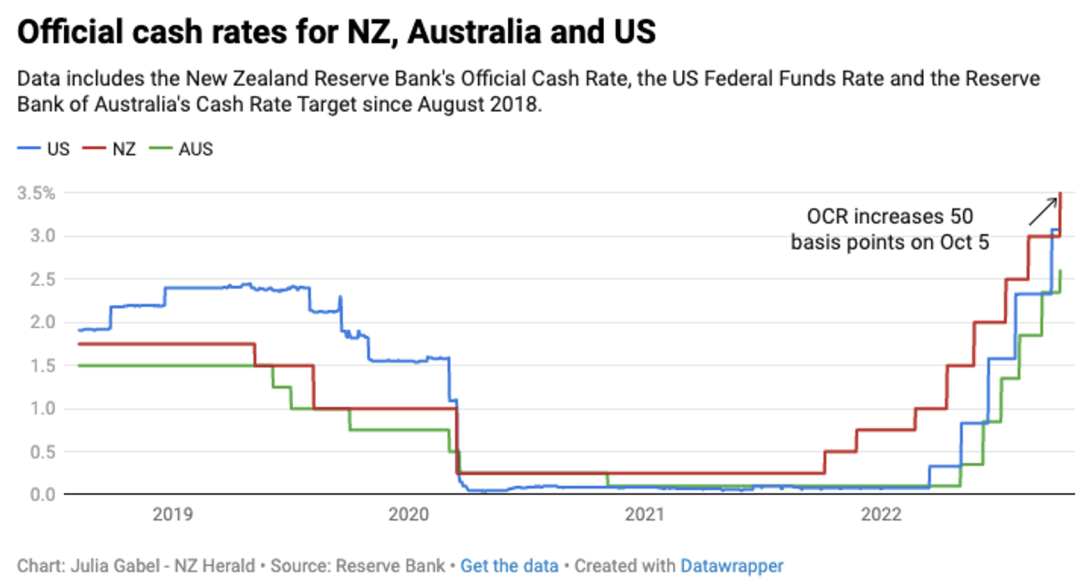
2019-2022新西兰,澳洲和美国官方现金利率走势对比图
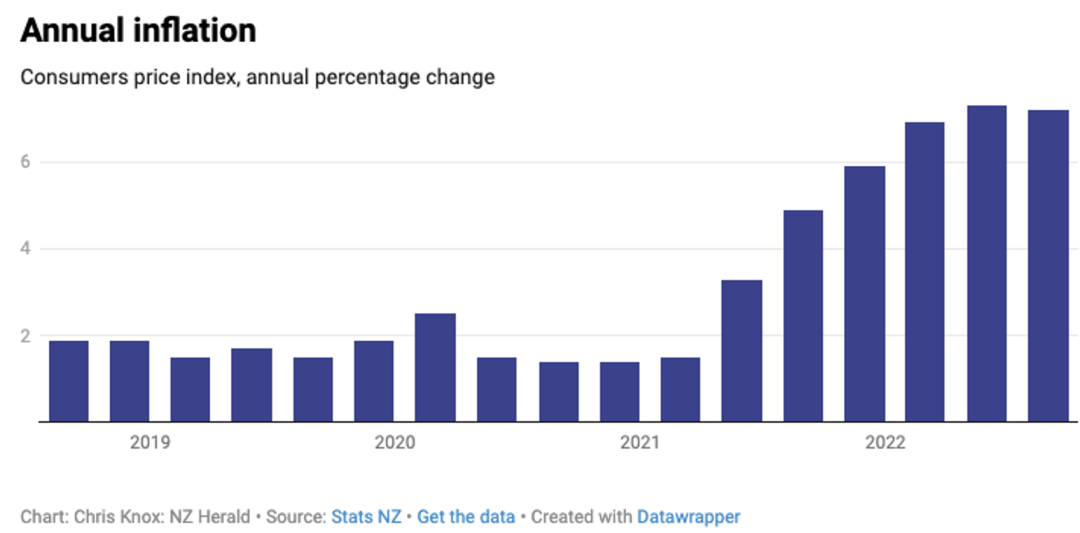
2019至2022新西兰的年通胀率变化图
对于抵押贷款持有人来说,更高的现金利率意味着更高的贷款利率。未来的不确定性导致许多屋主在不少房地产相关的媒体平台上表达了他们的恐慌,一些人表示,当他们下次重新锁定利率时,所面临的利率比他们在获得房贷时的测试利率要高的多得多。甚至有人表示为了避免贷款利率的进一步上升,他们宁愿现在就终止当前周期的固贷合同,转而重新锁定下一个固定周期的利率。在上周五逸居新西兰的头条文章中,我们也向广大读者朋友做了关于未来通胀率和OCR的预测投票,目前显示的结果是将近有6成(57%)的受访者认为CPI和OCR还将持续性的上涨,而预测会下跌的人仅占投票人数中的30%。
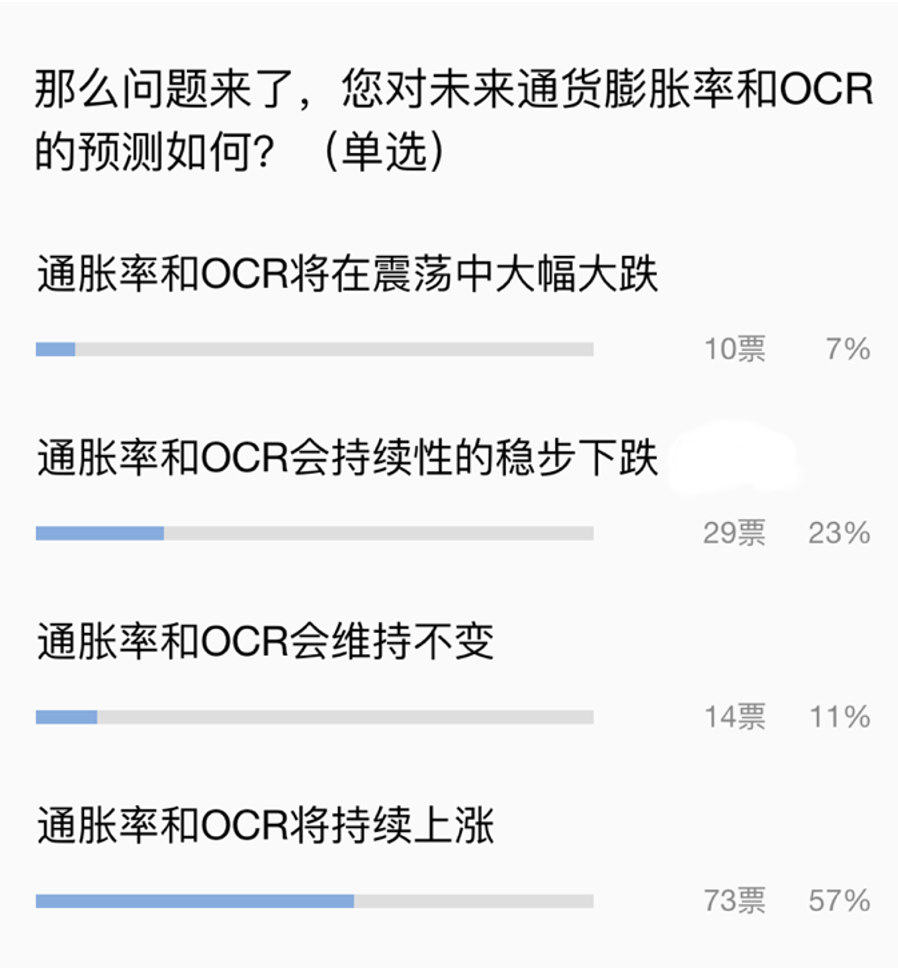
10月28日逸居文章中的投票
不少金融贷款顾问纷纷向媒体表示他们最近几周收到了客户海量关于重新锁定抵押贷款的问题。Cave金融咨询公司的Nathan Dyson认为,那些在房地产市场的高峰期(2021年8月至2021年12月)购买房产的屋主受到经济环境变化的冲击最大。Dyson举例,一对拥有三个孩子的年轻夫妇客户在不断的看房过程中也一直感受着抵押贷款利率上升所带来的痛苦。这对夫妻获得银行贷款的预批金额从最初的110至120万纽币在短短四个月内缩水到90万纽币左右,相差了近30万。
一些屋主会发现,由于房价的不断贬值,他们的房产价值已经缩水了10~20%,屋主将面临的是资产溢价和更高房贷利率的双重风险。Dyson表示,目前的高利率对于任何贷款人来说都不容易更不用说那些房屋资产价值比一年前购买时低17%左右,无法摆脱负资产风险的屋主了。他强烈建议有类似情况的贷款人应该赶紧与有市场经验的抵押贷款顾问进行沟通,看看是否可以帮助他们通过别的办法(如在二级市场)来重新获得贷款融资。
来自Easy Street Mortgages的抵押贷款顾问Gareth Veale则表达了他不同的观点:即使一些屋主遇到了一些还贷困难,但对于大多数贷款人而言,他们现在的抵押贷款利率都还低于他们购买房产时的测试利率,那么从理论上来说,目前的抵押贷款成本仍然是大多数人可以负担得起的。他认为,那些陷入财务困难的贷款人应该知道,当前的困难是暂时的,高通货膨胀不会持续下去,希望一切都能在一年内回归到合理的状态。
Mortgages at Global Finance负责人Aseem Agarwal也同样表示,他的许多客户是在今年早些时候重新固定了较长的固贷利率(如2年或3年),由于房产市场从2021年10月以后才开始放缓,可以预见的是市场上需要重新锁定固定贷款的借款人将会越来越少。他相信,受到最严重打击的借款人将是那些在2021年中期时固定2年贷款的人,当他们的贷款在明年需要重新锁定时,很可能利率已经达到了6或7字开头的高点。也就是说,他们的利率将从2.5%左右将陡然变成6.5-7%。
值得一提的是,在10月28日逸居文章(链接)中,我们报道了新西兰著名独立经济学家Tony Alexander近期对高利率问题发表的评论:
“不可否认我们正在经历一个通胀率高涨的时期,但似乎通胀率的上涨反映在加息上的影响显现出来的时机过早。在接下来的几个月里,我们也许会经历到金融市场持续的大幅波动性调整行情。这意味着对于购房者和贷款人来说,没有必要对未来利率行情持过度悲观的态度,随着利率的进一步上升,很多人可能会相信利率将在多年内保持高位并考虑锁定3-5年期时则需要格外保持警惕。”
来自Hastie Mortgage的金融贷款顾问Campbell Hastie表示,他有一个客户选择了在到期前重新规划了“旧的贷款”,Hastie帮助这位客人将其现有的抵押贷款分割为多个不同的贷款组合,以此来帮助客人避免了整个贷款额一下子变成高利率的情况发生。他解释道,我们知道,利息上升是不可避免的现实,但可以提前为它的上涨做合理性的规划,将一个抵押贷款分割开来,在一段时间内分散由于利率上升所带来的还贷压力。这是一个不少贷款人已经在多年实践中运行的策略,而且它确实行之有效。
另外,在过去抵押贷款利率较低的五年中,Hastie也同样一直鼓励他的客户在每次利率下调时尽量保持还款额不变,这也是一个非常有效的办法来帮助贷款人加快还清剩余的贷款。