
上月最新房价报告新鲜出炉,看看这波下跌行情到底何时能休?
近日,OneRoof-Valocity发布了最新的22年10月新西兰房价指数报告。报告所披露的数据显示,在截至10月底的12个月里,全国平均房价下跌了2.7%或$2.8万纽币,均价跌至$100.9万纽币,这是自2011年7月以来首次出现的房价年度性下跌走势。
近日,OneRoof-Valocity发布了最新的22年10月新西兰房价指数报告。报告所披露的数据显示,在截至10月底的12个月里,全国平均房价下跌了2.7%或$2.8万纽币,均价跌至$100.9万纽币,这是自2011年7月以来首次出现的房价年度性下跌走势。
{ad}
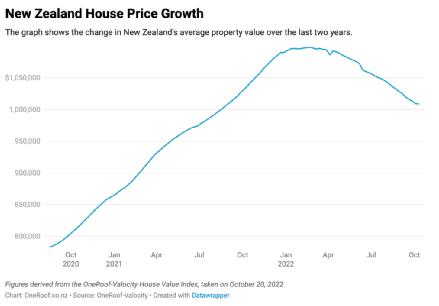
过去两年新西兰房价涨幅曲线图
具体来看,Greater Wellington地区的房价所受到的冲击最大,在过去的12个月里,该地区的平均房价下跌了-13.1%($14.2万纽币),均价跌至$94万纽币,而这种下跌的趋势目前来看还并没有放缓的迹象,在过去的第三个月里,该地区的房价下跌幅度高达8.2%($8.3万纽币),自3月达到房价顶峰以来下跌幅度达到了-17%之多。另外,在截至10月的过去一年中同比下跌的地区还有Auckland (-5.5% 均价至$1.398m); Manawatu-Whanganui (-4.5% 均价至 $633,000); Hawke\\\\\\'s Bay (-4% 均价至 $833,000); Nelson (-2.9% 均价至 $832,000); 和 Bay of Plenty (-0.2% 均价至 $1,002,000)。过去三个月里唯一出现了房价增长的地区是West Coast,增长率为+2.7%($1.1万纽币),均价升至$41.4万纽币。
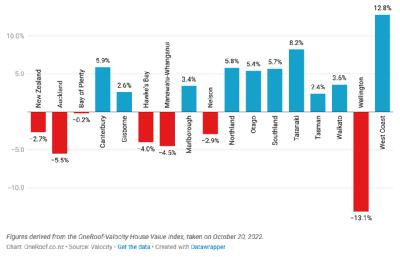
新西兰各地区在今年10月底以来的前12个月中房价涨跌图
在全国72个地区中,有15个地区在10月底前的三个月内实现了房价增长,Bay of Plenty的Opotiki区获得了最大的增长,其平均房价增长了+9.7%,达到$66.6万纽币。同样获得相对强劲增长的还有Canterbury的Hurunui(+5.7%涨至$70万纽币);West Coast的Westland(+3.9%涨至$45.8万纽币);以及West Coast的Buller(+3.5%涨至$38.5万纽币)。值得一提的是,尽管全国大多数地区的房价在过去一年里都在增长,但增长的空间则越来越小。而同比年降幅最大的几个地区为Great Wellington(-13.1%),Palmerston North (-8.4%), Napier (-8.2%) 和Dunedin (-6.1%).
我们再来看看全国范围内的房产销售数量,在截至10月底的一年中共销售了90687套房产,比截止9月底的12个月中销售的93847套有所下降。与此同时,销售低迷的状况也蔓延到了全国大部分地区,数据显示,在过去的12个月里有销售活动的2265个居民区中,仅有905个居民区获得了超过至少20套房产的销售记录,这与9月底和3月底所记录的居民区数量分别减少了9个和109个。并且,在这905个居民区中,仅有88个区获得了季度性的房价增长,445个区的房产均价则显示为同比下跌的态势。
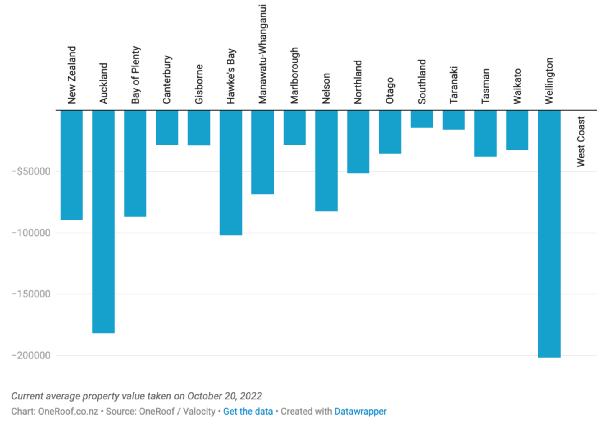
当前房价与市场高峰期相比时的变化数据图
OneRoof数据合作伙伴Valocity的房产估价主管James Wilson表示,新西兰10月份的房产价格继续保持下跌的趋势,自7月份以来已下跌了-4.1%(即$4.3万纽币),自今年2月份市场高峰期以来,房价累计下跌了-8.6%(或$95,500纽币)。与此同时,他们意识到房价下跌的速度也在加快,房产均价下跌幅度从三个月前的-3.7%上升到了10月份的-4.1%,他担心,当前新西兰的平均房价或许已跌破了100万纽币的大关。
OneRoof数据合作伙伴Valocity的房产估价主管James Wilson
Wilson认为,随着新西兰房市传统旺季的到来,新上市的房源数量将会有所增加,但是这对市场来说并不一定是个好消息,在一个房产已经供过于求的买方市场里,新上市房源的增加只会加剧房市更加朝着买方市场的方向倾斜。伴随着OCR(央行现金利率)和CPI(物价通胀率)指数的持续上升,贷款人在抵押贷款申请过程中将需要面临更高的压力测试利率,这意味着买家的购买能力也将随之而继续降低。由于市场上的买家有了更多的选择,以及他们FOMO(害怕错过)心态的消失,新上市房源等待成功售出的天数也将随之而大幅上升。
值得所有投资人注意的是,当前的通货膨胀仍然高于央行预期,这可能会导致OCR的进一步上升。另外,给房地产市场带来额外压力的是全球投资市场的不确定性,这都将阻碍Kiwi Saver的投资盈利表现,并意味着减少了可供首次置业者提取购买首套房产的资金。他总结道,这一切都在说明一点,那就是新西兰的房价将继续下跌到2023年。
Valocity的研究主管Wayne Shum补充道,另一个不可忽视的数据是本季度抵押贷款登记数量比上一季度下降了12%。在全国范围内,尽管与市场同期相比首次置业者的登记数量大幅减少了2437笔,但丝毫不影响首次置业者继续成为抵押贷款市场申请房贷的主力军,其市场份额从上季度的38%上升到本季度的39.3%,而投资者的份额仍与上一季度相似,为25.4%。