
利息不断上涨,现在该怎么固定房贷?
11月2日,美国加息75基点,这已经是今年以来第四次加息75基点了,联邦基金利率从年初开始的0-0.25%迅速提升到了3.75-4%。
11月2日,美国加息75基点,这已经是今年以来第四次加息75基点了,联邦基金利率从年初开始的0-0.25%迅速提升到了3.75-4%。而且加息还没有停步的意思,按发布会后发言来看,12月可能会继续加息0.5%,并且2023年初也不会停止加息。
{ad}
美联储是全球的央行,美国加息意味着全球都需要加息,主要OECD(发达国家)也都追随加息脚步,试图平抑蔓延全球的通胀浪潮。新西兰作为小型经济体,也需要随着全球加息而加息,新西兰央行从去年4季度开始,不断加息,OCR已经从0.25%提升到了3.5%。
对于房贷一族而言,固定3-5年房贷利率已经从1年前的低点2.49-2.99%暴涨到了6.25-6.5%,月供接近翻倍。很多人后悔没有在去年的最佳时机固定3-5年利率,同时又担心通胀没尽头,导致利率在未来一段时间继续上涨,在犹豫和思考是不是现在应该选择固定个3年而不是通常习惯的1年2年。
那么该怎么去考虑这个问题呢?
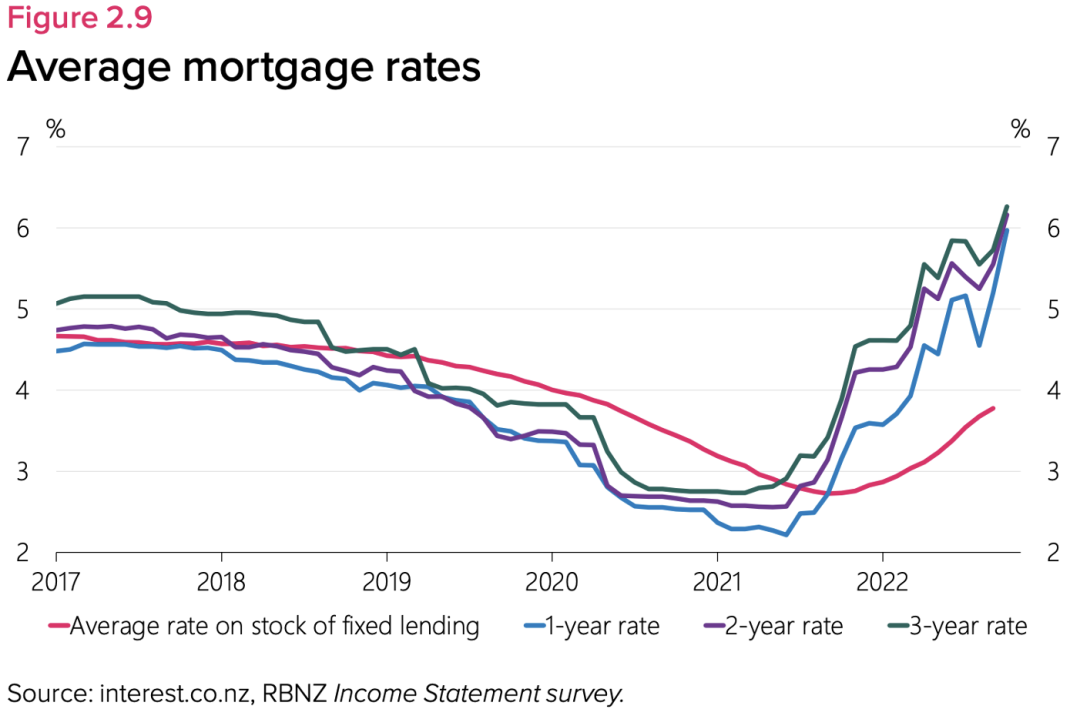
图为过去5年,房贷1、2、3年期利率变化
认识到每个人的预测都错了
新西兰本地独立经济学家Tony Alexander 近日撰文谈到了2020年初疫情刚刚开始蔓延的的时候,Kiwisaver 基金中的一些人看到其投资的进取型组合基金面值下跌了30%,害怕进一步下跌而而转为保守组合。这个动作实际锁定了亏损,而且错过了之后几个月的超级大反弹。而这样的状况今天同样在发生,只不过发生在了不同的市场里。
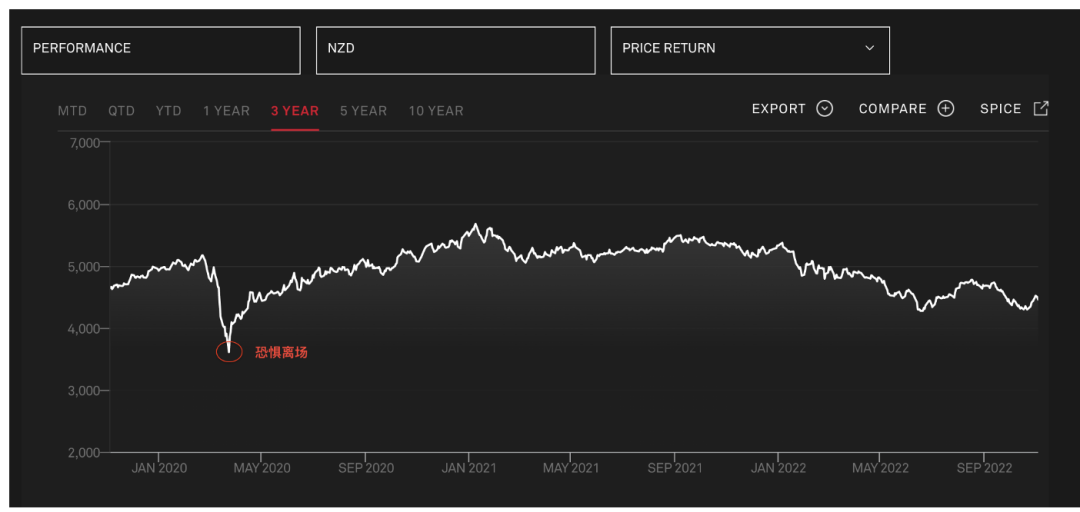
Tony谈到:“就在上周,我收到了一封来自一对老年夫妇的电子邮件,他们想知道他们是否应该将去年底购买基金的资金转回银行定期存款。我指出,他们将要做的只是锁定了过去一年的损失,并且他们没有任何能力预测股票价格现在将走向何方。就像 2020 年初的年轻人一样,他们已经被避免进一步损失的愿望所驱使”
对于未来的通胀,他认为:“同样的事情正在世界各地的经济学家和专业金融市场参与者中发生。每个人都错误地预测了通货膨胀和利率。每个人都被迫上调他们对通胀预测,并且真的厌倦了这样做。”
在真实的世界里,预测错误不仅仅在普通投资人身上发生,在专家那里也是频频出错。就如这次的通胀,之前能成功预测到的人寥寥无几,因此普通人对于未来预测很可能出错,当然这也包括现在正在考虑把房贷利率固定3年或者5年的人。
不要恐慌
在过去1年,频繁出错的经济学家或者其他专家,在不断被打脸后,现在开始变得激进,对于通胀长期化出现了各种预测。当然,利率预期的峰值也不断被提高,我们已经不记得多少次主流银行修改他们的预测报告了,只记得每一次修改都会把未来利率提高,这实际上加重了市场上的恐慌情绪。
Tony说:我们正在经历一个希望通胀会下降的时期,但现在要在通胀中看到加息的影响还为时过早。在接下来的几个月里,这种情况很可能会继续存在。对此,我们都应该预料到金融市场将继续保持高波动性,对于购房者和房主来说,这意味着不要恐慌。
作为普通人,会不断受到媒体的影响,学会接受自己经常判断错误,不要恐慌是很重要。如果现在直觉是说,未来利息会不断涨,现在要固定个3年或者5年的话,就请回顾一下疫情刚刚到来的时候,是不是也会有一种最好把一切都卖掉的感觉。
或者说,如果在2021年固定利率的时候,没有能想到要趁低利率要固定3-5年,错过了时机,那么现在这个试图固定3-5年的想法同样很可能也是错的。
冷静分析现状
下图是目前全球主要发达国家的利率状况,可以看到全球从2022年开始有了一段极速上行期。这对于没有成功预防通胀发生而提早加息的央行来说,这种做法,是一种亡羊补牢。
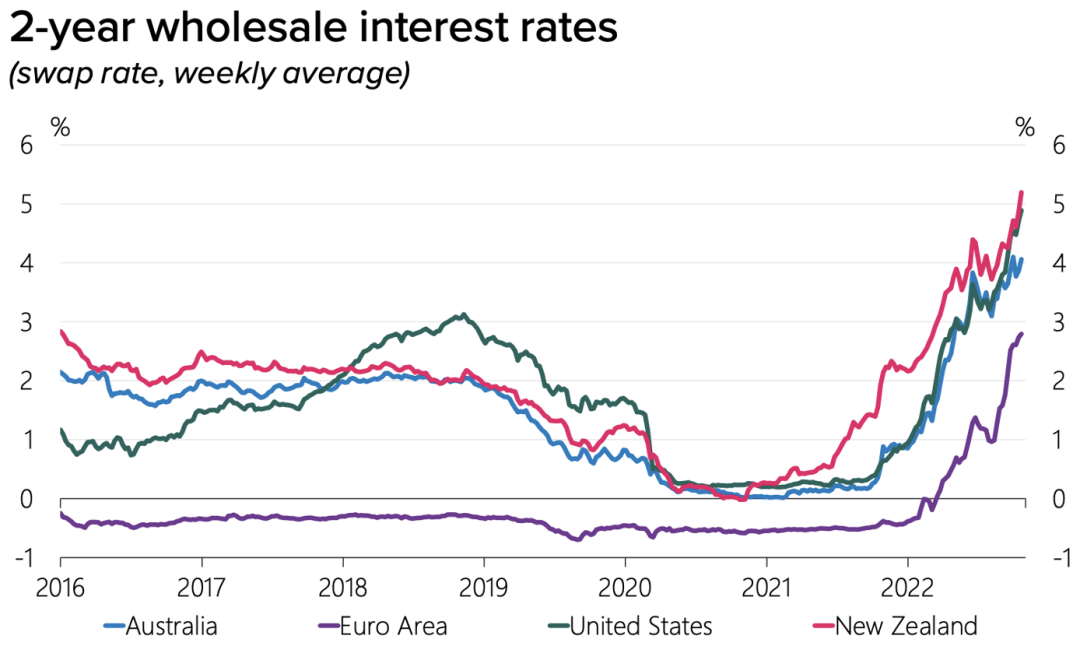
但正如Tony说的,经济是复杂的,从开始加息到加息产生效果,需要一段时间。这段时间,从一般的经验而言,需要最少6个月,可以长达18个月。那么其实现在对于经济体而言,也只是刚刚把最初的几次加息的影响发挥出来而已,后面还有好几次的加息作用没有发挥,所以我们看到通胀率仍旧在高位,并没有降温迹象,但并不代表这些加息就没用了,后面还要继续加很多。
其实央行并没有打算一直加下去,下图是8月份新西兰央行货币政策报告中的预测图,从图中可以看出,加息大部分会发生在2022年。那意味着到目前,加息已经接近尾声,央行接下来做的是等待政策发挥效用。
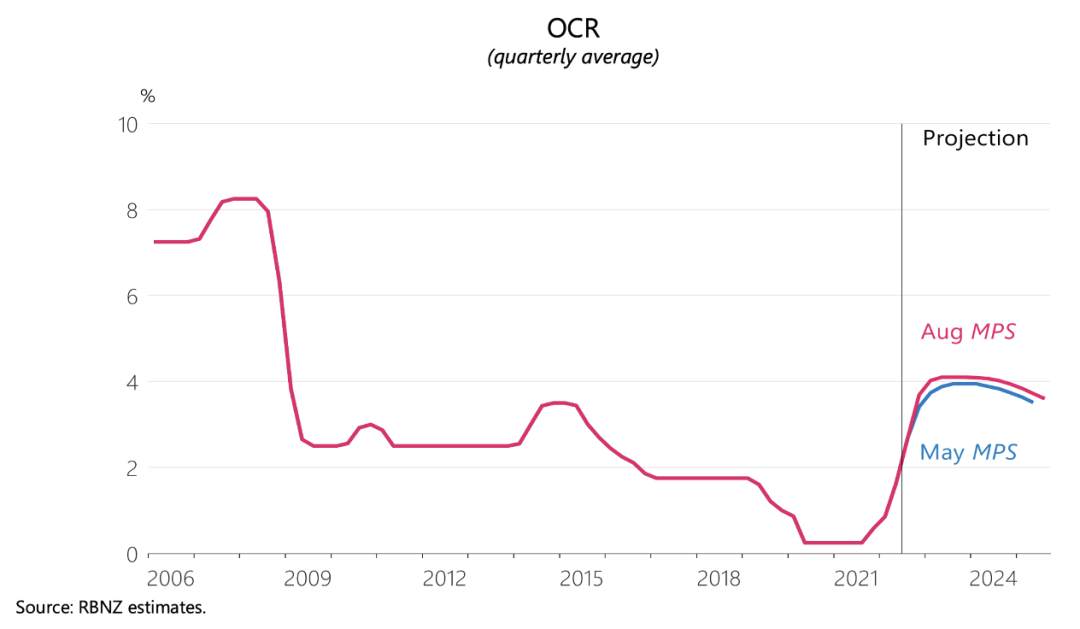
那么,如果固定3年或者5年,很可能就会把未来(比如2024-2026年)很可能用较低利率固定的贷款给固定在高位了。因此现在选择固定长时间的利率需要非常谨慎,如果想不清楚,还是用最简单的方式,每次都固定1-2年。
房地产仍旧是最好的投资方式
谈到房贷,就离不开房地产市场本身。现在房价在回落调整,只是经历过一场大涨之后的正常调整。
影响房地产价格的有3个要素,分别是人口、土地供应和金融。
01
人口是长效因素,影响长达几十年。新西兰位处南半球,在北半球烽烟渐起的时代,只会不断有人口流入。
02
土地供应是中期因素,影响5-10年。新西兰政府的基建能力是有限的,无法大规模造城.如果在大城市比如奥克兰,位置好,适合居住的土地供应是有限的。
03
经常谈到的加息降息等金融政策,只会影响3-5年,因此,放长来看,今天的调整只是房价长期上涨历史中的一朵浪花。
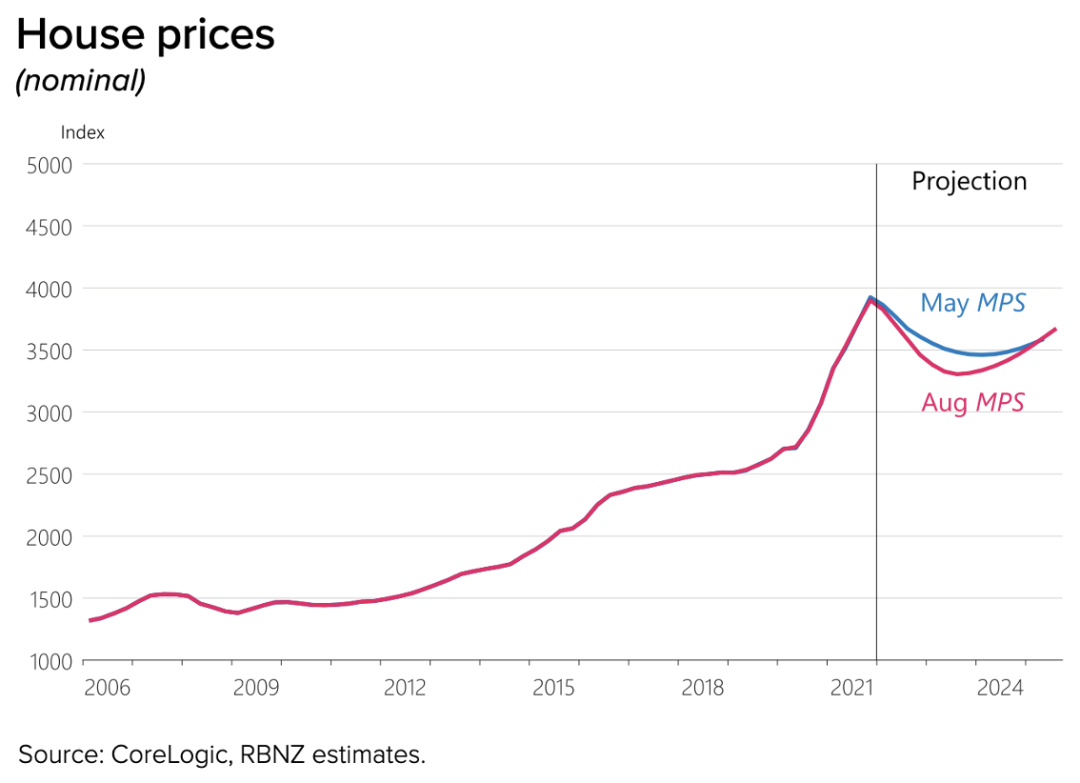
新西兰今年8月央行报告中2005年到2025年的房价(2022-2025为预测)
因此,从长期来看,时间会抚平一切,波动始终会消失在长期变化中。现在回落,也恰恰是为未来的上涨在做积累。对于自住者,正在到来的夏天和2023年就是寻找适合自己住房的好时点,请不要浪费掉下跌带来的机会,对于投资者,更不多说,机会总是留给有准备的人。