
本轮下跌潮房价究竟会跌到何种程度?
自从去年11月新西兰房价到达顶峰之后,对于本轮下跌潮究竟会跌到何种程度的预测在坊间就从来没有停息过。
自从去年11月新西兰房价到达顶峰之后,对于本轮下跌潮究竟会跌到何种程度的预测在坊间就从来没有停息过。首先是ANZ银行在今年年初打破常规,预测今年的房价可能会下跌-7%,一石激起千层浪,这一预测很快遭到了许多经济学家和市场分析人士的质疑。然而,在3月,ANZ银行将房价下跌幅度的预测提高到了-10%,而后又修改为-12%,在6月再次修改为-15%,直到十月下旬,将下跌幅度的预测锁定在了-18%,这一数值相当于在通货膨胀的作用下,房价实际下跌幅度高达-27%。
{ad}
商业银行的预测
当然,ANZ做出的预测并不是一家之言,其他银行和预测者也同样在不断调整他们之前的预测跌幅,即使当初提出质疑的那些人也不得不承认,房地产市场的衰退将会是极其显著的。截至到目前,新西兰的全国房价自去年高峰期以来,已经累计下跌了-8%~-12%,在一些地区则更为严重,例如奥克兰和惠灵顿已分别下跌了-15%和-18%。,银行业投资公司Jarden预测,房价将会呈现持续加速下跌的态势,且一直会延续到明年3月。
众所周知,预测房价何时见底和下跌幅度或许本身就是一个不可能完成的任务,这就跟早年预测房价何时会上涨到峰值一样,永远都是在房价出现明显回落之后预测者才会后知后觉。来自CoreLogic的研究主管Nick Goodall认为,或许在一个较为理想化的市场之中,没有被新冠疫情引发的历史性超低利率,没有LVR限制的市场,也没有在过去两年里置业者被FOMO(害怕错过)心态所左右的情况之下,或许我们才可能更准确的预测到市场上将会发生什么。
新西兰储备银行的预测
其实储备银行自己也承认,自2010年以来,其预测平均出现了5.2%的偏差(实际应该比这个误差数值要大),2020年5月,就在上一次全国房产禁售期间,央行曾预测到2020年底房价将下跌-9%。“打脸”的是现实情况却恰恰相反,房价不降反升,从2020年7月到2021年7月,全国房价中位数同比增长了+25.2%(在一些地区上涨幅度甚至高达+32.7%)。
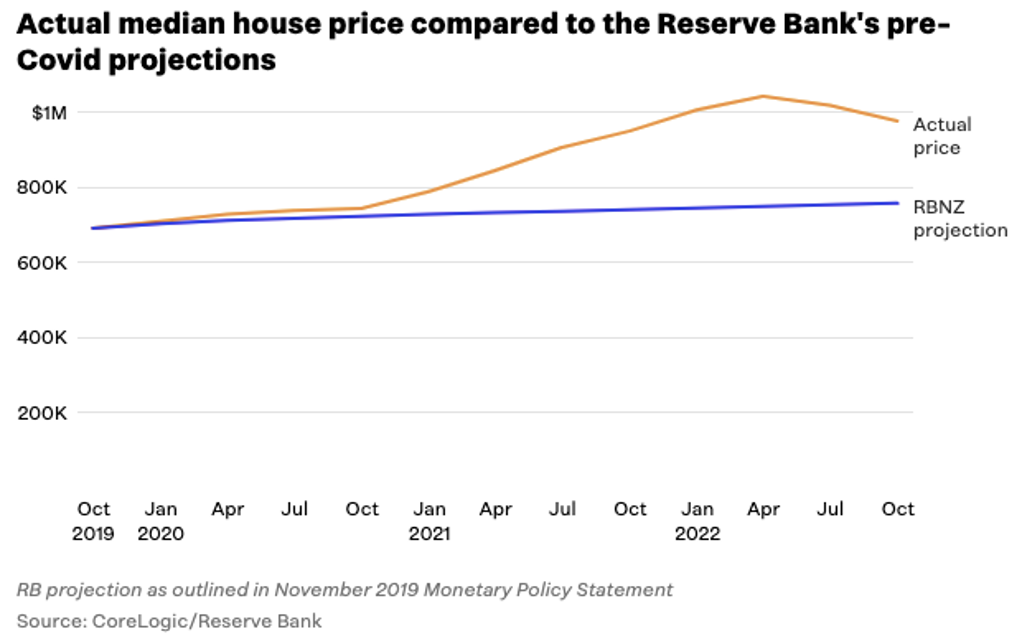
2019至2022年期间实际房价与储备银行预测的房价差别
对于房产投资者而言,房产“淘金热”就此结束,经济下滑的步伐正在不断的加快。在截至10月底的三个月里,房价下跌了-4.5%,比2008年全球金融危机时期的下跌幅度还要大。然而,从房价基数来看,房价中位数仍远高于储备银行的预测,达到了$964,202纽币。
房地产研究机构的分析
CoreLogic最新公布的数据表明,由于房价下跌,全国范围内在过去一年的资本收益已经完全被抹去,并将其对房价下跌幅度的预测上调至-18%,与ANZ银行的预测保持一致。这意味着全国房价中位数将下跌至$855,000纽币,预计将在2023年中期发生。值得一提的是,虽然这将比新冠疫情大流行高峰期时的平均房价减少了$25万纽币,但仍然比2021年3月时的房价水平高出$12.7万纽币。
Nick Goodall表示,房价要跌回两年前的水平并不容易,因为在2020年2月,新冠疫情在新西兰爆发前的全国平均房价仅为$72.3万纽币,要想恢复到这个数值则需要房价整体下跌-31%。Goodall注意到,可能迫使房价进一步走低的最大因素是新西兰当前居高不下的通货膨胀率。10月中旬的最新通胀数据显示,过去一年来物价上涨了+7.2%,这让很多以为通胀率得到控制的人感到不可置信,而事实证明它比想象中还坚挺。这意味着我们将不得不看到官方现金利率的进一步提升,市场将面临更大的挑战,房价需要更长时间的调整恢复期。Goodall表示,这可能会对国民经济和就业率产生某种连锁反应,造成房地产市场价格下跌的更猛烈。
ANZ银行高级经济学家Miles Workman表示,该银行目前的预测是,新冠疫情对房价负担能力的负面影响已完全解除了,因为工资在上涨,而房价却在下跌,这样置业者买房变得更加容易了。他说:“我们需要做的是,忽略新冠疫情大流行后的房价峰值,因为那个市场太过于疯狂,太多怀揣FOMO心理的人扰乱了市场秩序,但从长期趋势来看,我认为房价可能会有更大的松动。”Workman认为,如果通货膨胀和劳动力市场的就业压力持续存在,储备银行就不可能停止他们的加息步伐,OCR很可能会超过5%,那么这将会对房价造成更大的下行压力。
如果房价下跌30%会产生怎样的冲击?
Jade Kake
不久前,一位名为Jade Kake的房产作家做了一项针对潜在房产市场崩溃影响的研究。她假设屋主在2021年7月时以当时全国房价中位数的价格$82.6万纽币购买的房产,80%的初始贷款,30年贷款期,假设2%的通货膨胀率与储备银行的目标一致。基于这些假设,她得出的结论是,一般买家在房价下跌-10%或-15%的冲击下会仍然保持在正资产,而-20%的房价下跌会使许多人处于资产弱势地位,并在购房13年内处于轻微的负资产状态,而-30%的房价下跌则对大多数屋主来说将是一场灾难性的冲击。