
“做好打硬仗的准备”!OCR飙升史无前例,利率也将涨至7.2%?顶峰可能还没到来……
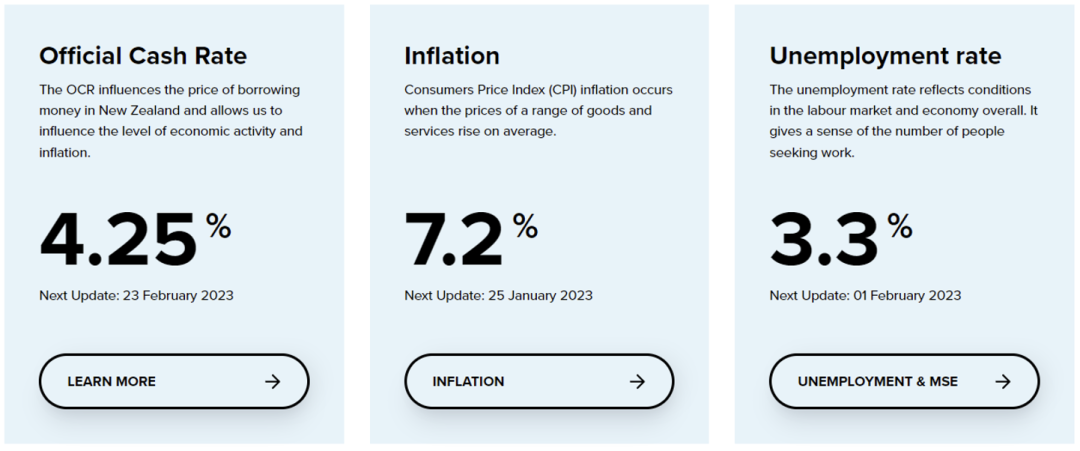
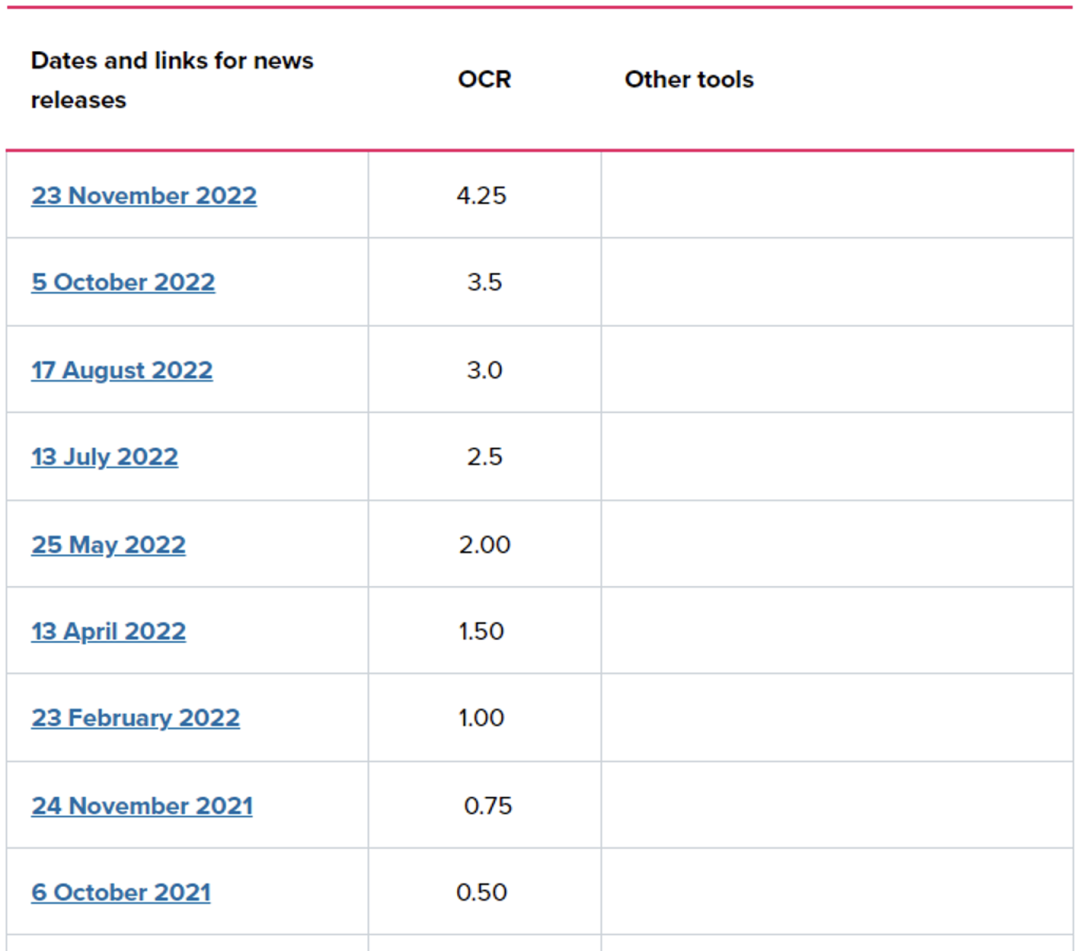
11月23日下午2点,新西兰央行发布了今年最后一次货币政策声明,将OCR提高75个基点,上升至4.25%。这是有史以来最大的OCR上调幅度,也是自2008年金融危机以来OCR的最高水平。
11月23日下午2点,新西兰央行发布了今年最后一次货币政策声明,将OCR提高75个基点,上升至4.25%。这是有史以来最大的OCR上调幅度,也是自2008年金融危机以来OCR的最高水平。
{ad}
在大幅提高OCR的背后,是新西兰三十年来从未有过的高通胀。央行的职责是在中期内将新西兰的平均通胀率保持在1%至3%之间,但最新的通胀率却高达7.2%。
供应链问题、地缘政治紧张局势、封锁导致的需求被抑制以及劳动力短缺,这些因素共同为价格上涨奠定了基础。
未来会怎么样?购房者和贷款人究竟该何去何从?
OCR上涨是否已经到达顶点?
央行预测,OCR将在明年达到5.5%,然后从明年中期开始回调。这大大高于市场预期,与央行8月份预测的4.1%的峰值相比,增幅很大。
那么,OCR的顶峰到底会到多少呢?
Westpac银行首席经济学家Michael Gordon说:“央行认为通胀深深植根于新西兰经济。它现在认为,未来几年需要经济衰退才能使通货膨胀率回到1-3%的目标范围内。”
Westpac银行的预测是,到明年初,OCR将达到5%的峰值。
ANZ银行经济学家则将 OCR 的预期峰值上调至5.75%。
ANZ银行首席经济学家Sharon Zollner表示:“对OCR峰值的预测上调140个基点十分巨大,但最近几个月通胀、通胀预期和工资前景的意外上行也是如此。”
Corelogic经济学家Kelvin Davidson表示,明年2月22日,OCR可能会再增加0.75%,之后还会进一步增加。
Infometrics 预计OCR峰值为5.75%,但认为也可能需要达到6%。
“6%的OCR可能相当于大约7.6%的一年期利率。借款人可能会对看似永无止境的利率上升感到恐惧,转而选择长期固定利率。原因有二:它们提供了确定性和保护性,以防止进一步的利率上升;同时,在周期的顶峰,长期固定利率通常可以低于一年或两年的利率。”
OCR大涨之后,固定利率会提高多少?
Corelogic 表示,新西兰现在可能处于房地产市场低迷的“第二阶段”。
Corelogic经济学家Kelvin Davidson表示,固定抵押贷款利率可能不会立即发生太大变化。
“然而,浮动利率无疑将在短期内再次上升。随着OCR继续上涨,固定利率也不太可能已经见顶。”
他表示,借款人将承受更多痛苦。在接下来的几个月里,固定抵押贷款利率很可能将升至7%,甚至更高,这会增加当前家庭预算和偿贷的压力。
两年前各大银行的房贷利率大约在2%左右,而如今这个数字可能达到7%。如果你有一笔100万纽币的贷款,那么和两年前比起来,未来一年可能需要多还贷3.5万。
Infometrics首席预测员Gareth Kiernan表示,他预计OCR将升至5.5%,而一年期利率将升至7.2%左右,两年期利率略低。
新西兰20%的住房贷款目前是固定期限的,但将在未来六个月内到期。
Corelogic经济学家Kelvin Davidson表示,影响未来几个月走势的一个关键因素是劳动力市场的表现。
“如果失业率能够保持在相对较低的水平,即使抵押贷款利率较高且负资产变得更加普遍,大多数借款人仍将继续偿还贷款。这应该有助于限制坏账增加的风险,以及可能出现的恶性循环。”
房价会下跌20%?经济学家看法不一
CoreLogic经济学家Kelvin Davidson预计明年央行可能会继续加息75个基点,或导致固定房贷利率升至7%以上。他预计房价将进一步下跌,最终将比去年的峰值下跌约20%。
他同时预测称,房产销售量疲软的现象可能会持续到2023年。
但并非所有经济学家都持相似的看法。独立经济学家Tony Alexander坚持他的观点:我们正处于房价下跌时期的最后阶段。
他撰文表示,房价将进一步下跌,但近几个月下跌速度已经放缓。尽管会出现额外的悲观情绪,但出于多种原因,下跌可能会保持相对缓慢。
“建筑成本继续上涨,净移民流入超过预期,工作保障依然强劲,额外加息也会让现任政府连任更加艰难。”
“事实上,随着央行预测从2023年年中开始经济衰退,政府更迭的可能性增加了。这意味着随着2023年的到来,更多的投资者可能会开始嗅探房地产市场,以期待利息抵扣政策的回归。”
“显然,这里有大量极其不确定的因素在起作用,即使不必提及同样非常不确定的国际经济和政治前景。但对于那些拥有闲置现金流来应对略高利率的人来说,房地产行业正越来越有利于他们。”
那么对于贷款人和购房者来说,OCR上涨究竟将带来什么样的影响呢?逸居新西兰采访了Barfoot & Thompson的资深地产经纪,以及新西兰华融信贷团队的资深贷款顾问,来听听他们的意见。
Kai Deng
Barfoot & Thompson Miford分行
地产经纪
逸居:从市场整体角度看,现在是自住买家入手的合适时机吗?
Kai Deng:随着本周OCR再次大幅度上涨,可能会导致贷款利率进一步上调,也给买家在跟房东议价的市场带来相应的议价空间,在这样的市场,买家如果碰到心仪的住房是可以考虑入手。但按照以往的规律,市场上优质自住房也会出现惜售的情况, 这也给买家选房带来一定的困难。
逸居:房价下跌、市场房源增多,但贷款压力也让一些潜在买家陷入犹豫。对于购房者,您有什么建议?
Kai Deng:根据我的观察,虽然市场房源增多,但是学区,好区的优质自住房依然是稀缺产品,同时市场预计贷款利率在2023年可能会进一步走高,买家们需要根据自身的贷款额度变化以及负担能力提前做好规划。
Frank Fu
华融信贷 资深贷款经理
逸居:OCR再次上涨,将如何影响购房者的借贷和还款能力?
Frank Fu:OCR 上涨的最直接影响就是贷款利率的上涨,以及testing rate的可能上涨,进而对于购房者直接看到的影响就是:银行减少贷款批准数额,以及日常还款金额的提高。但是我们认为银行不会进一步调整testing rate以及标准生活成本测算。
大家需要知道的是,银行其实也在变相调整贷款测算,因为商业银行也是需要生意的,近期银行已经在计算贷款人实际开销以及其他收入上做了优化调整,比如:boarder income的上调。
Chanpman Leung
华融信贷 资深贷款经理
Tim Liu
华融信贷 资深贷款经理
逸居:哪些贷款人受到的冲击最大?在缓解还贷压力方面,您有哪些建议?
Chanpman Leung:一直以来贷款有两个最大的元素,是收入和开销,假如收入减少,开销增加了会令贷款人承受巨大的压力。开销方面当然包括银行的还款,而还款直接被利息上涨而影响。
最大影响的人就是有很多贷款的贷款人,他们在一两年前,当利息低的时候把贷款额度贷到最多,刚好能在自己能够接受的情况下贷款,但由于在这一年利率突然上涨了很多,之前的预算也低估了。第二是通胀导致自己的收入减低的行业,比如说零售行业,他们的生意可能比以前少了,收入也少了,还款金额增加令他们承受巨大的影响。
舒缓的方法有几种:第一是增加收入,找其他方法让家庭收入增加,比如说以前是part-time现在也要full time了。第二是减少消费。第三是直接减低贷款,有些贷款人有可能有超过一套的房子,卖出一套房子减低贷款,减少还款压力。
Tim Liu:比起已持有房产一段时间的客人来说,过去两年间相继购入房产的客人相对来说应该会感到更大的压力。主要原因是前两年受新冠疫情的影响,新西兰的贷款利息一直处在历史低位上,所以当利息成倍增长的时候,原先只经历过低息时代的客人会感到压力倍增。
至于如何在目前的高息环境下缓解压力,首先,我建议客人可以考虑适合自己的贷款结构重组方案,比如在目前固定贷款到期时,根据自己的现金储蓄或是额外收入的情况,用revolving credit去减少固定贷款重新锁定后的金额,进而降低每期的还款,然后用储蓄或闲置的现金放入revolving credit里,去对冲重组部分的利息从而减少还款压力,但同时又能保留原先的贷款额度已做应急之用。
针对没有太多闲置资金的客人,可能最有效的方法就是勒紧裤腰带,减少支出,降低生活成本,熬过高息这段时间的还款压力。如果根据目前央行的预估,在2024年利息会回到相对正常的level上,所以大家要做好打一年到一年半硬仗的打算。