
上车的好机会?全新西兰房价下跌9万,已回到疫情前的低位!
短短两周,新西兰各家主流银行均宣布加息。ANZ,ASB,Kiwibank,Westpac和BNZ相继宣布提高多项房贷利率,各个银行的浮动房贷利率几乎都已逼近8%。
短短两周,新西兰各家主流银行均宣布加息。ANZ,ASB,Kiwibank,Westpac和BNZ相继宣布提高多项房贷利率,各个银行的浮动房贷利率几乎都已逼近8%。
伴随着加息的步伐,最新数据显示,新西兰部分地区的房价平均下跌了90,000纽币。
{ad}
对于一些房主来说,这无疑是个坏消息,特别是那些在2021年末房地产繁荣高峰期购房的房主。他们的房屋贷款可能已经超过了房屋的价值,尤其是在奥克兰和惠灵顿。
但对于首次置业者来说,价格下跌让更多人有了“上车”的机会。
全新西兰房价下跌9万
近期发布的2022年OneRoof房地产报告显示,这一年来出现了巨大的市场变化,房主即将面临一些风险。
Oneroof编辑Owen Vaughan表示,疫情期间的繁荣已经让位于价格下跌、贷款收紧和未来一年的不确定性,房地产市场从“害怕错失良机”变成了“害怕多付钱”。
在全国范围内,平均房产价值自2月底110万纽币的高点下跌了8.15%,目前为近90,000纽币。除西海岸外,所有地区的房价均下跌。惠灵顿和奥克兰的房主受影响最严重。
自3月份价格见顶以来,大惠灵顿地区的平均房价下跌了17.7%(201,818纽币),一些中心城区的房价跌幅超过400,000纽币。在奥克兰,平均房价自高峰期以来下跌12%(近 180,000 纽币)。
下跌的主要原因是奥克兰投资者正在离场,他们推动了疫情期间大部分的通货膨胀。
在部分地区,跌势已经让平均房价回到了两年前,甚至已经低于两年前的水平。
这些区域房价比两年前还便宜
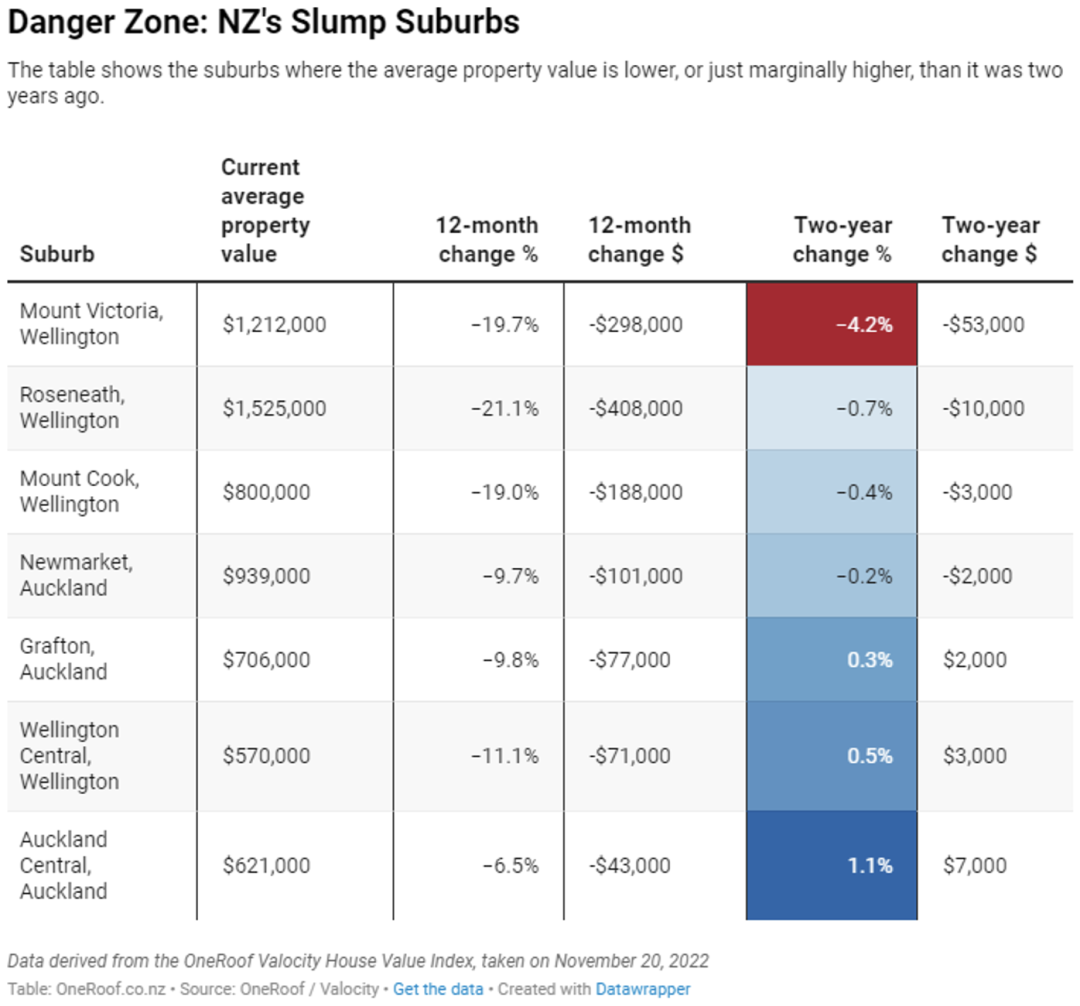
根据OneRoof-Valocity房屋价值指数的最新数据,惠灵顿三个区域的平均房价已经低于两年前。这并非是受到任何负面事件的影响,只是这些市场的投资者可能更多,首次购房者更少。
惠灵顿Mount Victoria是最严重的区域,平均房产价值下降4.2%至121.2万纽币,而2020年为126.5万纽币。与两年前同期相比,惠灵顿Roseneath的平均房产价值也下滑0.7%至152.5万纽币,Mount Cook的平均房产价值下降0.4%至800,000纽币。
Mount Victoria和Mount Cook有很多自住业主和投资者,在目前的市场上,他们比首次购房者更加谨慎。Mount Cook的价格下跌也可能是因为当地有很多学生住宿,由于当前市场上很少有投资者,所以对这些出租物业的需求要少得多。
在奥克兰,一些市中心区域也出现了小幅调整,Newmarket的平均房产价值下降0.2%至939,000纽币。Grafton,Auckland Central和Wellington Central接近2020年的数字。
Loan Market抵押贷款顾问Sanjeev Jangra表示,他的客户群从40-50%的投资者转变为大约80%的首次购房者。在房价下15-20%后,投资者没有足够的资产。
对于有刚需的自住买家和首次购房者来说,能用两年前的房价买到房子是绝对的好消息。而对于已有房产的人来说,也无需对房价下跌过于紧张。
Valocity估值负责人James Wilson表示,对于那些自住房主,或是长期投资且能安然度过眼下危机的人来说,纸面价值的下降并不意味着什么。
“如果你有能力负担房屋贷款,且没有超出自己的承担能力,短期来说这对你真的不意味着什么。”
Tommy’s Real Estate在惠灵顿的负责人Nicki Cruickshank表示,2021年的房价高于预期,因此今年的下跌是意料之中的——但她也没想到转机会如此突然。“但从总体上看,大多数人拥有房屋的时间超过10年,因此总体而言表现仍然不错。”
那么对于首次购房者来说,现在买房是个好主意吗?
现在买房能省钱?
CoreLogic 首席房地产经济学家Kelvin Davidson)表示,未来几个月固定房贷利率还会提高,但房价将进一步下跌,最终预计比去年峰值低20%。
“预先支付更便宜的价格对买家来说更好,因为一开始就省了钱,这笔钱以后就不必支付利息了。”他说,买家此时等待的时间越长,未来会拿到的利率就越高。
“上述原因再加上劳动力市场的不确定性,可能会导致一些首次购房者退缩。但也会有其他人负担得起,同时认为自己不会失业。这些人会为了拥有自己的房子而购买。”
但也有人持相反看法。Infometrics首席经济学家Brad Olsen则表示,他认为现在不是购买第一套房子的好时机。
他说,更高的抵押贷款利率即将到来,但房价轨迹不会出现如此大的下跌,因此偿贷能力仍将是一个大问题。“在过去的一年里,普通家庭用大约一半的收入来支付住房费用,许多潜在的首次购房者根本无力偿还抵押贷款。”
是否现在购房,还要看每个买家的经济条件。但不论如何,市场上已经出现了“加速”的现象。
买家已加快房地产交易
持续的利率上升引起了购房者的焦虑,还带来了一个后果:在购买房产时,很多人将交割日期提前,或者协商缩短交割期限,由此来锁定利率,因为他们担心利率会继续上涨。
有些时候,买卖双方都很着急,卖方急着在利率较低时锁定,卖方也希望能更早解决新房产的问题。
购房者除了担心会拿到更高的定期贷款利率,还担心之前的预批到期。银行可能会告诉一些贷款人,在新的测试利率下他们不能借那么多钱。
因此,业内人士提出建议:一旦获得无条件购房合同,就去锁定利率,因为利率上升的可能性非常高。