
房价何时跌至谷底?!我们又该如何解读央行对于房价将下跌-20%的预测?
两周前,新西兰央行史无前例地将官方现金利率(OCR)一次性大幅上调+75个基点,并对2023年的新西兰国民经济前景发表了担忧的言论,之后各大商业银行也开始纷纷推高了零售利率。
市场正在做出OCR上涨后的反应
两周前,新西兰央行史无前例地将官方现金利率(OCR)一次性大幅上调+75个基点,并对2023年的新西兰国民经济前景发表了担忧的言论,之后各大商业银行也开始纷纷推高了零售利率。
{ad}
此时,市场充斥着各种坏消息:目前的OCR已达到了4.25%的高位,央行预测明年的现金利率将持续上升并达到5.5%的峰值水平,并同时预计,通货膨胀率还将进一步上升,并从2023年的中期开始将出现为期一年的经济衰退现象……
事实上,抵押贷款利率从去年就开始急剧的上涨,而上周在OCR宣布暴涨之后,ANZ和Westpac银行也已率先行动了起来,先后大幅提高了其固定抵押贷款利率水平。拿一年期固定贷款利率为例,从去年9月的2.9%上升至目前的6%左右的水平,五年期的标准利率则已经上涨至7.64%左右。
可以说,此次商业银行固贷利率的上涨是对最新官方现金利率上涨的最直接反应。舆论认为,央行此举也意味着将给无数的屋主们带来更多的还贷痛苦。
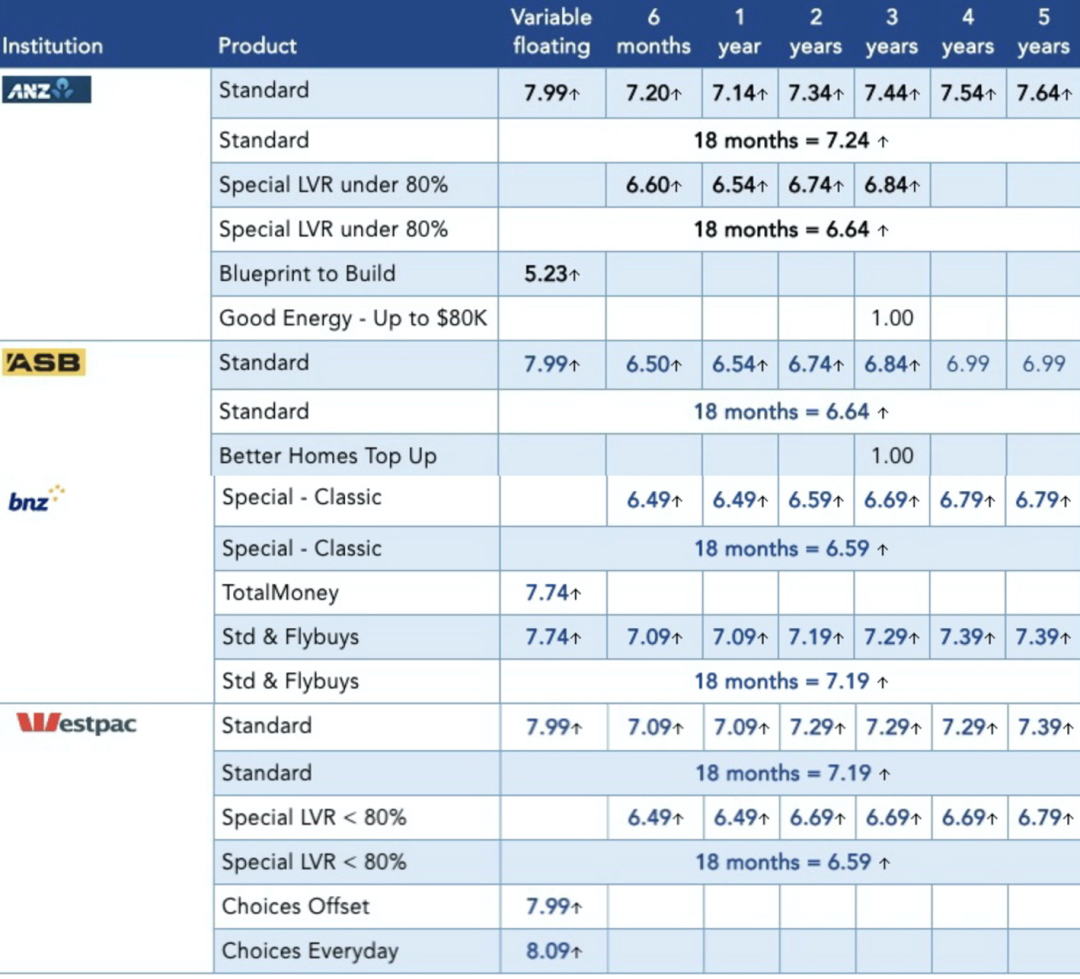
截至12月6日商业银行不同周期抵押贷款利率列表(数据来源:interest.co.nz)
不要把房价跌幅的减弱视为下行周期的结束
不少经济学家纷纷预测,房地产市场本已“如履薄冰”,抵押贷款利率的再次飙升则只会让房价继续下跌下去。但他们同时也认为,尽管高利率对购房者的信心产生了动摇,房地产市场却还不至于达到崩溃的地步。
房地产协会首席执行官Jen Baird表示,买家现在知道借贷成本将继续增加,这意味着是否能获得贷款、是否有能力偿还抵押贷款是买家们所面临的最大挑战。他说:
“我们10月份的房地产销售数据显示,销售量受到了抑制,待售房产在市场上停留的时间也更长。这主要是因为利率的上升导致买家们担心自己在未来无法承受巨大的还款压力而犹豫不决。”
CoreLogic首席经济学家Kelvin Davidson
CoreLogic首席房地产经济学家Kelvin Davidson表示,当前高涨的抵押贷款利率,潜在的经济衰退趋势和失业率可能的上升都对房地产市场产生了非常负面的影响。
他强调说,失业率是非常关键的指标,如果潜在的购房者找不到工作,他们就无法获得足够的融资贷款来买房,如果现有的房主失去了工作和收入,那么就意味着他们很可能将无法继续偿还利息,甚至无法避免其房产被抵押拍卖的结果。
按照央行的预测,假如OCR来到5.5%,则意味着抵押贷款利率会有进一步上升的压力,到时候,一年期固定利率将会来到7%,甚至7.5%或更高。值得一提的是,假如利率达到7%,那么将使50万纽币的贷款成本与现在相比增加至少12000纽币以上。
与此同时,这将大大的限制新的借贷人获得贷款的金额和通过审批的数量。他认为,房价还将进一步下跌,到明年年底可能会比去年的峰值下降20%。但这仍将使新西兰的房价与新冠疫情前的水平相比高出了15%至20%。
你认为20%已经是房价下跌的极限了吗?新西兰最大的银行,ANZ银行的经济学家们显然持不同的观点,他们认为房价的跌幅会比新西兰央行所预测的幅度更大。他们预计,房价最低点会下跌到22%的水平,假如薪资的增长进行了调整,那么幅度会增加到32%。
ANZ银行首席经济学家 Sharon Zollner
ANZ银行首席经济学家Sharon Zollner表示,目前房价下跌12%仅仅是他们预测下跌幅度的一半水平,最终房价很可能在2023年的第三季度才会到达最低点。当前的房价下跌势头并没有结束,因为他们预计OCR的上涨将持续到明年5月份,那么也就是说,抵押贷款利率远没有到达峰值的水平。
她认为,随着利率的上升,借贷能力的迅速萎缩,对于首次置业者们来说,进入房产市场的门槛将变得更难而不是更容易。她承认,许多最近买房的置业者将可能陷入经济困境。而对于一些更为老练的屋主来说,他们中的一部分人正在通过提前还款来降低自己负债率。在保证自己不失业和收入不断增长的前提下大幅抵消了高抵押贷款利率对他们所造成的财务冲击。
与此同时,Zollner警告说,如果房价继续下跌,市场上仍然会有一小部分的屋主将不得不考虑出售自己的房产来缓解高利率下的财务危机。
经济学家Cameron Bagrie
在经济学家Cameron Bagrie看来,高通胀、高利率和不断变化的世界经济形势意味着市场的基本面已经发生了不可逆转的变化。他表示,在预测房价走势时,我们已经不能再参照过去30年来的“老剧本”来判断未来房产市场的表现。
他不赞同房产市场正在趋于平稳的说法,多年来房价上涨的主因是利率的不断下跌,而现在这个“故事”已经结束。即使我们控制住了高通货膨胀,利率也不可能轰然回落,他认为新西兰央行会在未来仍然保持较高利率。贷款人需要改变他们对未来10年内贷款成本的预期,同时他们在高利率之下也不可能从银行贷到比以往更多的购房款,这势必将对房价产生更为深远的影响。他期望的是随着房价的下跌和工资收入的上升,房价将变得更加容易负担,房价与收入比也能够得到大大的改善。
Opes Property的经济学家Ed McKnight则对市场持有更为乐观的态度,尽管央行不久前曾公开表示房价将很可能从峰值下跌20%的预测听起来让人毛骨悚然,但其实大部分的下跌已经发生了(到目前为止房价已下跌12%),这意味着在未来一年左右的时间里,房价还会下跌8%。
根据新西兰房地产协会的数据显示,房价下跌的速度正在放缓,下跌幅度正在减少。他认为,房地产市场的发展是周期性的,有涨就有跌,即便现在的房价与2021年繁荣期相比已跌去了不少,但仍然比2019年3月的房价基线高出了38%。对于最近买房的人而言只要能挺过去就没必要“割肉”卖房,房产平均持有期是7年,他相信市场会在一定时间内得到恢复。