
咨询房贷的置业者数量明显增多!但这项数据的表现却不尽如人意……
那么近期抵押贷款市场的表现究竟如何呢?小编从多方了解到,1月以来,不少贷款经纪人收到了比平时更多的贷款咨询
咨询房贷的置业者数量明显增多
近来,有不少房产中介表示,他们发现越来越多的置业者正在重新回到市场,许多入门级房产的Open Home更是吸引了不少首次置业者们的光顾。那么近期抵押贷款市场的表现究竟如何呢?小编从多方了解到,1月以来,不少贷款经纪人收到了比平时更多的贷款咨询。
抵押贷款顾问Gareth Veale表示,今年以来,来自首次置业者和那些想置换现有住房的置业者咨询数量与一个月前相比增长了近50%之多。一般来说,往往每年的年初他都会看到咨询贷款的客户数量明显增加,这是因为很多买家在假期中就设定好了目标。但今年的不同之处在于启动的时间更早,问询的人数也更多。
Veale认为,近年来,由于不少贷款申请人担心会被银行拒绝,提交贷款申请的客户数量在减少,但随着去年年底银行评估贷款申请相关法规(信用合同和消费者金融法案Credit Contracts and Consumer Financial Act)条件的放宽,越来越多的贷款申请人已经跃跃欲试,希望再次进入市场。
Veale直言,其实从去年10月份咨询贷款申请的人数就有所增加,但摆在贷款者面前的最大的障碍是超过8%的银行测试利率让人无法承受。很多人面对急速上涨的贷款利率望而生畏,但实际情况是,通过贷款经纪人提交申请的拒贷比例并不高,因为大部分的抵押贷款顾问只会提交他们认为有很大把握的申请。
去年的银行贷款压力测试利率为7%,今年已经增长至8.5%的历史高位
另一位抵押贷款顾问Dave Williams也有类似的市场感受,他表示,自从1月初重返工作岗位以来,打给他的问询电话就一直响个不停,而其中大部分都来自首次置业者。他补充道,虽然问询数量陡增,但并不是所有的咨询者最后都会成为实际的房产购买者,因为每位首次置业者的财务状况不尽相同,这导致每位买家的贷款申请是否能获批的结果也不同。这其中包括了首付款不足又希望通过Kāinga Ora获得政府补助的买家,也包括了拥有至少20%首付款的买家们。
来自抵押贷款实验室的总经理Jarrod Kirkland表示,他们从来没有像现在这么繁忙过,自1月以来,他们的问询电话就没有间断过。许多固定贷款即将到期的借款人正在寻求帮助,以便应对房贷利率上涨和房价下跌所带来的负面影响。房产投资者们为了在税收方面获得更好的收益,正在将投资方向从二手房市场转移到新建房产市场之中。
Kirkland认为,当前处在高位8.155%至8.5%的银行测试利率虽然让贷款申请变得更加困难但也未必是件坏事。因为它让贷款人有了更加安全的保证,当人们因为害怕被银行拒绝放贷而暂缓贷款申请时,他们需要制定一个计划来改善他们的财务状况,从而便于他们在三个月后能够申请成功。
金松鼠贷款的创始人John Bolton也持相同的观点,由于获得银行的贷款申请难度越来越大,这需要抵押贷款顾问更加努力的工作,通过大量的资产重组和再融资方式来帮助贷款人走出困境,并通过与银行协商为客户争取到得更好的利率。对于当前金融市场的形势,Bolton持有相对乐观的态度,他解释道,早在2008年全球金融危机时就见到过这种市场环境,对于去年通过压力测试获得抵押贷款的还贷人来说,虽然很痛苦,但还是能负担得起新的利率。
首次置业者依然很难负担
那么问题来了,当前急于想入市的首次置业者们也同样能负担得起如今的高贷款利率吗?interest.co.nz最新公布的购房可负担性报告显示,尽管去年房价暴跌,但首次置业者们的购房负担能力却变得更差了。这是由于去年房价下跌的积极影响被不断上升的抵押贷款利率所抵消,这使得首次置业们进一步失去了购房的机会。
该房屋贷款可负担性报告追踪了影响首次置业者可负担性的三大主要指标:
-
由新西兰房地产协会(REINZ)收集的新西兰各个地区所售房产中最低那1/4的销售价格。
-
抵押贷款利率,取自主要商业银行的两年期固定利率的平均值
-
25~29岁夫妻的工资税后中位数
该房屋贷款可负担性报告跟踪了新西兰各个地区以最低1/4的价格购买到房产的抵押贷款还贷情况(假设还款期限为30年)首付款分别为10%和20%。当抵押贷款还款额达到税后收入的40%时,就被认定为不可负担的状况。
在2021年12月至2022年12月的一年里,REINZ所公布的全国最低1/4的房产销售价格下降了6.6万纽币(-10.1%),从65.5万纽币将至58.9万纽币。在同一时期,两年期固定贷款利率的平均值从4.21%上升至6.58%。与此同时,首次置业者家庭的税后收入略有增加(+2.1%)每周收入多出37纽币。
那么去年所有这些变化对于购房贷款的可负担性有何影响呢?
举例来说,按照REINZ统计的各地区最低1/4房产销售价格,奥克兰人想存到10%首付需要4.3年,贷款金额需达到729,000纽币,还贷比例占税后收入的64.5%,这是相当惊人的比例了。
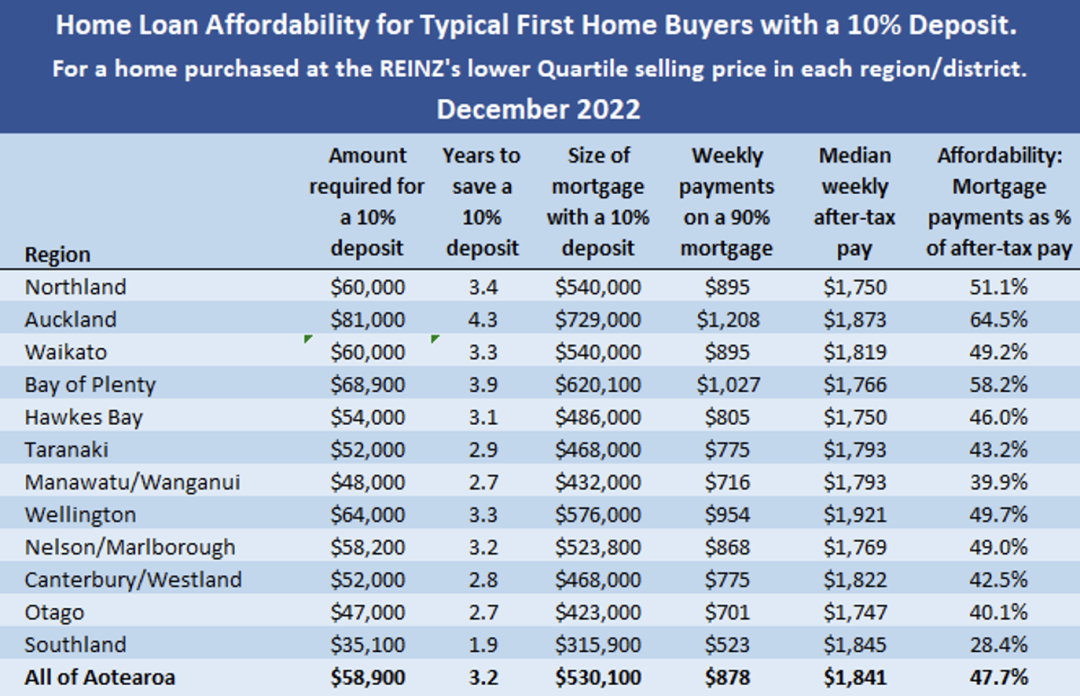
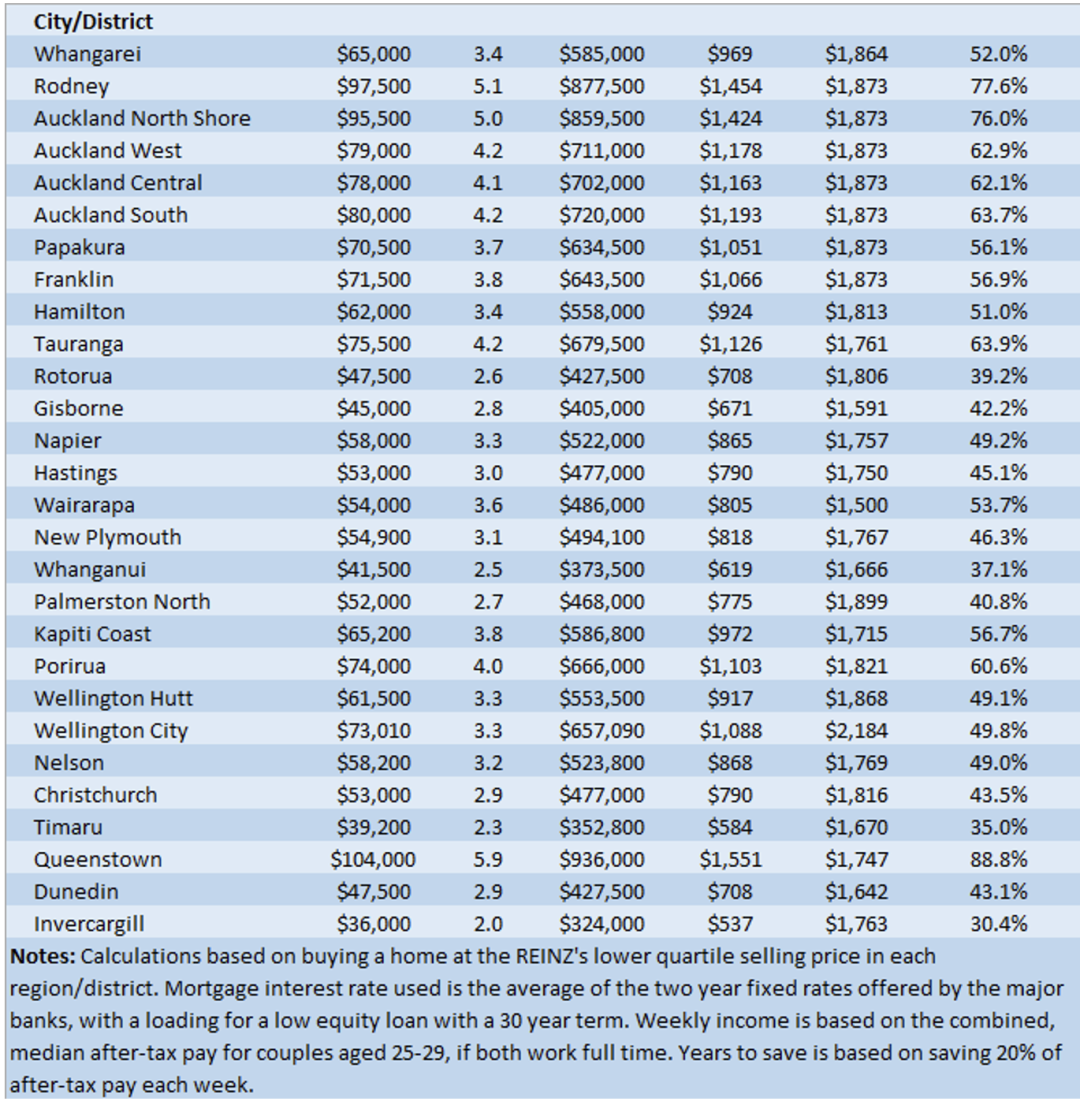
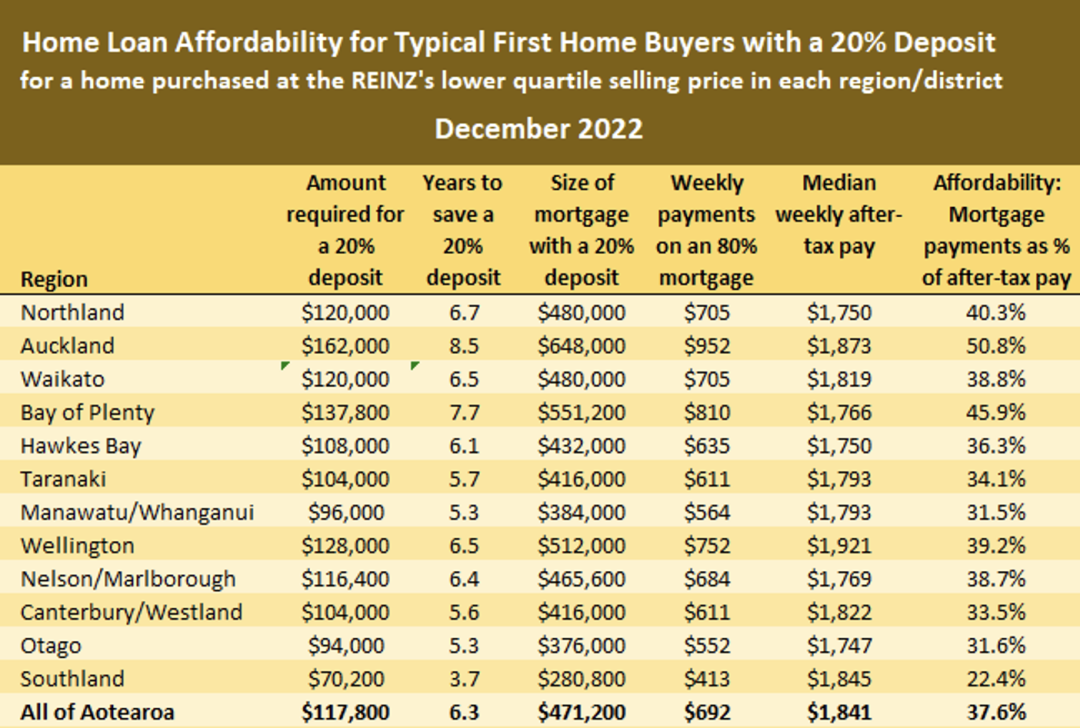
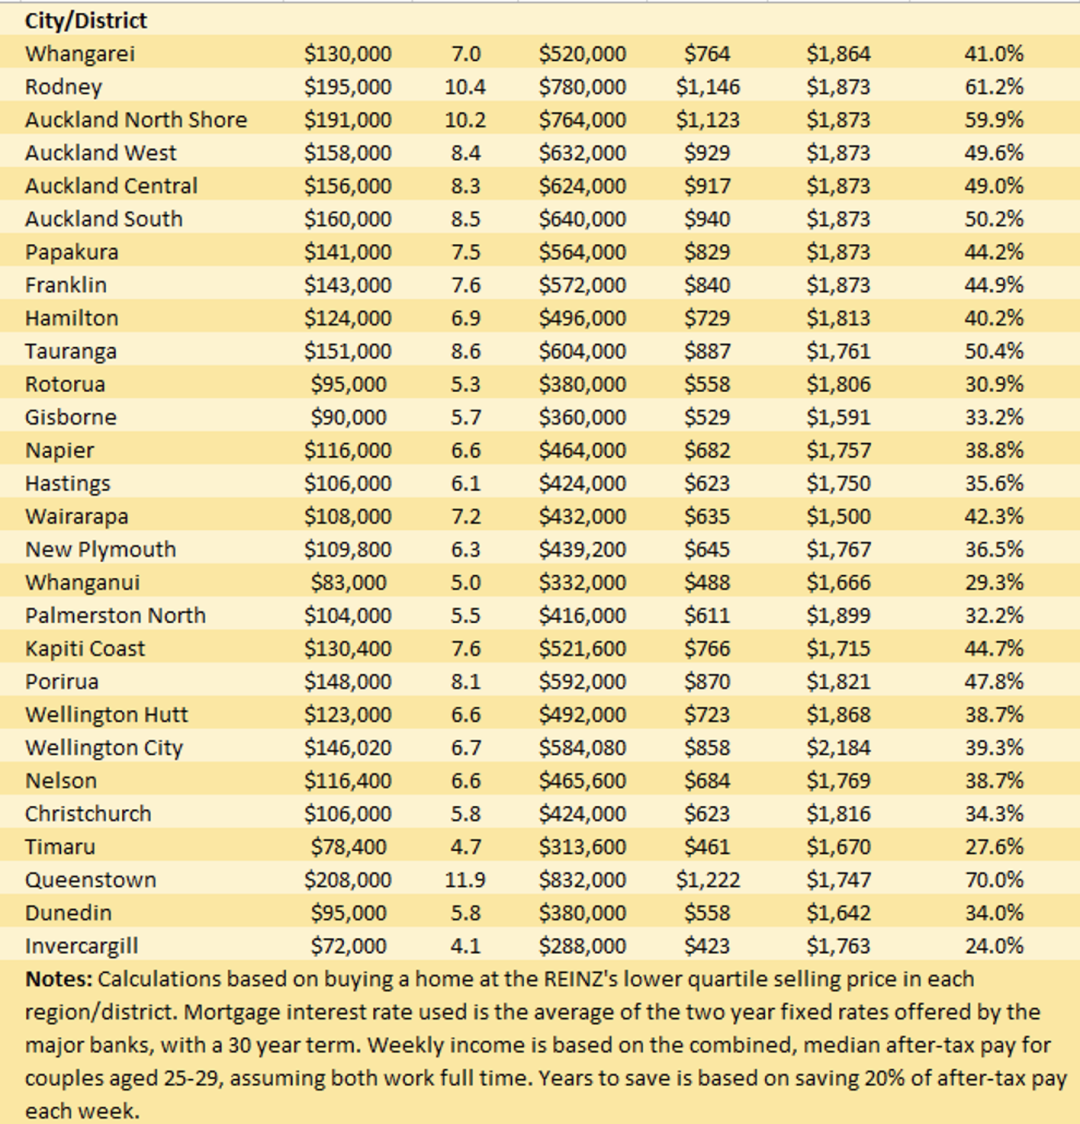
对于在2021年12月以当时全国最低的那1/4的房产平均销售价格购买房产的首次置业者家庭来说,如果有20%的首付款,那么每周的还贷金额约为592纽币,占到了25~29岁年轻家庭税后收入的32.8%。
而在一年后的2022年12月,同样的计算方式将使每周的抵押贷款还款额增加100纽币至692纽币,相当于该年龄段平均家庭收入的37.6%。这意味着,尽管房价下跌了不少,但年轻的首次置业者家庭的购房可负担能力却明显减弱了。值得一提的是,如果我们假设这个典型家庭的首付款为10%,那么新西兰几乎所有地区的首次置业者家庭都无法负担得起按揭贷款。