
近期商业银行贷款利率不断震荡调整,未来利率走势将如何?这些因素是关键!
数据显示,2022年第四季度的就业增长形势放缓,失业率从3.3%上升到了3.4%
新西兰劳动力市场最新失业率数据出炉
在过去的一周里,新西兰统计局发布了最重要的一项与房地产市场和经济相关的数据——新西兰劳动力市场的失业率。数据显示,2022年第四季度的就业增长形势放缓,失业率从3.3%上升到了3.4%。
统计局高级经理Becky Collett说:“自2021年第三季度以来,失业率一直保持或接近历史低点。”劳动力未充分利用率从上季度的9.0%上升到9.4%,主要原因是潜在劳动力的增加。第四季度,劳动力参与率保持在71.7%,就业率保持在69.3%,都是自1986年开始记录以来的最高纪录。
最新失业率数据虽仅比第三季度小幅上升0.1%,却与央行之前预期的小幅下降“大相径庭”。坦率的说,外界的普遍期望是今年下半年的本国失业率会上升,央行也预测失业率今年年底会达到4.8%的高位,然而,当前的情况是失业率的上升比预期要来的早。
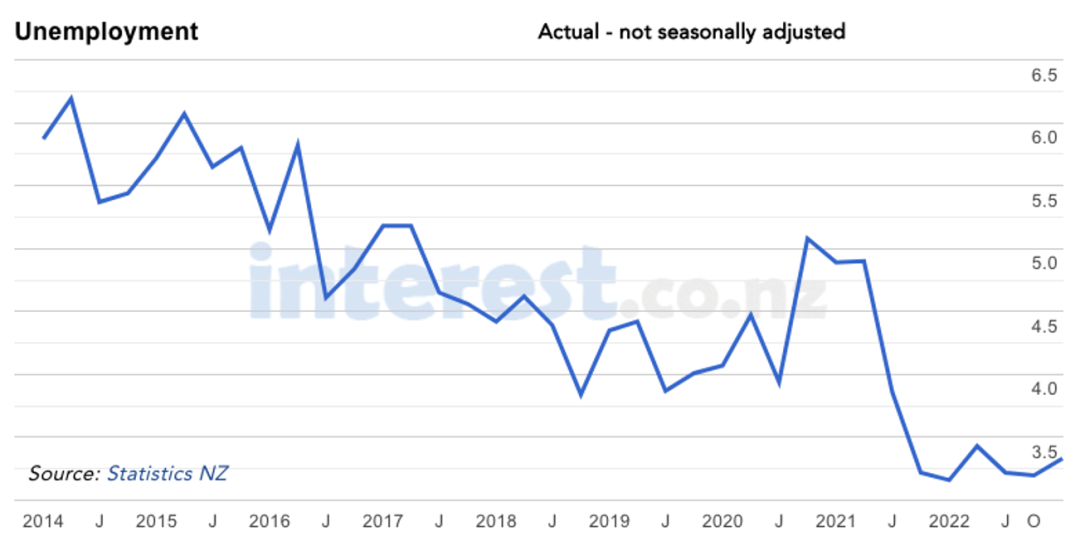
过去8年里新西兰的失业率变化 (数据来源:新西兰统计局)
该数据的重要性不言而喻,因为劳动力市场的表现将直接对消费者支出,房产买卖,建筑活动和工资等各个层面产生影响。同时,受本次失业率上升的影响,新西兰元兑换美元的外汇汇率和批发利率都双双走低。这意味着,它将是央行在2月22日做出下一个官方现金利率(OCR)决定的关键因素。
各商业银行经济学家对于下次OCR的预测
{ad}
新西兰央行此前曾表示将会把OCR从目前的4.25%再次大幅提高75个基点,但似乎现在失业率的出炉将对OCR的上涨产生较大的影响。
BNZ银行的经济学家们首先做出了反应,他们表示,鉴于最新出炉的劳动力市场数据,他们对央行2月份的加息预测已经从75个基点降低至50个基点。BNZ银行的研究主管Stephen Toplis表示,12月的消费者物价指数低于预期,而劳动力市场数据却显示出相反的情况,虽然他们已经将现金利率的峰值预测从5.5%下调至5.0%,但他们仍然坚信新西兰央行在2024年前不会大幅降低OCR的可能。
ASB银行的高级经济学家Mark Smith表示,在他看来,新西兰央行对于大幅提高OCR的需求看起来不那么迫切,那么加息的幅度将会比之前预想的要小。他们现在的预测是央行将在2月仅加息50个基点,并且同样预计央行在4月将进一步微幅加息50个基点,将OCR的峰值提升到5.25%。他认为,随着劳动力市场失业率增加,新西兰央行最终将从2024年第二季度开始消减OCR,这将会比之前预测的时间提前了几个月。
各商业银行的抵押贷款利率在如何变化?
由于受到国际市场批发利率走低的影响,各大商业银行都在积极调整他们的固定贷款利率。事实上,新西兰一些主流商业银行已经在最近一周里降低了其长期固定的抵押贷款利率。很显然,大部分长期固定抵押贷款利率的峰值很可能已经到来。
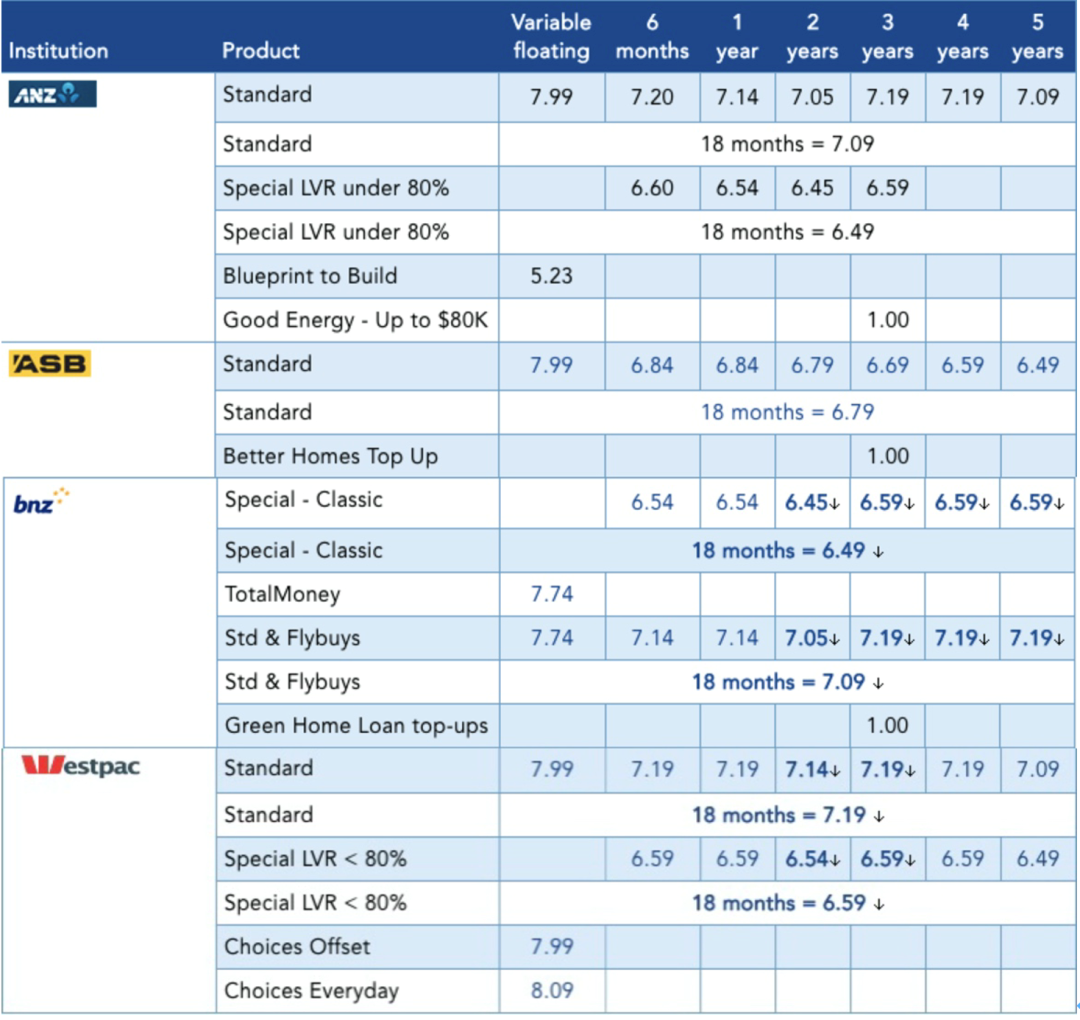
截至2月9日各大商业银行最新抵押贷款利率
著名独立经济学家Tony Alexander近日表示,他认为商业银行最新一轮对两年及以上期限的固定抵押贷款利率的削减动作将会继续,但“最受市场欢迎的”一年期固定利率却不会被银行削减,除非通货膨胀率降低到央行的预期水平,他预计货币政策有望在9个月内被放宽。这意味着,在2月22日的下一次利率审查中,新西兰央行并不会改变其原有的货币政策,那么在4月6日的利率审查中,我们或许将会找到答案。
就在外界普遍认为商业银行的1年期固定抵押贷款利率不会在近期发生改变之时,近日有最新消息称,BNZ银行将可接受1年息为4.99%的房货申请,细则如下:
- 自住房的货款比例,不得高于80%;
- 投资房的货款比例,不得高于60%;
- 新房旧房一视同仁有合法的CCC和地契即可;
- 银行批准后,最长不超过60天之内,必须在2023年3月8号前递交申请并批准;
- 仅限BNZ客户,该利率不再享受现金返还。