
刚刚!央行宣布OCR上调50个基点!但利率可能不会大涨?资深人士帮你解读!
2023年2月22日,新西兰央行行长发布了今年第一份货币政策声明,宣布将官方现金利率(OCR)上调50个基点至4.75%
2023年2月22日,新西兰央行行长发布了今年第一份货币政策声明,宣布将官方现金利率(OCR)上调50个基点至4.75%,这是自2021年年中以来连续第九次加息。这一数字与之前很多专家的预测一致,同时仍可能保有未来的上升空间。
央行行长Adrian Orr。图源:Mark Mitchell, Herald montage
对于此次央行上调OCR,各大银行是否会继续跟进贷款利率?我们又该如何应对?逸居新西兰采访了华融信贷总经理、资深贷款顾问York Zhang,以及贷款顾问Frank Fu,一起来听听他们的看法吧。
本轮加息的顶点在哪里?
{ad}
华融信贷总经理、资深贷款顾问York Zhang认为,OCR的峰值可能会出现在5-5.5%左右。同时他也谈到了银行浮动和固定利率的情况:
ANZ首席经济学家 Sharon Zollner则表示,虽然存在一些争论,但所有分析师和市场定价都达成了共识,认为央行提高50个基点到4.75之后会有另外两次加息,都上涨25个基点。但至于本轮加息的顶点在哪里,Zollner却说依然存在巨大的不确定性。
央行曾三次在异常冲击后降息,分别是9/11恐怖袭击、2011年2月的基督城大地震和新冠疫情的早期阶段,本次飓风或许也将影响央行未来的决策。
银行的贷款利率会上涨吗?
在过去几次加息后,我们都看到各大银行跟随央行脚步上调贷款利率,然而这一次华融信贷的贷款顾问Frank Fu却有不同的看法。他认为浮动利率可能会上涨,但银行或许不会再次提高短期固定利率:
实际上,银行似乎正在悄悄进行折扣贴现大战。
据报道,独立经济学家Tony Alexander表示,由于银行难以达到房屋贷款销售目标,银行之间爆发了一场秘密的抵押贷款利率贴现战。“银行正在秘密地对一年期和两年期固定利率进行大幅折扣。”
Alexander说,一家银行为通过Broker来的客户提供4.99%的一年期利率,但向现有客户宣传的利率要高得多。
BNZ银行证实,对于Broker带来的新客户,他们可以提供4.99%的一年期定期住房贷款利率的限时报价。
贷款人现在应该如何应对?
面对如今居高不下的贷款利率,贷款人应该如何应对?哪些贷款政策相对友好?华融信贷的贷款顾问Frank Fu谈到了一些合适的选择:
此时加息,是个好时机吗?
新西兰总理Chris Hipkins周二在国会发表了作为总理的首次演讲,其中提到整个新西兰都将面临艰难时期,全国面临着数十亿的经济损失。
在北岛大部分地区遭遇飓风灾害后,大量住房、土地、企业和基础设施遭遇严重破坏,此时利率的上涨将让一些人陷入更大的痛苦,尤其是背负贷款较多或刚刚进入房地产市场的人。
ANZ经济学家Finn Robinson表示,鉴于目前的高通胀环境,央行面临艰难的选择。“继续大幅加息以应对高通胀将进一步影响目前真正陷入困境的人们。”
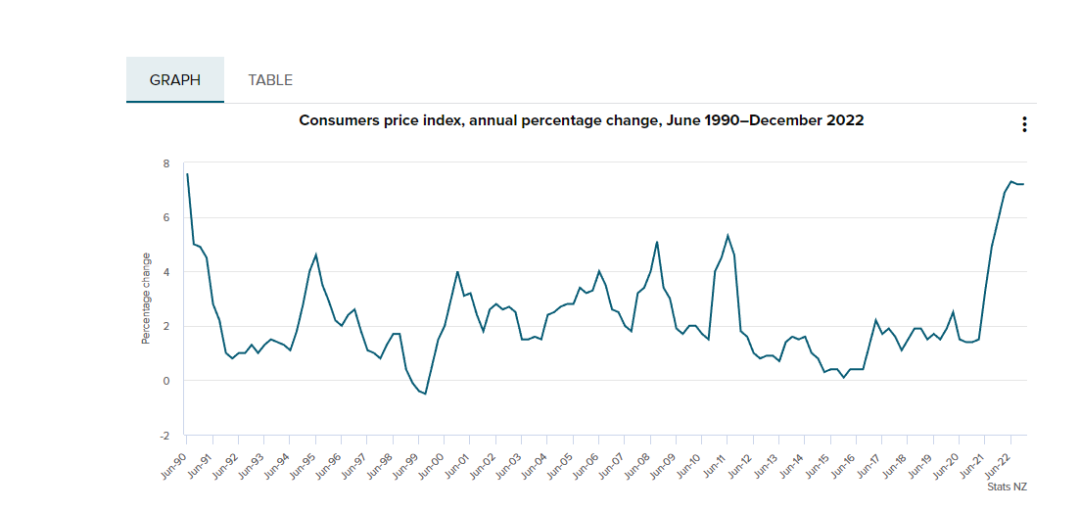
今年1月,统计局宣布通胀率在2022年的12月内上涨了7.2%,低于新西兰央行预测的 7.5%。
然而,飓风过后的重建将进一步加剧通货膨胀,消费者将对商品和服务将有更高的需求,或许会出现供不应求的局面,因而进一步推高价格。对于建筑业来说,这无疑是雪上加霜。
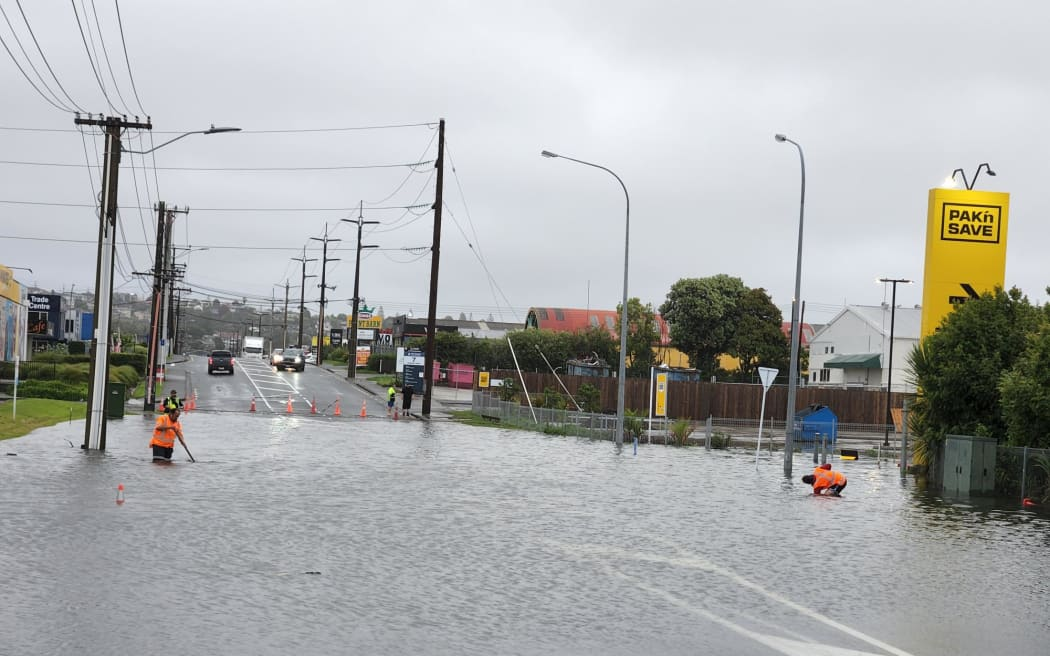
飓风对新西兰北岛的严重打击。图源:Mohammad Alafeshat
Infometrics首席经济学家Brad Olsen表示,飓风会搅乱今年对于经济的预测。他表示,飓风到来之前,新西兰经济活动较为稳健。但在飓风到来之后,预计短期内经济活动会减少,长期来看重建和恢复的工作量会非常大,造成产能限制。在重建期间,经济活动将增加,导致预期中的经济衰退会更加轻微。
ASB 高级经济学家马克·史密斯Mark Smith表示,对于所有参与者来说,这都是一个困难的局面,但如果现在不解决通货膨胀问题,未来将造成更大的问题。“如果不提高官方现金利率,通胀将跑得更快,成本也会更高。”