
统计数据大揭秘:原来新西兰这些地区的屋主抵押贷款还款压力最大!
随着抵押贷款利率的不断攀升,无数拥有房贷的屋主们感受到了前所未有的压力
随着抵押贷款利率的不断攀升,无数拥有房贷的屋主们感受到了前所未有的压力。调查显示,新西兰不少地区屋主的月供还款额增加了50%以上。
根据信用机构Centrix最新发布的调查数据显示,2022年新西兰全国范围的抵押贷款还款额增加了24%。
具体来说,去年奥克兰屋主们的还贷额平均增加了41%,Hamilton市的抵押贷款持有者们的还款额增加了33%,在Wellington和Christchurch,当地房贷贷款人的还款额也分别增长了15%和8%。
全国范围内受贷款利率上涨影响最严重的地区是Waitomo地区,其贷款人的还款额上涨了50%,而其他同样受到严重打击的贷款人所在的地区包括Bay of Plenty西部 43%, Ruapehu 39%, Matamata-Piako,Kaikoura 37%, Kawerau 33%, Tasman 34%,和Rotorua 32%.
值得一提的是,相比较一年多前,尽管不少屋主在抵押贷款利率猛增三倍的情况下倍感压力,但无法支付抵押贷款的欠款人人数还是相对较低。以奥克兰为例,Centrix调查的数据显示,欠款的借款人比例从1.49%跃升至2.11%。这意味着每一百个屋主中就有至少两个人拖欠了其抵押贷款还款。比较严重的地区是Far North,这一数字超过了3%,在去年12月达到了3.05%,这意味着每100个屋主中,有至少3个人一直在拖欠支付抵押贷款的利息。
OneRoof的数据合作伙伴Valocity的房产评估主管James Wilson表示,在他看来,贷款人拖欠贷款并不会直接导致抵押房产被法拍的风险,这是因为大多数新西兰贷款人心理上不太愿意拖欠贷款,他们总是能从其他地方缩减开支来支付抵押贷款。
Wilson说,在全球金融危机之后我们看到在世界很多国家的抵押贷款欠款金额比新西兰高得多,这是因为美国和其他一些地方有着不同的抵押贷款还款规则,很多屋主会选择直接将钥匙交给银行后“一走了之”。而在新西兰,银行仍然会追讨屋主在被抵押的房产拍卖后金额不足的部分。另一种可能是,有些欠款可能只需要稍微延期几次付款期来应付贷款人短期无法支付的突发情况。
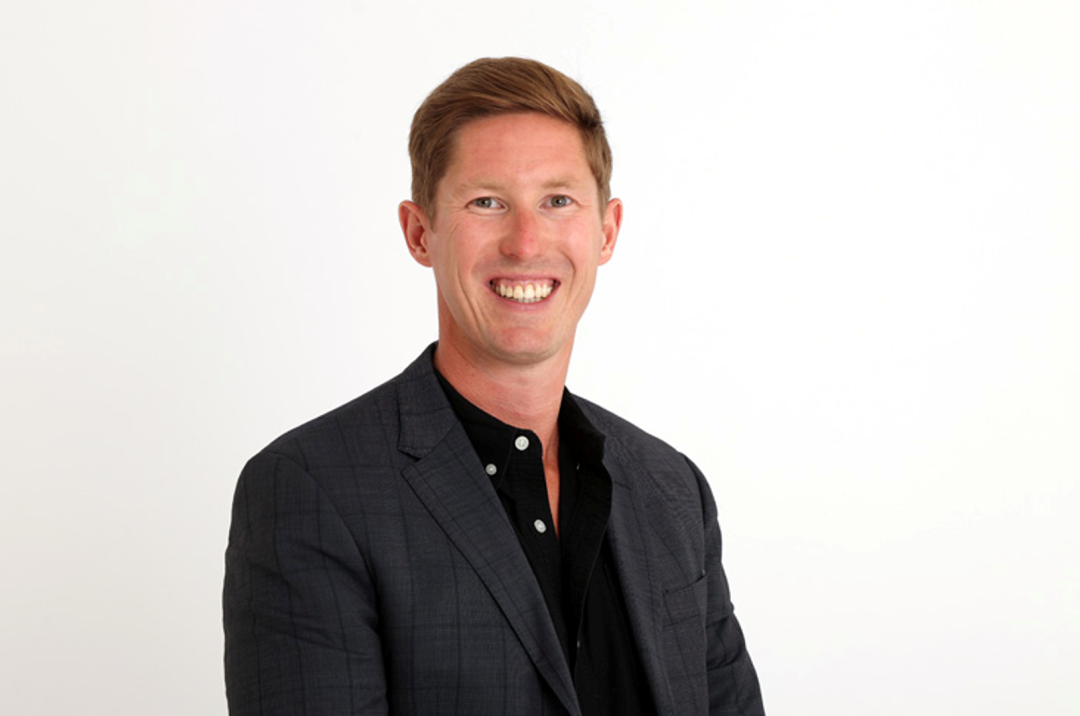
Valocity评估主管James Wilson
照片来源OneRoof
根据《信贷合同与消费者金融法》(CCCFA)的规定,银行必须向难以还款的借款人提供援助。前提是他们违约的时间期限不超过两个月,并且连续错过付款的次数不超过四次。银行可以作出推迟或减少贷款还款额度,重组以及合并贷款的安排。在某些情况下,银行还可以将还款方式改成“只付利息”,并免除某些产生的相关费用为贷款人减轻负担。Wilson认为,新西兰的银行采取的应对方式非常谨慎,早期进行观测,然后与可能接近欠款或违约的贷款人进行沟通和合作来找到解决方案。如果贷款人仍然无法支付,银行可能会鼓励他们自己来出售房产以避免被法拍的命运。他表示,如果屋主在公开的市场上出售房产,在市场环境不错的情况下有时会得到一个更好的销售结果。
如果房产的价值下降到低于未偿还的抵押贷款金额(我们俗称的“负资产”),那么银行可能不会允许屋主出售房产。值得注意的是,那些最可能出现负资产的屋主是在2021年前后以低首付买房的人。目前,他们中不少人的房产价值已经出现了负资产。
而另一个威胁是,即使当前的抵押贷款利率可能已经处于顶峰,但许多屋主的固定贷款利率还未从早期的低利率过度到更高的利率,那么这意味着当他们再次更新利率时,可能会面临更加严重的财务危机。
{ad}
CoreLogic首席经济学家Kelvin Davidson表示,失业数据将对房产抵押人的贷款还款压力产生更大的影响
来自CoreLogic的首席经济学家Kelvin Davidson表示,目前有50%的抵押贷款利率是固定的,另外10%是浮动利率,这意味着,这60%的抵押贷款人面临着巨大的利率上涨压力。简而言之,那些在未来12个月内重新固定贷款的屋主将面临从低利率到高利率的巨大转变。另外,贷款欠款的增加并不一定是法拍房增多的唯一决定性因素,因为失业率的增加,工作机会的减少同样可能是引发断供的主因。
Davidson说,我们可以看到那些房价很高的地区也是屋主们所持有抵押贷款最多的地区,但与此同时,这些地区人们的收入也更高。因此,断供的压力可能来自于失业率变化最大的地区。他直言,那些在未来面临失业,可能出现经济困难的屋主可能比那些保持工作并设法支付抵押贷款的人所受到的打击更大。这可能会发生在Canterbury和奥克兰地区。