
无法承受当前暴涨的房贷利息?这些方法或能帮助屋主们克服一定还款压力
近一段时间以来,贷款利率一直居高不下
近一段时间以来,贷款利率一直居高不下,从下图中可以看到,当前主要商业银行的固定周期抵押贷款利率已经上升到令无数房主感到“窒息”的地步,而根据之前逸居新西兰的报道,市场上几乎一半的定期抵押贷款将会在未来12个月内到期,这意味着,利率的暴涨势必将给贷款人带来更严峻的财务危机,有些贷款人甚至每周将不得不面临多支付500纽币的还款压力。
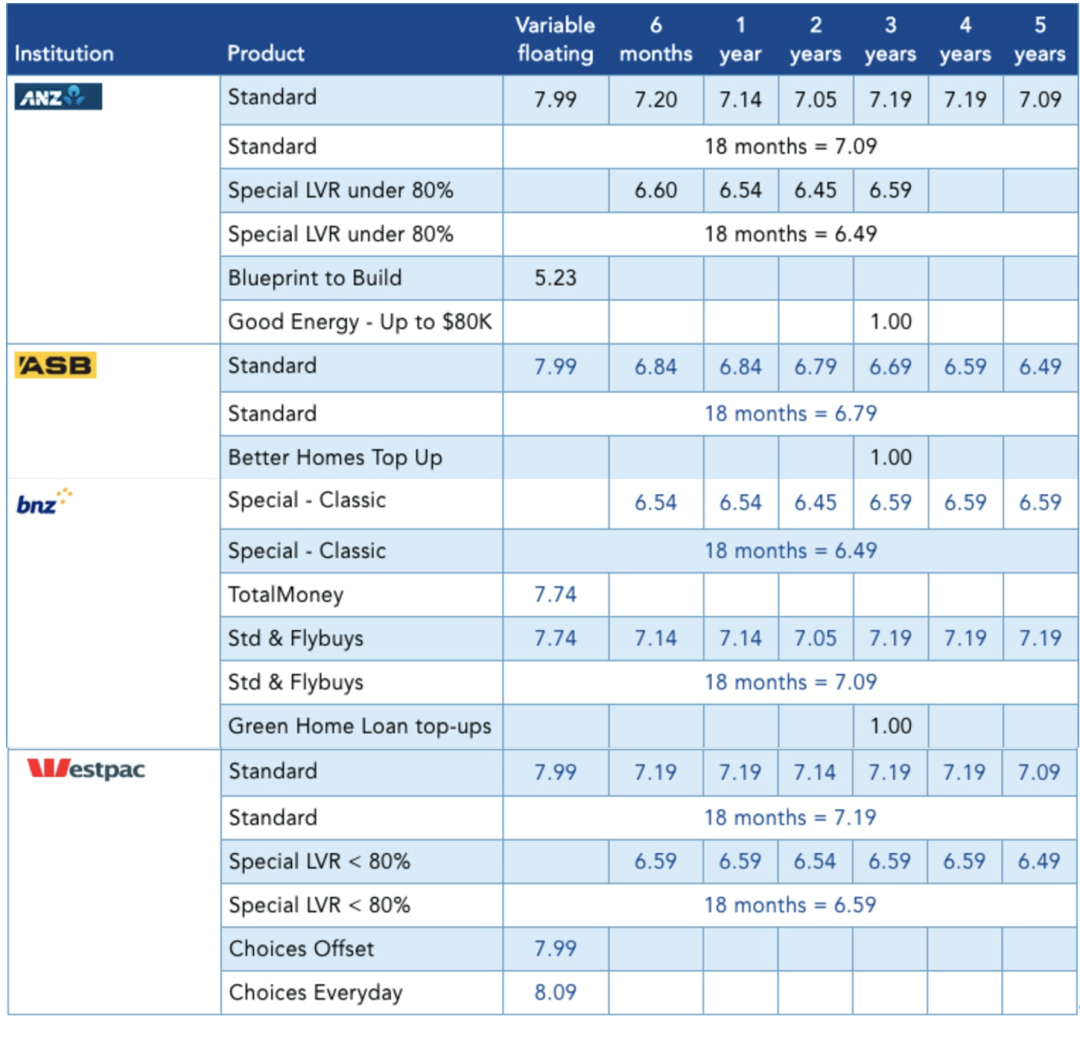
截至2023年3月6日的四大商业银行不同周期固贷利率一览表
Westpac银行首席经济学家 Michael Gordon
在Westpac银行发布的最新“经济概述”报告中,Westpac银行的首席经济学家Michael Gordon警告说,未来一年里,贷款人的财务状况将会经受到更加严格的考验,接近一半的定期抵押贷款的利率将在未来12个月内被重新定价。那些在2021年初以2.5%至3%固定两年定期贷款的借款人将会面临比当时高出3个百分点以上的新利率。
Gordon表示,贷款利率的大幅上升将大幅减少许多背负房贷家庭的可支配收入。他举例说明,假如一位屋主在2021年以当时的平均房价购买房产,并固定了两年期80%的抵押贷款,那么这意味着他即将面临每周增加265纽币的还款压力,如果该屋主居住在房价更高的奥克兰,那么每周的利息成本将增加到450纽币左右。
当然,市场上不仅仅只有“坏消息”。不少经济学家表示当前固贷利率很可能已经达到了峰值,一些商业银行也悄悄的开始提供固贷利率的降息优惠活动,借此机会,逸居搜集了不少贷款顾问的建议,希望能够帮助贷款人减轻因利率高涨给其财务状况造成的巨大冲击。
专业抵押贷款顾问们给您支招
来自Loan Market的Lisa Meredith
Lisa Meredith表示,她大多数贷款客户的房贷固定期限选择在一至两年之间,这是因为人们往往会期望利率在一年后会降低。至于利率上涨对每个客户的影响,她认为不同的客户受到的影响大小也不径相同,这主要取决于该客户的财务状况和应对风险的能力。假如有的客户(比如准备生孩子)家庭收入减少,那么他们可能会希望在未来12个月内出售房产,这将影响到最初如何构建他们的贷款组合模式。
她建议称,对于那些不喜欢冒巨大风险的人而言,可能最好选择较长的固定贷款期限,比如1至3年的周期。对于那些期待在短期内能获得一大笔收入的贷款人(比如年底奖金分红或获得遗产)来说,比较谨慎的做法是让部分的贷款选择浮动利率,或固定在比较短的期限内如6个月。
而对于那些拥有大额抵押贷款金额的贷款人(如超过40万纽币),她建议可以考虑将一大笔贷款拆分为不同的固定利率周期,这意味着贷款人不必担心这一大笔贷款的利率突然间从3%左右上升到6%以上,并且也不用担心在利率开始下降时不得不等待数年才能重新锁定新的利率。
{ad}
来自Global Finance的Aseem Agarwal
他认为到今年年中,贷款利率将达到7%的峰值,并将在选举前保持不变。他同时预测称,官方现金利率和抵押贷款利率需要等到今年晚些时候或明年年初才可能下跌,一年期固贷利率将在明年上半年降至6%,下半年降至5.5%,到2025年,预计才会回落到5%左右。
假如最近需要重新固定利率的贷款人期望抓住明年利率下降时的机会,那么他建议贷款周期固定在一年至18个月之间。值得注意的是,当前的两年期和三年期固贷利率已经低于一年期利率,这表明利率仅可能在短期内保持高位。
来自Sue Tierney Mortgages的Sue Mihakis Tierney
Tierney的大多数客户都在密切关注一年和两年期的固定利率变化,但她表示三年期则不会作为他们考虑的选项。很多认为利率会下降的人会选择固定一年期,也有一些人会考虑一年期和两年期的混合搭配。Tierney建议每个背负了房贷的家庭都应该定期审查他们的开支,看看哪些家庭开支可以避免,或许是考虑减掉平时并不怎么使用(例如Sky TV和健身房会员费)一些服务费用的时候了。
来自Loan Market的Bruce Patten
Patten表示,假如贷款人能够承受比当前还要略高的利率还款能力,那么他建议的固定周期是12个月,因为他预测央行将很快降低OCR,从而迫使贷款利率出现回落。然而,如果更高的利率可能会对贷款人造成严重的不利影响,那么一旦银行的加息行为超出了预期,他则建议这类客户采取相对保守的方法,可以将贷款金额分为一年和三年的组合。他认为,即使央行将OCR提升并保持在5.5%的高位不变,但很大程度上利率如何变化将取决于政府如何去应对飓风灾害所造成的损失问题。
什么是反向抵押贷款(reverse mortgage),
它又是如何运作的?
来自Heartland银行的零售和反向抵押贷款总经理Keira Billot表示,对于一些60岁以上的贷款客户来说,反向抵押贷款可能是一个非常不错的选择,因为可以有效减轻他们的还款压力,过上更加舒适的退休生活。要符合申请条件,借款人必须年龄在60岁以上,他们名下的房产必须是无抵押和维护良好。通常情况,借款人的年龄越大,他们能借到的钱可能越多。比如,在Heartland银行,60岁的贷款人最多可以借到房屋价值的20%,70岁的客户群的贷款比例逐渐增加到30%,80岁时达到40%,90岁的甚至能达到50%。除了年龄门槛之外,通常还有最低财产价值的要求。在SBS银行,奥克兰房产的最低价值要求为75万纽币,新西兰其他地区的最低价值要求为60万纽币。
这类贷款与普通抵押贷款相比主要的区别在于,除非屋主过世或者出售该物业,放贷银行并不会要求房屋的所有者尽快还清贷款。取而代之的是贷款利息会被添加到贷款余额中,并产生了“复利利息”,所欠贷款金额会越来越多。一旦贷款合同终止,银行就会一并拿走贷款中不断增加的利息。值得一提的是,由于银行可能在几十年内都不会收到任何回报,反向资产抵押贷款的利率通常都会远高于普通住房贷款的利率。
新西兰越来越多的屋主在选择使用反向抵押贷款
需要注意的是,贷款人在申请反向抵押贷款之前应该向自己的律师和贷款顾问进行咨询,以避免任何意外的后果发生。关于反向抵押贷款的利与弊,我们总结了以下几点供大家来参考。
优点:
- 屋主可以在无需出售自己房产的情况下获得贷款资金,如果你想获得购买大件商品的资金,如购买新车或维修屋顶,那这是一个很好的方法;
- 屋主可以从房价的增长中获利,这是购买养老院房产无法比及的;
- 屋主合法的保留住了房屋的所有权。
缺点:
- 贷款成本高,利率一般比普通抵押贷款利率高出不少;
- 产生了“复利利息”,这意味着随着时间的推移,利率会越滚越多;
- 手续费高,在申请贷款中会加入一系列的费用,例如申请费,估价费,提现费和合同解除费。
- 屋主一般不能将房屋出租,一旦搬走就必须将房屋出售出去。
那么问题来了,以上这些方法哪个对您目前的财务状况更有效呢?欢迎在文末评论区留言参与讨论。