
新西兰各商业银行最新抵押贷款利率走势如何,一旦下跌你该如何应对?
在抵押贷款市场经历了利率变化相对平静的6周之后,ASB银行率先于本周一打破了沉默
当前各商业银行的贷款利率是多少?
在抵押贷款市场经历了利率变化相对平静的6周之后,ASB银行率先于本周一打破了沉默。昨日ASB银行官方宣布,除5年期固定利率之外,将其主要固定周期的抵押贷款利率进行了调整,其中,6个月,1年期和2年期的固贷利率降低了0.2%,18个月的固贷利率下降0.15%,而3年和4年期固贷利率则下降了0.1%。
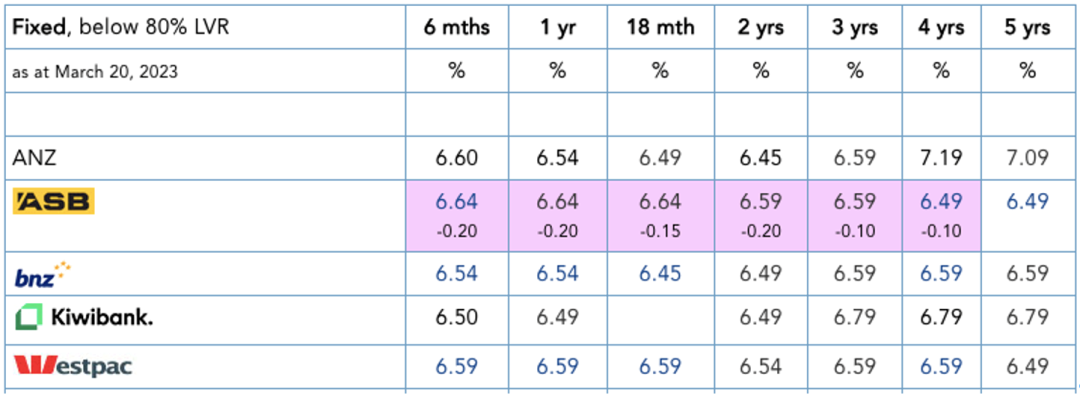
截至2023年3月20日的新西兰主要商业银行固贷利率一览表
值得一提的是,经过此番调整之后,ASB银行的1年期固定利率仍比Kiwibank高15个基点,18个月固定利率比BNZ银行高出19个基点,2年期固定利率比ANZ银行高出14个基点,他们仅仅在4年和5年期的固定利率上才表现出比其他家银行更加有优势的利率。
似乎在固定抵押贷款利率于2023年的1月达到了顶峰之后,各大商业银行就已经开始暗地里提供“利率打折”的交易,他们希望以此来应对抵押贷款市场和房地产交易市场不寻常的夏季低迷期。
对于置业者来说,
我们需要知道目前市场上的哪些行情?
不可否认,各大商业银行在抵押贷款市场争夺市场份额的“战斗”已经打响,不少银行会以“特别利率”来吸引新贷款客户的加入。换句话说,如果购房者希望获得最好的利率,那么他们是不能局限于一家银行,这意味着,他们需要“货比三家”,或者找到一位独立的抵押贷款顾问来帮助置业者获取最优惠的贷款利率和现金返还交易。
如何选择抵押贷款的固定期限?或许没有多少人能准确预测到自己在何时应该选择1年,2年还是5年期定期贷款,但我们需要知道的是,现在商业银行“赌定”的是贷款利率肯定会下降,客户锁定利率后将支付高于市场利率的还贷金额。即便如此,从长远看,固定利率与浮动利率相比还是支付了相对较少的费用。
逸居新西兰之前的报道曾指出,今年新西兰大多数的房产拥有者将面临低固定利率到期后利率成倍上升的风险,那么对于每个贷款人来说,最大的挑战就是如何能化解还款压力暴增对个人财务状况和家庭可支配收入的影响。金融贷款专家建议,房产投资者可以考虑将他们的抵押贷款金额分成几份,然后固定不同的时间周期。这可以有效防止贷款人在同一时期面临还款额急剧飙升的财务危机。贷款人也可以选择将一部分抵押贷款留在浮动利率上,使他们有机会在利率不断降低的趋势下锁定更低的固定利率。
当前的官方现金利率如何影响未来的抵押贷款利率走势?
新西兰央行在2023年2月22日将官方现金利率(OCR)上调50个基点,官方现金利率从4.25%提高到了4.75%。这是该行自2021年10月以来OCR的连续第10次上调。而4月5日,我们将迎来下一次利率公告的发布。我们知道,官方现金利率是央行宏观调控经济的一种手段,作为 ANZ、ASB、BNZ 和 Westpac 等各商业银行的借款交易利率,它直接影响着人们抵押贷款、信用卡和其他贷款的利率水平。一般的理论是,当官方现金利率上升时,商业银行的经营成本会上升,因此他们会将其转嫁给客户,这样借款人的借钱成本也会上升。
1999年至2023年新西兰央行OCR变化示意图
央行为何要上涨官方现金利率?已经到达顶峰了吗?
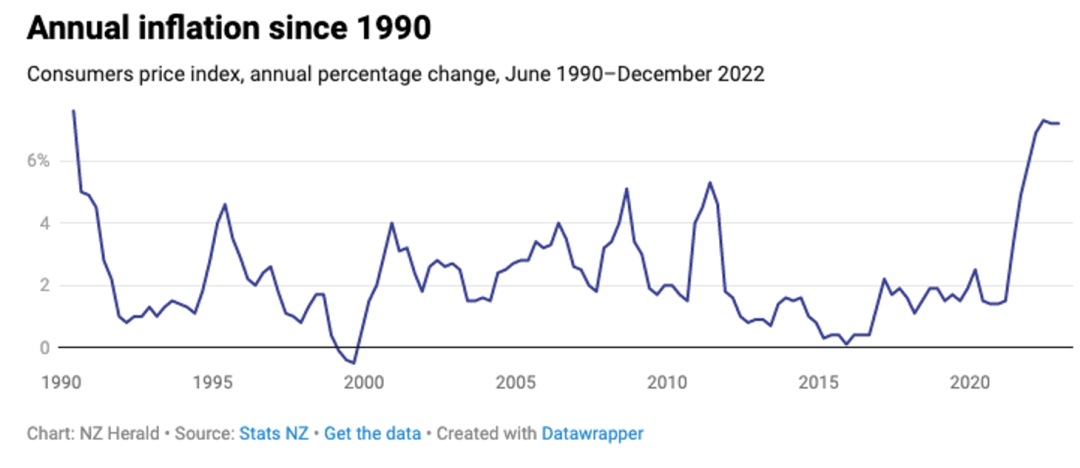
新西兰央行通过不断提高现金利率的方式来打压高涨的通货膨胀,他们的最终目标是将通货膨胀率维持在1%-3%的低位。但似乎要完成这样的目标并不容易,根据最新公布的去年第四季度消费者物价指数显示,年度通货膨胀率为7.2%,创下新西兰近30年来的新高。
值得期待的是,新西兰统计局将在今年4月20日公布今年第一季度的通货膨胀数据。此前央行曾多次表示将不断提高官方现金利率来表现出打压高通货膨胀的决心,并预计官方现金利率将达到5.5%的峰值。外界纷纷猜测,在当前的经济形势之下,下月央行很可能会暂停加息的步伐,甚至可能会降息,特别是在市场上有明显迹象表明通胀压力正在减弱的情况之下。
{ad}
如果我将在近期重新固定抵押贷款利率,
需要注意什么?
一谈到自己的房贷将到期需要重新固定利率时不少人就会色变,其实贷款固定期的结束是贷款人重新考虑其财务状况并利用新的市场条件来合理规划自己投资组合的好机会。
也许有人会说2年期固定贷款利率可能是贷款人在上一个贷款周期的最好选择,而现在应该选择的是1年或5年期。但不管怎样,贷款人都应该从自身的财务状况出发来做出最适合自己的选择,有些人追求长期的稳定性会倾向于3年以上的固定期,有些人则希望利用更短期限的固定利率甚至选择可变的浮动利率优势来等待更低的利率出现。
总而言之,贷款人应该在旧的固定利率结束前开始考虑他们的选择,并尽可能从独立的抵押贷款顾问处获得免费的专业建议。
什么是中断费?我该如何避免?
固定抵押贷款利率保证了贷款人的利率和还款额在一定时期内保持不变。假如贷款人在与商业银行签订了固定期限的利率合同之后利率不断下降,那么贷款人可能会选择中断之前已经固定好的利率,从而有机会选择更低的利率。为此,贷款人需要支付一定的违约金来弥补银行因中断合同而蒙受的经济损失。事实上,避免支付违约金的唯一方式是不中断固定好的抵押贷款合同,但是否值得中断以获得更低的利率?这就需要贷款人在做决定前做好调查。银行对违约金的计算非常复杂,贷款人应事先向银行咨询具体赔偿数字,或在做决定前获得专业抵押贷款顾问的帮助。