
美国银行业危机蔓延,新西兰房地产或迎来惊人变局!之前的预测可能都将被推翻……
以为富人服务而知名的First Republic Bank也在挤兑的边缘摇摇欲坠
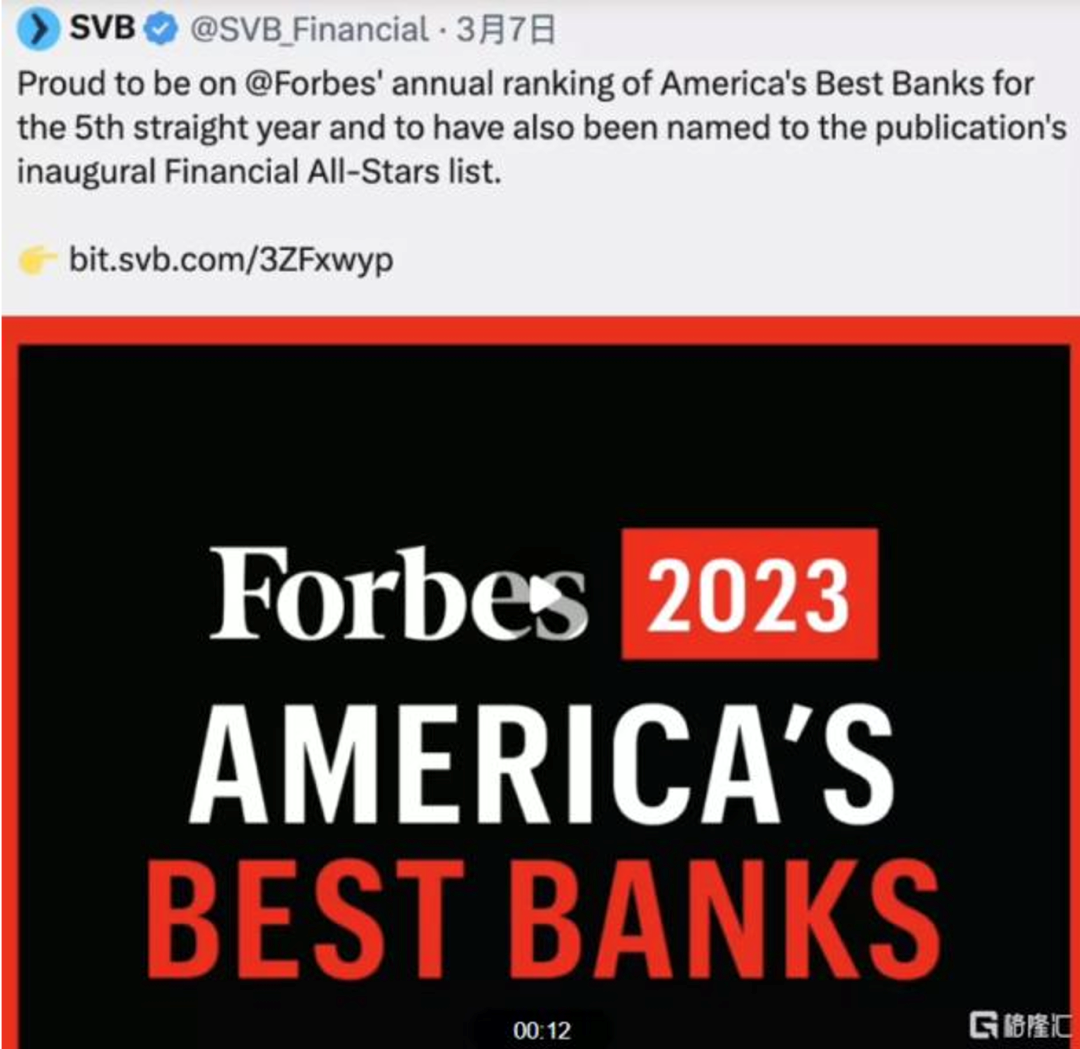
最近在美国发生的银行危机已经广为人所知,成立于1993年,迄今已经有40年的硅谷银行(Silicon Valley Bank) 在仅仅3天的时间里突然因挤兑而倒闭,这家银行仅在去年还被评为全美最佳银行。随之一起倒闭的还有 Signature Bank,以为富人服务而知名的First Republic Bank也在挤兑的边缘摇摇欲坠。
这些银行突然倒闭或者迅速接近倒闭的原因,是美国为对抗通胀而持续进行的快速加息影响到了银行持有的核心资产——国债和房产抵押债券的市场价值。快速加息造成的债券价格下跌,导致银行在需要现金或者流动性时被迫亏损出售债券而遭受损失,这些损失已经累积到了银行的资本金都不够覆盖的地步,消息的公布造成了存款者的恐慌,纷纷前去提款,导致出现挤兑。
虽然美国政府反应迅速,迅速推出特定的工具,保证了储户的安全,并防止了危机的蔓延。但从中可以看到美国的快速加息已经走到了尽头。
美联储的新目标:防范金融危机
美联储在本次危机之前的态度是迅速加息,市场对美国3月加息的预期是加0.5%。这是由于美联储在考虑货币政策时的思考维度是通胀和经济,而近期美国通胀持续高烧不断,经济也没有见到衰退,因此加息非但不会停而且还可能要继续加速,这就是之前联储主席鲍威尔所说的更高(利率峰值)和更长(时间)。
现在美联储需要在原来的2个思考维度中增加第3个,那就是金融行业的承受能力。这次的危机来得非常突然,凸显出迅速加息的副作用极强,可能在不知不觉中引起大范围的金融动荡,届时经济所受的影响就不是简单的救援所能挽回的。
基于上述原因,美联储今天加息只有0.25%而不是2月时候预期的0.5%。对于未来的加息次数,一部分市场人士认为现在可能已经到达最后一次加息,之后加息有可能会停止。而对于未来进入降息周期的时间和力度的猜测,则在不断变化。
目前的利率预期
目前联储利率位于4.75%。下图源于著名CME的FedTools,美联储观察工具,可以看到,从3月8日起,市场预期2023年10月的利率将会处于5.75%,2024年2月是5.5%。在6天以后的3月14日,已经变成2023年10月利率位于4.25%(降息0.5%)并且之后持续降息,到2024年2月是3.75%(比原来下降多达1.75%)
新西兰市场的变化和未来
新西兰央行现在也面临和美联储同样的问题,就是通胀和经济,所幸金融危机还没有在新西兰出现苗头,但各行业的压力已经开始逐渐变得显著。
对于新西兰这样的分工型岛国经济而言,每年需要大量进口和出口,和全球经济联系紧密,其货币政策也深受美联储的影响。美联储可以说是全世界的央行,美联储的一举一动会通过债券市场深刻影响着新西兰的资金成本。
在最近几天,新西兰国债市场也随着美国国债市场而变动,出现收益率大幅走低的态势,导致批发利率在数天时间内降幅达到0.5%。从过去多年的历史来看,美国如果降息,新西兰也必定会随着降息。
{ad}
新西兰房产价格和利率周期密切相关,本轮加息开始于2021年10月(OCR 0.25%加到0.5%),而新西兰房产的峰值也位于2021年11月到12月。经过1年多的极速加息,目前的OCR达到了4.75%,同期房地产市场也经历深度回调,奥克兰中位数房价的跌幅已达20%。
姑且不论美联储是不是如市场预期的那样在今年3月只加0.25%,但在金融危机笼罩的局面下,减慢乃至停止加息已经是确定的事情。这也意味着新西兰央行的4月加息同样可能会是减少,或者成为本轮最后一次加息。
随着加息到顶并开始进入降息周期,房产价格探明底部的脚步也会悄然到来。
底部可能提前到来
这场金融危机已经打破了原来的市场预期,可能发生的就是降息会比预期更早到来,那么同样也意味着房价底部会比预期更早地到来。
一旦外部环境(比如利率等)出现方向上的变化,市场反应可以非常迅速。虽然未来无法预测,但一旦发生什么,就要做什么的预案是要有的,所谓轻预测,重反应。
房地产投资者可以只找有升值机会的房产,但自住者和投资者完全不同,往往会因为家庭成员、地理位置等因素导致选择面较小。一旦底部错过,很可能发生的就是寻找理想的房屋变得非常困难,因此自住者包括换房客尤其需要把握底部区域的机会。