
利率顶峰将在今年到来?经济衰退或许已开始,希望就在前方
根据预测,利率会在今年达到高峰并开始下降,房地产市场和经济前景变得愈发不确定
根据预测,利率会在今年达到高峰并开始下降,房地产市场和经济前景变得愈发不确定。ASB高级经济学家Chris Tennent-Brown表示,固定住房贷款利率可能在今年达到7%的高点。
而在另一方面,新西兰的房地产销售活动陷入低谷,经济衰退的迹象也开始显现。在这种情况下,借款人需要根据个人预算、灵活性需求和降低利率成本的目标来制定合适的策略。
{ad}
截至2023年2月,过去12个月内的房地产交易量不足61,000笔,这是自1983年10月以来最低的12个月总数——如果考虑到我们现在的住房存量比40年前要大得多,这一数字就显得更加惊人了。
一方面,许多买家可能很难获得融资,或在高利率之下被迫放弃。即使获得了足够的资金,他们也不急于购买——因为现有的房源充足,而且预计房价还有进一步下跌的空间。另一方面,从卖方的角度看,由于就业率高,出售压力也相对较低。所有这些因素都导致了成交量的低迷。
似乎在央行最初宣布加息之后不久,新西兰房地产市场就从狂热走向了冰冷。那么问题来了,商业银行的利率还有多少上升空间?何时会开始下降?
ASB高级经济学家Chris Tennent-Brown表示,固定住房贷款利率可能在今年超过7%的高点之后开始下降。他说,利率还需上涨多少将取决于多种因素,包括官方现金利率、银行融资成本和通货膨胀。
“根据ASB经济团队的预期,官方现金利率(OCR)将达到5%以上的高峰,再加上我们对银行融资成本和通胀预测的假设,我们预计未来一年内,大多数固定期限抵押贷款利率将达到7%左右或略高。浮动利率可能达到9%左右的高峰。然而,情况往往如此,前景远非确定。”
尽管对于近年来可能已经将贷款利率固定在2%或3%的人来说,这可能是一个打击,但他表示,利率仍有可能在过去20年的长期平均水平或更低水平稳定下来,而不是达到全球金融危机之前的水平。
举例来说,某人在25年期限内贷款50万纽币,如果利率为7%,每两周需支付1630纽币,而如果是2.5%的利率,则为每两周支付1035纽币。
利率固定多少年合适?
目前,大多数较长期限的利率固定比较短期限的便宜,这表明预期经济将放缓,通胀将得到控制。“因此,目前较长期限的固定利率在略低的成本上提供了更多的利率确定性,而不是较低的短期利率。
“对于那些现在希望建立长期利率确定性的人来说,将贷款固定为四年或五年的成本不仅是目前利率中最便宜的,而且还略低于20年的平均水平。长期固定利率还可以提供一些对抗更高利率的保护——如果利率上升得更多,或者比我们目前预期的时间更长,这可能是有用的。”
但是,如果利率下降得比预期更快,固定三年或更长时间可能更昂贵。在五年期内,固定较短期限仍可能总体上更便宜,他说。
“归根结底,这是一个权衡问题,既要考虑抵押贷款利率的成本,也要考虑较长时间的利率确定性与较短期限的灵活性。抵押贷款利率可能会因为各种原因(从央行行动到经济前景恶化等)而进一步下滑。然而,我们认为未来一年内抵押贷款利率上升的风险仍然较大。实际上,根深蒂固的高通货膨胀可能使OCR保持在比预期更高的水平更长时间。我们建议所有借款人选择适合个人预算(包括对利率变动的承受力)和灵活性需求的策略,同时还要实现降低利率成本的目标。”
经济衰退可能已经到来
当前房地产市场疲软的情况还受到一个非常现实的因素的影响,那就是我们可能已经陷入了经济衰退。尽管最新的新西兰活动指数(NZAC)在2月份较去年同期上升了1.6%,但如果将这些数据转化为对季度GDP数据的影响时,事情开始变得更加令人担忧。实际上,假设3月份的NZAC不会突然大幅上升,统计关系表明,GDP可能在本季度减少约1%——这意味着经济衰退(2022年第四季度GDP已经下降了0.6%)。
这个预测仍有一些不确定性,但就算我们陷入了技术性经济衰退,对许多人来说这可能也不是什么新鲜事,因为他们在日常生活中已经感受到了经济衰退的影响。而从积极的角度看,如果经济衰退已经到来,那么我们可能会比预期更快地度过目前的阶段,使得下半年的经济和住房前景更加光明。
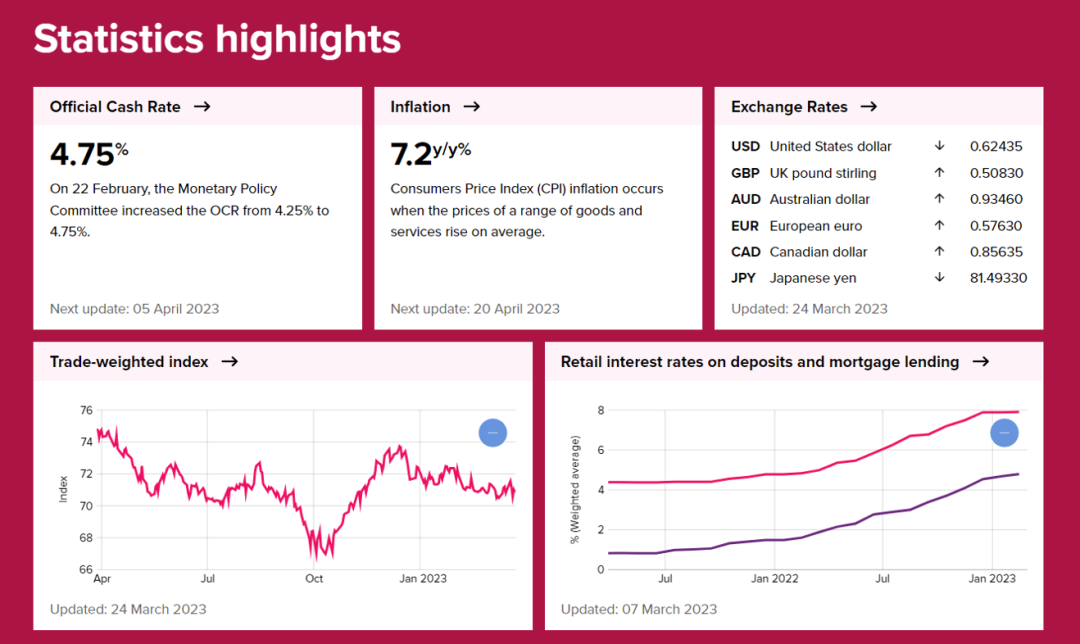
在央行的规划中,紧随经济衰退、通胀缓解而来的就是官方现金利率的下降。如果一切都按计划来,距离房地产市场走出低谷或许不远了。
在当前不确定的经济和房地产市场环境下,借款人需要根据个人需求做出明智的决策,以应对可能出现的变化。同时,关注未来的经济和住房市场走势对于预测和应对潜在的风险至关重要。