
房贷利率究竟何时才会下跌?我们应该锁定诱人的3年期5.99%长期利率吗?
今年,大量的新西兰房贷持有人将不得不面临固定抵押贷款利率从2%~4%猛增到6%~8%的巨大压力
逸居新西兰曾在之前的文章中多次强调,今年,大量的新西兰房贷持有人将不得不面临固定抵押贷款利率从2%~4%猛增到6%~8%的巨大压力。而对于这些新进入房产市场的首次置业者和即将到期的借贷人而言,如何能掌控好犹如过山车般下跌又上涨的抵押贷款利率,则是所有人今年都需要去面对的重大挑战。
从今年以来的利率市场变化来看,固定抵押贷款利率似乎在2023年1月达到了顶峰,而在最近几周,不少银行已采取行动,主动降低了长期固定贷款的利率。从本周二开始,ANZ银行宣布降低两年期和三年期固定抵押贷款利率。我们可以通过以下图表了解当前各银行最新的固定贷款利率分别是多少。
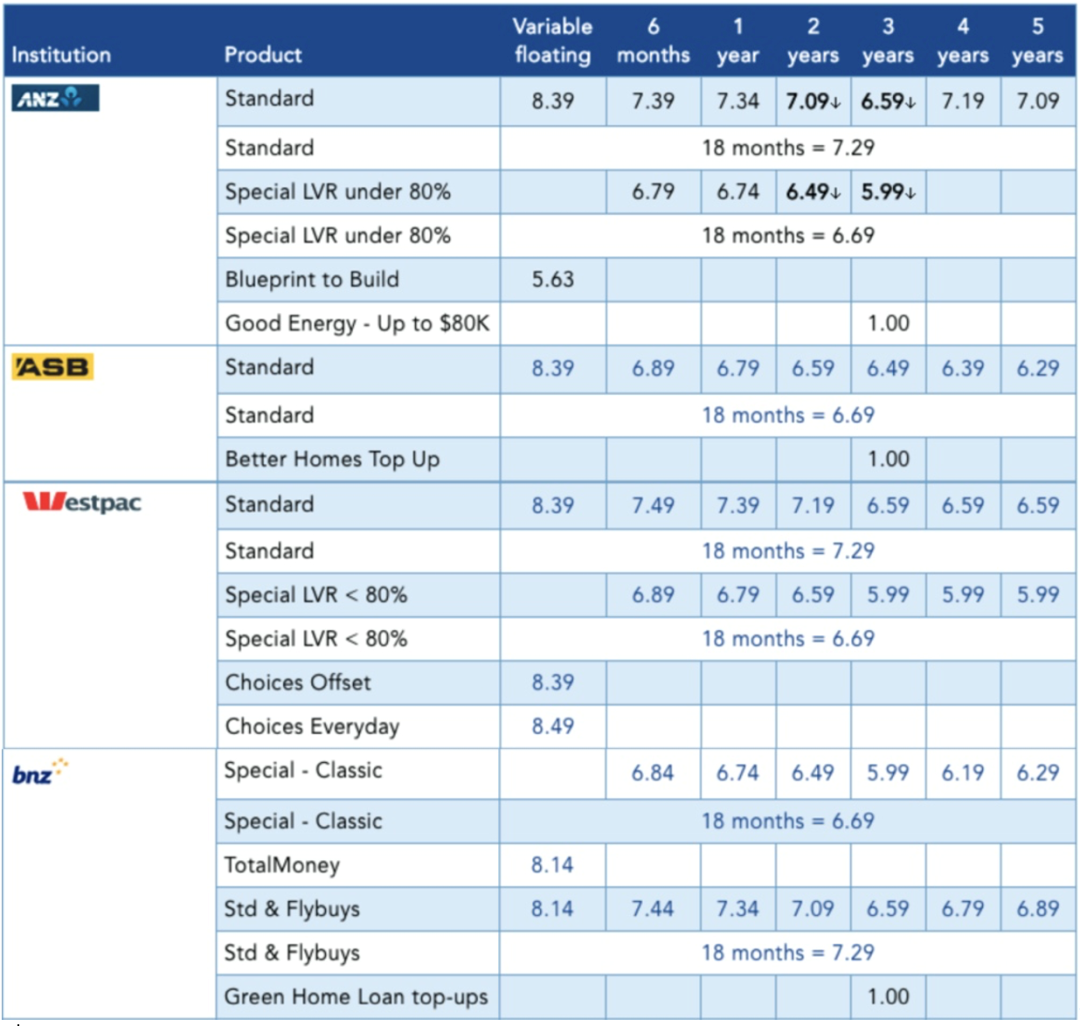
截至5月4日各主要商业银行贷款利率一览表 (来源Interest.co.nz)
如果我是首次置业者,我需要做哪些准备?
在当前如此低迷的市场环境之下,各商业银行间很可能会相互竞争抢夺市场份额,那么它们会以更低的抵押贷款利率或现金返还额度来吸引贷款人。假如置业者希望获得市场上最佳的利率和额度,那么他们可能需要更换常用的银行。也就是说,要“货比三家”,或者找到一位有经验的独立抵押贷款顾问来代表他们完成这项工作。
近期我们需要关注哪些会影响到
利率变化的重要信息?
新西兰央行于2023年4月5日将官方现金利率(OCR)从4.75%提高到5.25%,此次50个基点的上调是该行自2021年10月以来的第11次上调。而下一次的利率公告将在5月24日公布。OCR作为房贷市场利率最大的驱动力,它的变化直接影响到了各商业银行未来一段时期固定贷款利率的走势。下图展现出自1999年引入OCR以来的利率变化情况。

1999~2023年官方现金利率变化曲线图(来源:新西兰央行)
为何利率会不停上升,何时会达到顶峰?
新西兰央行正在以提高OCR的方式来解决居高不下的通货膨胀率问题,并希望将膨胀率维持在1%~3%的水平之间。当前新西兰统计局公布的2023年第一季度数据显示,年通货膨胀率为6.7%,低于预期,而下一次第二季度的通胀数据将于2023年7月19日发布。值得一提的是,早前央行曾表示,今年他们预计的OCR峰值为5.5%,与当前的5.25%仅一步之遥。当央行认为有更多的迹象表明通货膨胀压力正在减弱时,那么接下来,央行很可能暂停加息,甚至开始降息的步伐,下图显示了自1990年以来的年度通胀率变化图。
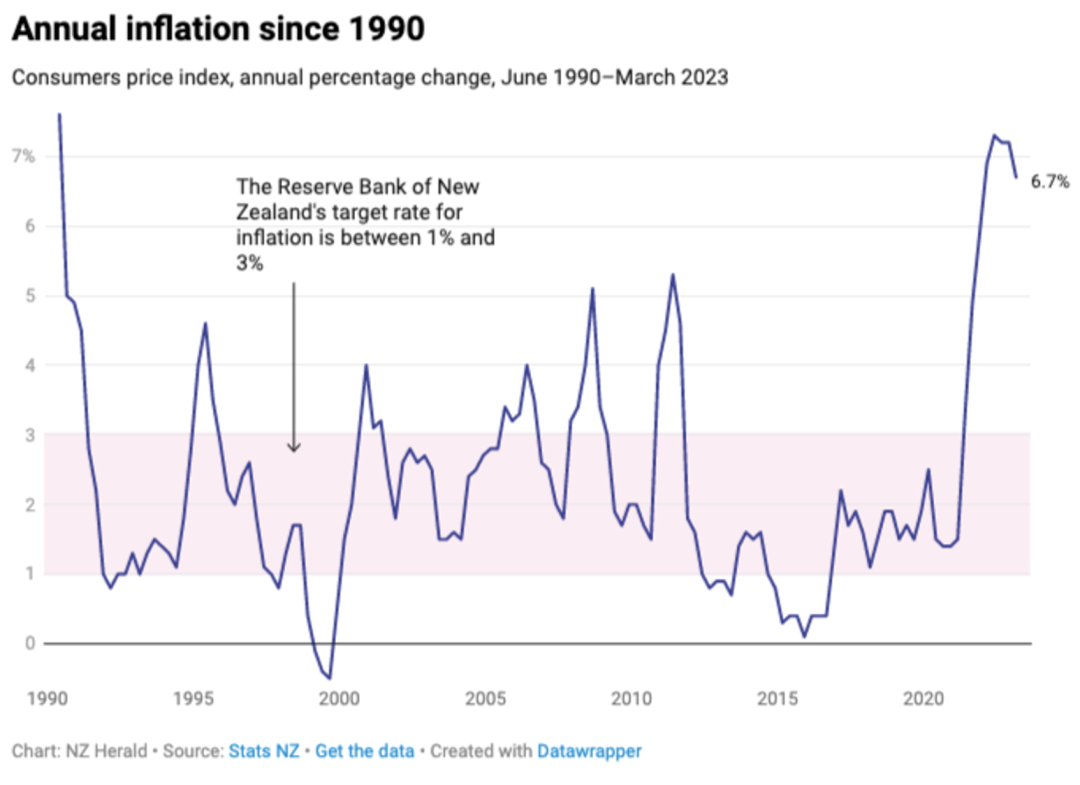
1990年至今新西兰年通胀率变化图 (来源:新西兰统计局)
贷款人应该锁定短期还是长期的贷款利率?
最近一次OCR的上调再次推高了短期利率并降低了长期利率,一些抵押贷款顾问则警告称,从长远来看,如果贷款人选择较低的长期利率可能面临一些损失。当前,一些主要商业银行已将其一年期固定利率提高到6.7%左右,并将三年期利率降至诱人的5.99%(这是三年长期利率在过去一段时间里的最低值)。来自EasyStreet Mortgages的金融顾问Gareth Veale警告说,贷款人不要在没有考虑到整体利率会再次下降的情况下,就签下当前市场上所能提供的最低利率。他不建议长期锁定利率,这是因为在未来的一年时间里,利率会有下跌到4%~5%的可能,所以他更倾向于固定一年。
来自Tauranga的抵押贷款顾问Dave Williams表示赞同Veale的说法,并建议客户要么固定12个月,要么通过拆分贷款来分担风险,比如,将部分贷款固定为12个月,其余的固定为18个月。他表示,来自新西兰央行的种种迹象表明,我们有望在今年年底或2024年初实现降息。虽然降息的速度肯定不会与加息的速度一致,但他坚信,一旦通货膨胀率得到了控制,央行将不会停下降息的脚步。
{ad}
然而,来自Infometrics的首席预测师Gareth Kiernan并不认为会很快看到利率的下跌,而且由于OCR还将有两次上涨,他预计直到2024年中期才会看到OCR的明显下降。虽然他目前认为的最佳选择是固定18个月,但他强调现在固定三年也并不是一件坏事。如果贷款人以较高的利率锁定了1-2年后再次锁定时必须有足够大的降幅,否则就并不一定比现在固定三年期利率5.99%的选择更好。
来自Total Mortgages的抵押贷款顾问Jordan Cameron也赞同这种观点,他表示,5.99%的利率对许多人来说是很有吸引力的,两者都有优点和缺点。他的大多数客户将他们的抵押贷款分成两笔,一笔是18个月,另一笔是两年,或者一笔是18个月,另一笔是三年。值得一提的是,他的客户中没有人选择只固定一年,因为他们担心利率可能进一步上升,这样很可能会被卡在更高的利率之上。
与此同时,Cameron提醒大家,除了利率问题,我们还需要同样关注其他的优惠条件。大多数主要贷款机构会向任何的新贷款人或首次置业者提供1%的现金返还,该金额通常的上限时20,000纽币。同样值得注意的是,银行还会对首付款少于20%的贷款人收取更高的利率利息,比如将首次置业者等借款人的5.99%三年期利率推高到6.74%。