
注意!CCCFA下月将有重大修正!贷款更容易了吗?最新解读来了……
新西兰商业与消费者事务部门宣布政府将再次对新西兰《信贷合同与消费者金融法》(CCCFA)进行重大修改
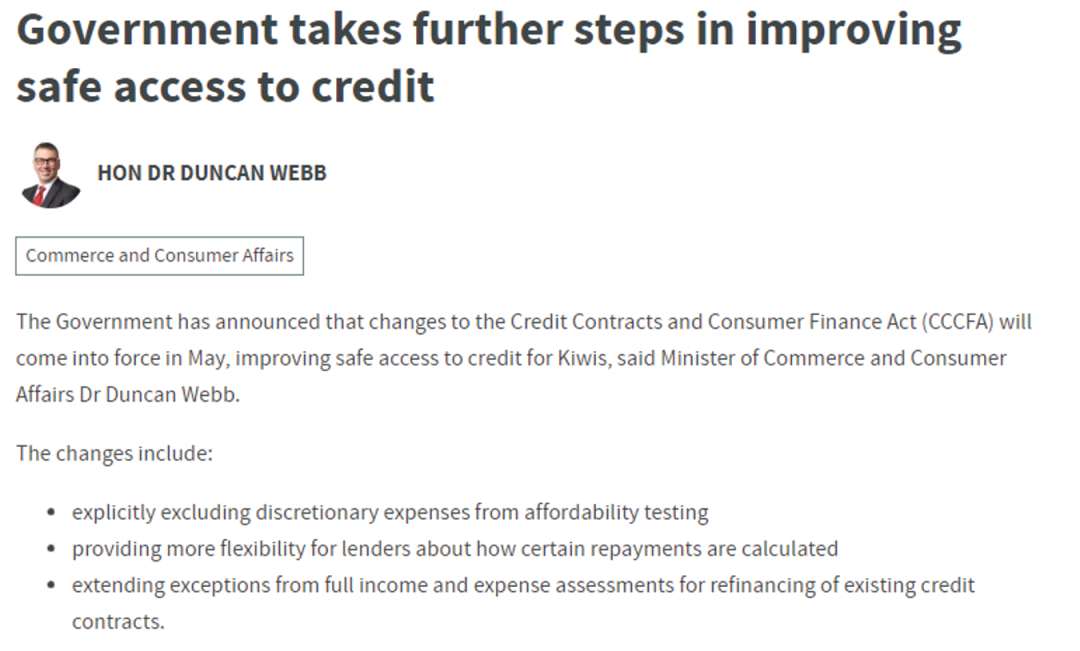
近日,新西兰商业与消费者事务部门宣布政府将再次对新西兰《信贷合同与消费者金融法》(CCCFA)进行重大修改,新的法律将于2023年5月4日开始生效,这些最新变化包括:
- 明确将自由支配的费用排除在负担能力测试之外;
- 为贷款人提供更多关于如何计算贷款还款的灵活性;
- 扩大现有信贷合同再融资的例外情况,不进行全面的收入和支出评估。
政府为何再次对CCCFA法案进行重大的修改?
政府自2021年12月收紧贷款规则以来,现行的法案一直备受外界所诟病,更是无数贷款申请人的眼中钉,肉中刺。虽然该法案仅针对的是没有抗压能力的贷款申请人,但同时也会损害了其他抵押贷款人的利益,他们不得不提供更多的个人财务能力的证据来试图通过银行严格的压力测试。
许多贷款人抱怨道,由于法规过于苛刻,银行不愿意为他们的某些“过度”消费习惯提供抵押贷款,而这些“过度”消费仅仅可能是因为申请人购买了一份圣诞节礼物或乐透彩票,甚至仅仅是一杯额外的咖啡消费。
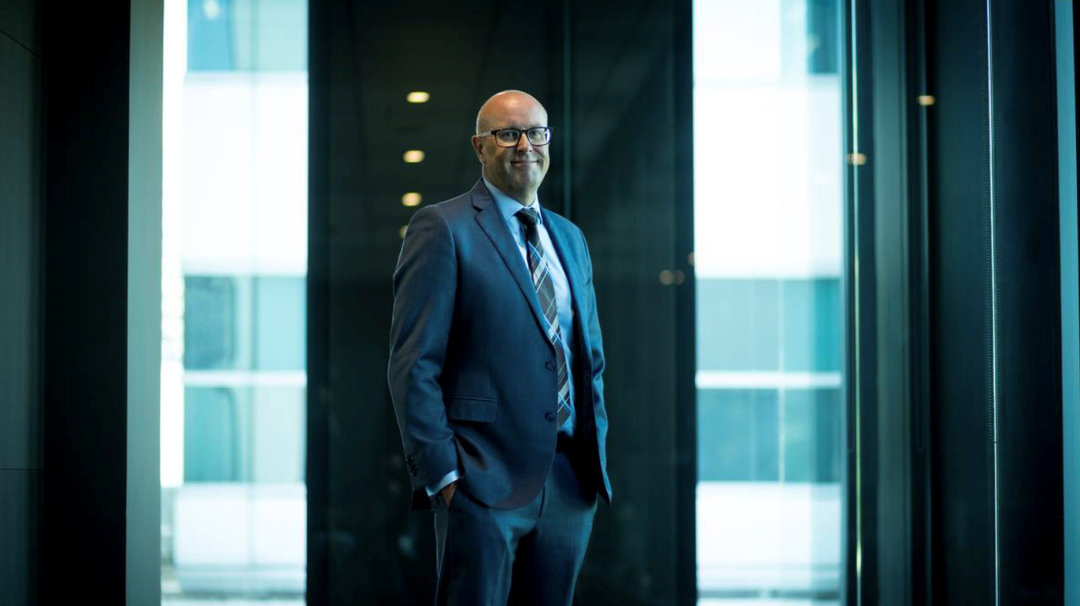
商业和消费者事务部部长 Dr Duncan Webb
商业和消费者事务部部长Dr Duncan Webb表示,为了确保贷款人能够在没有困难的情况下偿还贷款,5月即将生效的新法案是对现有CCCFA法规的修改,它将有效地改善新西兰人获得信贷的安全性。
外界对于本次法规修改的反应
{ad}
当新西兰律师协会首席执行官Roger Beaumont被要求对本次法案的修改进行回应时表示,这些改变仍然意味着所有的贷款申请都需要进行可负担性的能力评估。但与此同时也意味着银行不再有独立的决策权和灵活性来帮助有贷款需求的客户获得贷款,例如在自然灾害或个人财务状况发生变化的情况下。
他强调,这一问题在最近的发生的北岛洪水以及Gabrielle飓风产生破坏性的后果时得到了印证。Beaumont指出,政府通过理事会法令对CCCFA的条例进行了两项修改。第一项是为受到北岛洪灾影响的人们获得临时的负担能力评估豁免(有效期至2023年3月31日),为他们提供最高10,000纽币的住房透支贷款。第二项修改扩大了适用的地理位置区域,并将Gabrielle飓风的影响纳入临时的豁免范围。Beaumont强调,政府必须对法规进行两项单独的修改,以便银行为受影响的客户提供灵活性的贷款,包括低息或无息贷款。
下月起,民众获得购房贷款将更加容易了吗?
就此问题,逸居紧急连线了佳元信贷的几位资深贷款顾问为我们做独家解读:
Q:最新的CCCFA的规则调整将于5月4日生效,您认为此次规则调整将对贷款市场产生何种影响?
佳元信贷:我们认为调整后的CCCFA法规对现在房贷市场的形势影响不大,这是因为新西兰央行还在一味地提高官方现金率(OCR),这导致了抵押贷款利率和利率的不断上涨,并且银行间的测试利率也会不断上涨。难以想象的是,当前的测试利率已经快突破9%的关口。这意味着,假如贷款申请者需要借近百万纽币购买房产,那么他们每年的利息就会非常高,在如此大的压力之下人们很难贷到款,因此房地产市场中的待售房产也很难卖出去,这才是当前影响到房地产及房贷市场的最关键性问题。
Q: 对于贷款人来说是否很快将更容易获得贷款了呢?
佳元信贷:我们认为本次的政策调整仅仅是对之前矫枉过正的一次回调,很遗憾的是,新的修改政策只是让信贷环境较之前有所松动,还远谈不上是一次重大宽松政策。尤其是与CCCFA引入之前的市场行情相比,银行间的信贷申请成功数量已大幅减少。再则,CCCFA的改变在外界看来只是政策层面的宽松,具体实施的效果还要看贷款机构来如何执行。贷款机构可能会根据实际的市场风险来调高贷款门槛。换句话说,政策的松绑不一定意味着实际信贷大环境的松动。另外,此次改变仅针对贷款机构对普通贷款申请人日常生活支出的评估,因为即便政策放宽,对于整体信贷环境的改善作用也十分有限。
房市想快速回暖,少不了投资者参与房产交易。但实际情况是由于健康住宅法案和利息抵扣政策的取消,外加贷款利率的不断上涨的多重压力之下,投资客已经大批量离场。而CCCFA的修改对于投资者的融资能力并没有显著的提升,如此一来,我们将不会看到5月4日新政实施之后更多抵押贷款申请人能够顺利的获批贷款,也就是说新政的推出并不会对当前低迷的房市起到显著的提升作用。
Q:贷款人更换银行再融资(Refinance)时无需再进行全面审核?
佳元信贷: 5月4日开始,新规的确做了这样的改变。官方表示,当贷款人与某一借贷方(银行A)签订的现有信贷合同进行Refinance时,另一借贷方(银行B)无需对贷款人进行全面的收入和支出审查。修正案允许在年利率或定期还款额等于或低于借款人当前信贷合同的情况下进行贷款转移或重组。那么也就是说,只要贷款人满足1:贷款额度不增加2:新贷款合约利率更低3:新贷款合约的还款额度更低的情况下在不同借贷机构之间进行refinance就不需要进行全面的审查。
值得一提的是,由于近年来定期抵押贷款利率不断上涨,对于大多数的贷款人而言以上新规并不适用,在我们看来,此次CCCFA的法规变化并没有从根本上改变目前新西兰抵押贷款市场极为苛刻的贷款审批环境和从本质上解决当前贷款难获批的问题。但随着未来抵押贷款利率下行趋势的到来,这很可能让贷款持有者在未来更换银行refinance时变得更加容易,无形之中也将提升新西兰商业银行之间的竞争性,让更多的民众受益,所以我们对于本次CCCFA法规的修改持非常欢迎的态度,如果该法案能够顺利实施,我们将拭目以待各大商业银行的具体实施细节。
如果大家遇到任何贷款相关问题欢迎与我们进行联系,我们团队的资深贷款顾问将根据您的实际情况提供最专业的方案与建议。
免责声明:以上观点仅供参考,我们建议贷款人在签订贷款合同之前寻求专业贷款顾问的咨询。