
OCR飙升至5.25%后,ANZ又涨息!贷款人需担心利率再次暴涨吗?
新西兰央行上周三将官方现金利率(OCR)上调50个基点至5.25%的新高
新西兰央行上周三将官方现金利率(OCR)上调50个基点至5.25%的新高,这一决定出乎了许多经济学家的意料。特别是隔壁的澳大利亚央行在此之前刚刚决定暂停提高其OCR,新西兰却反其道而行之,做出了这一大幅上涨的决定。
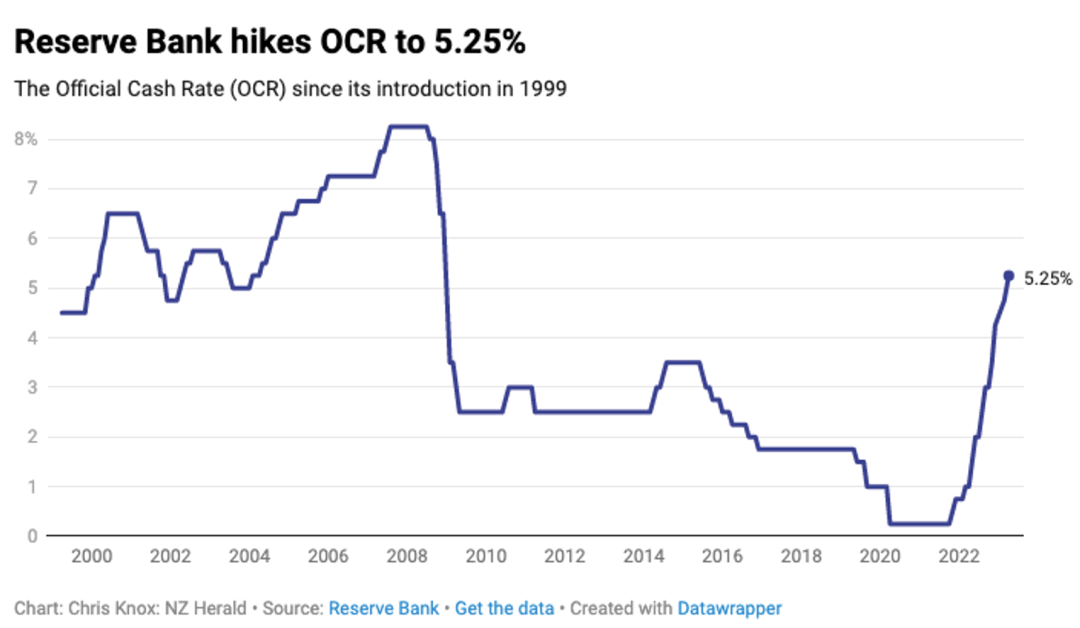
新西兰央行的OCR变化曲线图
而就在昨天(4月12日),ANZ率先提高了固定及浮动房贷利率,以此来回应央行上周OCR的上涨。
具体来看,浮动利率上调40个基点至8.39%,两年及两年以下期限的固定抵押贷款特别利率都有不同程度的上涨,6月,1年,18个月及2年的特别固贷利率分别提升至6.79%,6.74%,6.69%及6.59%。
{ad}
OCR上涨的利与弊
不可否认的是,自从央行上周再次大幅加息以来,国民经济前景似乎变得更加暗淡。许多媒体报端都能看到关于新西兰经济前景不容乐观,面临经济衰退,抵押贷款人将因更高的房贷利率而承受更大还贷压力的类似报道不绝于耳。诚然,这样的舆论或许正是新西兰央行所希望的。人们对经济和个人财务状况越是感到悲观,对家庭的消费支出就会越谨慎。这将意味着企业提高商业价格的可能性将进一步降低,这样居高不下的通货膨胀率将有望得到控制。
与此同时,我们也不能忽视央行不断升息所带来的副作用,在未来的12个月里,总价值约1700亿纽币固定利率的抵押贷款将会到期,贷款人将不得不接受他们的固贷利率从3.5%的低位上升至6.5%左右,这势必对新西兰国民经济产生一定的负面影响。
此外,民宅建设量也开始出现了大幅的下降,并可能在未来两到三年内持续下降。建筑业作为新西兰近年来的国民经济支柱产业,它的衰落将会影响到更多的行业和企业的发展。因此,建筑业的不景气将大大影响到国民经济的增长率。
抵押贷款持有者需要担心什么?
新西兰信贷机构Centrix最新公布的研究数据显示,近期拖欠抵押贷款的屋主人数激增。2月份有约18,900份抵押贷款出现了延迟还款现象,比1月份的18,400份有所增加,与去年同期相比则增长率高达23%。
Centrix总经理Keith McLaughlin预计更多的家庭将面临财务压力,他表示,根据最新的调查数据,抵押贷款欠款案件已连续第七个月攀升,这表明越来越多的抵押贷款持有者出现了无力偿还高抵押贷款利率下的还款金额,这对任何人来说都是一种非常困难的处境。
CoreLogic首席经济学家Kelvin Davidson表示,理论上,目前利率为2-3%的借款人应该有能力应对6.5-7%的利率变化,这是因为许多贷款人在申请贷款时已经通过了较高利率的压力测试。但在实际情况之下,并不是每个人都能应对抵押贷款还款额的大幅上升所带来的财务压力。
Davidson认为,高通胀正在放大抵押贷款利率上升所带来的负面影响,因为购买产品及服务的成本增加了,许多家庭本就面对着还款压力,现在更是被迫调整日常消费的预算支出。虽然目前抵押贷款利率的上涨正在严重挤压家庭可支配收入的支出,但到目前为止,抵押贷款持有者表现出了一定的抗压能力。只是,我们仍应该注意到最近Centrix的数据报告所体现出的借款人错过还款期情况有所增加的现实。
在未来几个月里,新西兰央行预计失业率将有所上升,但并不会出现大规模的裁员情况。这对于已经有工作的抵押贷款持有者来说,在未来一段时间里,他们不会面临失业,这将有助于他们承受更高的还贷金额。Davidson同时表示,对于那些已经锁定较高贷款利率的贷款持有者来说,他们的还款压力并不会增加,他们将经历的是抵押贷款利率从“高到高”,而不是从“低到高”。
新西兰独立经济学家Tony Alexander则认为,OCR已达到顶峰,贷款人无需太过担忧。他认为,自2月央行发布新的货币声明以来,批发利率已大幅下跌,这可能会给固定抵押贷款利率带来下行的可能。他认为,那些即将从3.5%附近的低利率重新锁定到高利率的贷款人也不需要过度担忧,在他看来,4月5日的OCR上涨并不意味着未来OCR的最高峰值会超过去年央行所预计的5.5%的最高水平。这是因为,我们现在正处在OCR的顶峰期,并且他并不认为新西兰央行会在5月24日的下一次货币政策审查中再次提升25个基点的可能。
央行5月24日的下一次货币政策审查中将会再次提升25个基点吗?
抵押贷款人应该如何做好准备?
消费者咨询网站Finder在上个月所发布的研究数据发现,45%的新西兰人对他们的抵押贷款还款压力感受到“有点”或“轻微”的影响,仅次于食物及杂货价格上涨所带来的压力。与此同时,Canstar的《2023年消费者脉搏报告》指出,三分之二的抵押贷款持有者已经或计划削减基本和非基本生活费上的支出,以此来满足更高的抵押贷款还款成本的增加。
来自EasyStreet Mortgages的抵押贷款经纪人Gareth Veale表示,房主应该为更高的还款额做好财务准备。不要因为无法定期偿还贷款按揭利息而使自己陷入财务困境。他们需要做的是打印出银行消费对账单,逐项查看每笔开销,并确定该笔开销是否是必要的。真正搞清楚哪些是必须的日常生活开销,哪些是可自由支配的支出。
Veale坦言,他一直在鼓励他的客户向他们的雇主要求加薪。一些人通过谈判获得了高于通货膨胀率的加薪。在一个他最近接触的案例中,一位叉车司机通过谈判将他的时薪从22纽币提高到28纽币。他建议道,如果你在一个雇主那里工作了一段时间后并没有加薪,那么就意味着到了要求加薪的时机了。