
警惕!贷款人和投资者正面临有史以来最大的利率挑战!
当年在新冠疫情爆发后,在购房热潮推动下成为买家的那群人将面临巨大的抵押贷款还款压力
金融信息分析平台Canstar公布的最新研究数据发现,当年在新冠疫情爆发后,在购房热潮推动下成为买家的那群人将面临巨大的抵押贷款还款压力,调查数据显示,他们大约1/3的家庭收入将不得不用于支付快速上涨的月供利息。
如果用2021年3月31日新西兰房产的平均价格为845,491纽币、以20%的首付款、25年贷款期限来计算,贷款人的还贷压力简直大得惊人:
Canstar分析发现,拥有抵押贷款的家庭平均总收入为151,450纽币,那些在2021年4月购买房产的屋主现在需要将约31%的收入用于支付抵押贷款的还款。(抵押贷款还款压力大通常被定义为30%以上的家庭收入用于支付抵押贷款还款。)
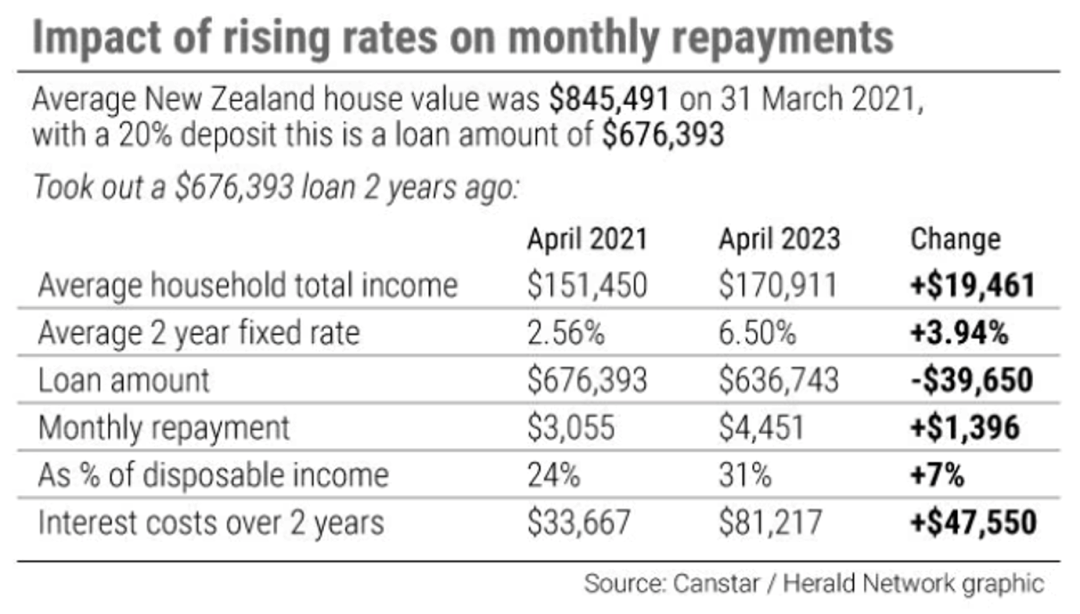
2021与2023两年间因利率上涨带来的还款压力对比 (来源:Canstar)
两年前,以2.56%的两年固定平均利率来计算,每月的借贷成本为3055纽币,略低于家庭平均收入的1/4。而现在,两年固定期限的平均利率已经上升到6.5%,这将使每个家庭的每月月供金额增加到4451纽币,占家庭平均收入的31%。(当然,由于每个家庭的贷款金额不同,对每个家庭的财务压力也不尽相同)
{ad}
Canstar新西兰公司总经理Jose George表示,该数据分析显示在利率不断上升的形势下,背负贷款的家庭很难去消化这部分压力,特别是在其他生活成本同样不断飙升的情况之下。
新西兰央行在本月早些时候发布的金融稳定性报告中称,商业银行约1/4的抵押贷款合同来自2021年,其中20%的份额为首次置业者买家。而在这些首次置业者中,约5%的抵押贷款人在2021年市场的高峰期申请到了较大的抵押贷款额度来购买他们的第一套住房。虽然目前大多数贷款人仍然能够在高利率的环境下继续偿还债务,但可以肯定的是,那些在2021年中期在利率最低点固定利率的借款人的还款成本增长幅度已远远大于其他的借款人。
在过去的几周里,面对抵押贷款人如何应对巨大还款压力时,不同商业银行给出了不同的答案。ANZ银行的首席执行官Antonia Watson的反馈是,他们的贷款客户在应对更高利率方面,表现的“出奇得好”。在新冠疫情期间,利率下降,许多客户还利用这个机会偿还了房贷债务。
而来自西太平洋银行新西兰分行的首席执行官Catherine McGrath则表示,虽然他们目前没有看到大量的客户需要寻求帮助,但他们预计随着更多的贷款人面临高利率,需求会进一步上升。她补充道,许多客户正在努力适应还款额的增加,作为银行,他们已经准备好帮助那些需要时间过渡的客人。
不少借款人的日子并不好过
根据新西兰征信机构Centrix的数据,3月份抵押贷款拖欠金额连续第八个月攀升,大约有1.31%的房屋抵押贷款被报告为逾期未付,同比增长了26%。然而,抵押贷款拖欠率仍然低于新冠疫情前的水平,2019年12月时的抵押贷款拖欠率为1.35%。根据新西兰央行的数据,2023年3月的不良房屋贷款总金额达到了10.85亿纽币,不过这一金额仅占银行整体不良贷款份额的0.3%。
值得一提的是,根据新西兰央行所公布的数据,3月份新西兰所有借款人的抵押贷款平均利率(固定+浮动)为4.70%,这一平均值远低于当前6.5%~7%的商业银行平均抵押贷款利率。相比之下,2021年9月时借款人持有的抵押贷款平均利率则更低,仅为2.83%。
来自专家的建议
Canstar新西兰公司总经理Jose George给这些无法承受巨大还款压力贷款人的建议是,尽早与自己的银行进行沟通,寻找到一个最有效的办法度过最困难的时期。例如,延长贷款期限,或者在一段时间内转为只付利息的还贷方式。而最重要的是,在巨大财务压力面前找到减少自身额外支出的办法,达到家庭收支的平衡。
抵押贷款顾问Bruce Patten表示,虽然目前抵押贷款还款压力还不是贷款市场中一个最突出的问题,但在未来几个月里,随着更多低固定利率的贷款即将到期,他预计今年下半年的情况会出现进一步恶化的趋势。他发现目前相当多的借款人在通过“只付利息”的方式来维持生计;还有一些借款人则通过延期的方式来推后支付。现在所有借款人都期望着利率会下降,但遗憾的是他认为OCR要到2024年初才会下降,商业银行则可能会在4月中旬到5月中旬才会出现明显的利率下调。
房产投资者们的日子同样艰难
房产投资者Tammy Onekawa在澳洲和新西兰拥有多套投资性房产
房产投资者Tammy Onekawa近日对媒体表示,由于利率的上升和抵押贷款利息扣除的政策逐步被取消,在过去五年中购买房产的投资者们相当于需要支付10.5%左右利息。Onekawa说,房东想通过向租客涨租的方式来抵抗不断上涨贷款利率的方式并不现实,这导致投资者收回成本的能力非常有限。
根据新西兰统计局的数据显示,在新西兰租赁市场中,2022年4月至2023年4月期间,支付的租金上涨率仅为3.8%,略高于3.13%的长期年平均增长率。而如果以当月开始的新租约的租金上涨率为衡量标准则更低,仅为2.7%。在过去的一年中,新西兰统计局所记录的数据中有5个月新租约的租金价格与前一个月相比是下跌的。
Onewaka吐槽道,贷款利率和利息的上涨、保险费用的增加、以及健康屋要求的提高,都在无形中增加了房东的投资成本,她估计有些投资客将不得不支付相当于10.5%的利率成本来保留他们的投资房产,并且还将面临额外的税收负担。由于房价太高,合规要求太过严格,她已完全停止了在新西兰购买房产的投资计划,转而投资澳洲房产市场。